1Você conecta sua conta2Encontramos as discrepâncias e preparamos a solicitação de reembolso3Você envia com um clique e paga sobre o que for recuperado
O De Minimis Acabou de Vez: Quanto Custam Agora as Importações para os EUA
R
RenéFreelance Amazon Editor
|
12 min de leitura
Última atualização: 23/10/2026
A isenção de alfândega de 800 dólares que sustentou uma década de encomendas transfronteiriças baratas para os Estados Unidos está agora suspensa por regulamento, de forma indefinida, para todos os países e todos os modos de transporte. Duas regras finais interinas da Alfândega e Proteção de Fronteiras dos EUA (CBP), publicadas a 24 de junho de 2026, transformaram o que começou como uma ordem de emergência na regra permanente, e uma data de conformidade desse pacote ainda está por chegar.
Os Estados Unidos suspenderam a isenção de minimis que permitia a entrada, livre de impostos, de envios com valor igual ou inferior a 800 dólares. A Ordem Executiva 14324, assinada a 30 de julho de 2025, interrompeu-a a partir de 29 de agosto de 2025, e duas regras finais interinas da CBP, publicadas a 24 de junho de 2026, tornaram a suspensão indefinida. Os envios comerciais de baixo valor precisam agora de entrada aduaneira formal ou informal e do pagamento dos impostos aplicáveis.
O que mudou, de facto, e quando?
Uma medida de emergência tornou-se regulamento permanente. A regra não postal resume o seu próprio alcance numa frase: "Esta suspensão indefinida significa que todas as entradas de mercadorias com valor igual ou inferior a 800 dólares, chegadas por qualquer modo que não a rede postal internacional, têm de utilizar procedimentos de entrada formal ou informal." Entrou em vigor no próprio dia em que foi publicada.
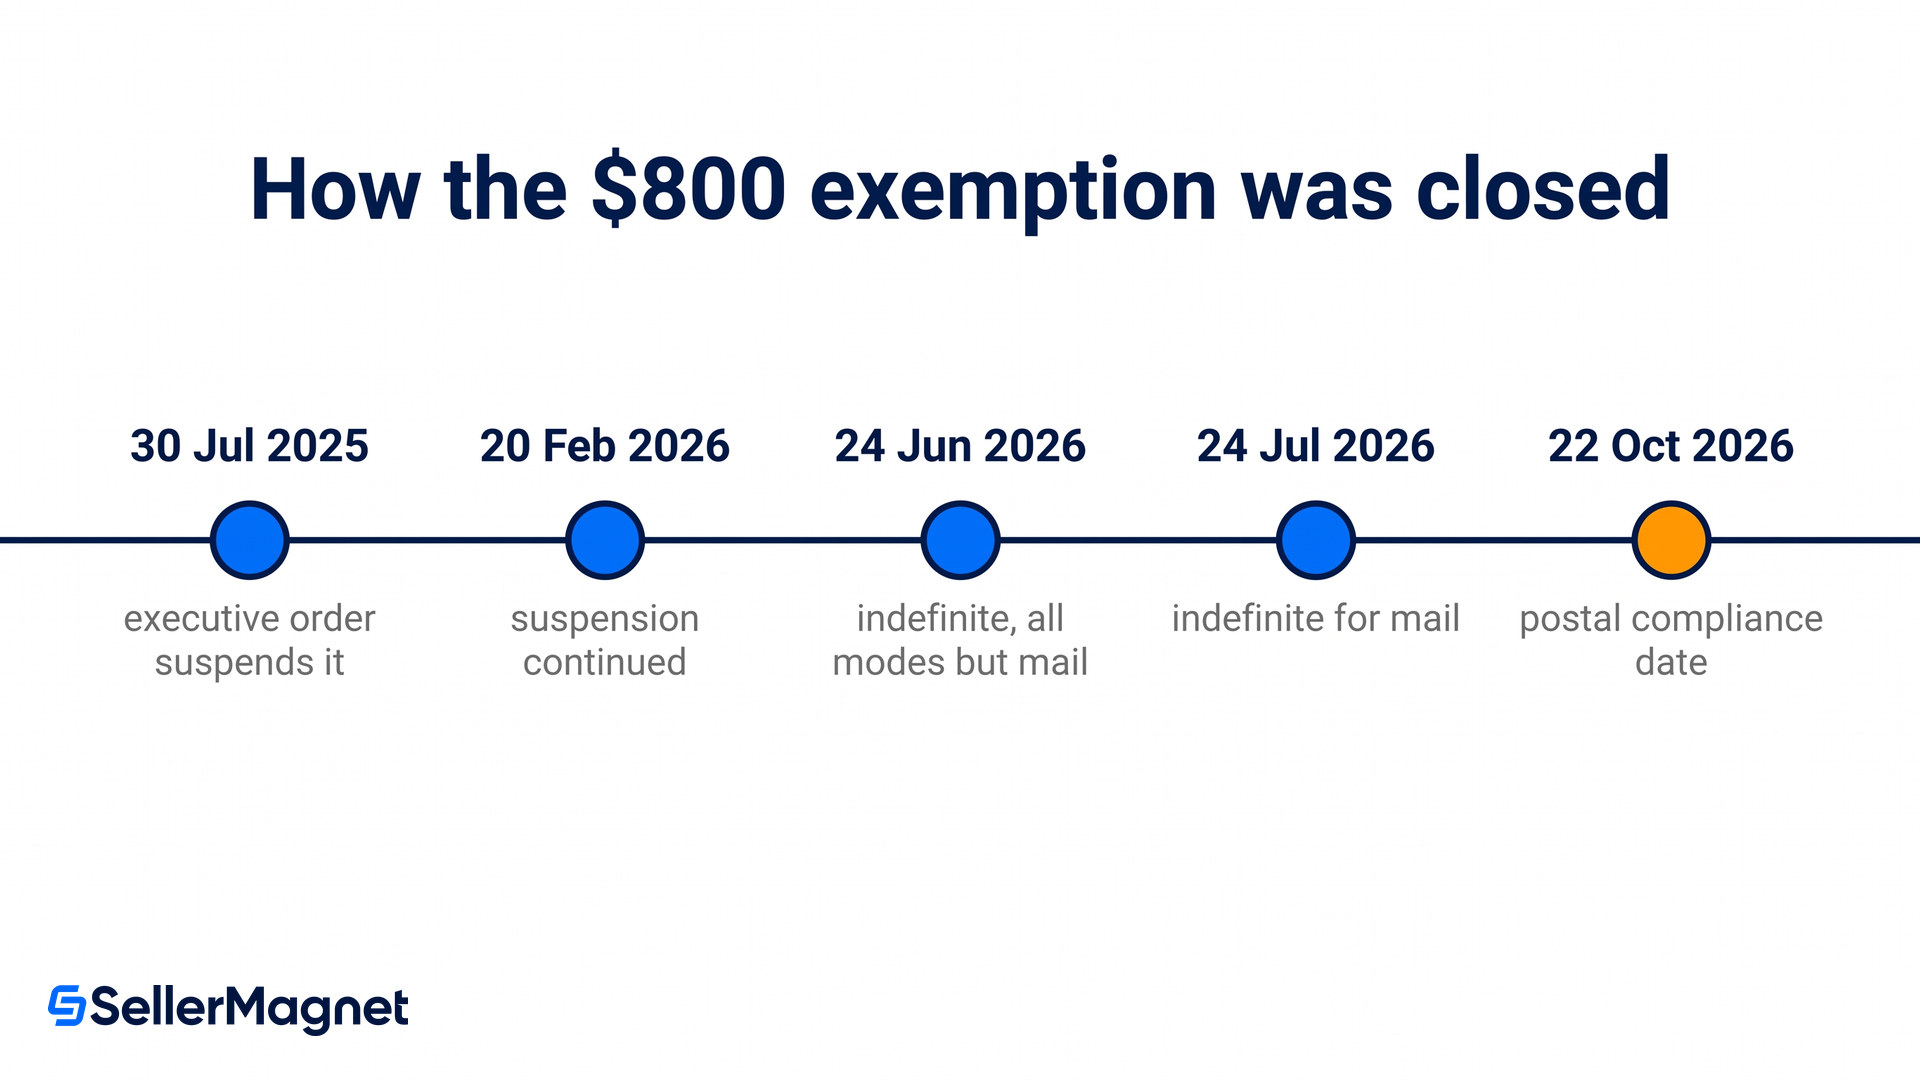
A sequência importa porque cada etapa fechou uma porta diferente. A Ordem Executiva 14324, de 30 de julho de 2025, "suspendeu a disponibilidade da isenção administrativa de minimis prevista no 19 U.S.C. 1321(a)(2)(C) para a maioria das importações". A Ordem Executiva 14388, de 20 de fevereiro de 2026, "manteve a suspensão", incluindo para envios postais, e determinou que a CBP "deve continuar a inspecionar esses bens e cobrar os impostos, taxas, encargos e outras cobranças aplicáveis". As regras de junho consagraram, depois, essa suspensão no 19 CFR, onde se mantém até que um novo processo regulamentar a revogue.
Data
O que aconteceu
Onde está registado
30 de julho de 2025
A Ordem Executiva 14324 suspende a isenção de minimis livre de impostos para todos os países
Ordem Executiva 14324
20 de fevereiro de 2026
A Ordem Executiva 14388 mantém a suspensão, incluindo para o correio
Ordem Executiva 14388
24 de junho de 2026
Suspensão tornada indefinida para todos os modos exceto o correio, com efeito imediato
91 FR 37789
24 de julho de 2026
Suspensão tornada indefinida para o correio, com um novo processo de entrada postal
91 FR 37801
22 de outubro de 2026
Data de conformidade para o 19 CFR 145.12(a)(2)(v) e (vi)
91 FR 37801
Uma data deste pacote ainda não passou
A regra postal define as suas datas com precisão: "Esta regra final interina produz efeitos a 24 de julho de 2026, exceto a instrução de alteração 4 (19 CFR 145.31), que produz efeitos a 24 de junho de 2026. Data de conformidade: a data de conformidade para o 19 CFR 145.12(a)(2)(v) e (vi) é 22 de outubro de 2026." Se alguma parte do seu fluxo de entrada ainda passa pela rede postal internacional, é essa a data a marcar no calendário, em vez de tratar toda a história como notícia do ano passado.
O que significa, na prática, perder a isenção de minimis para um envio?
Perder a isenção significa entrada aduaneira, classificação e pagamento de impostos sobre remessas que antes não precisavam de nenhuma dessas etapas. A isenção estava prevista no "19 CFR 10.151 e 10.153", e tudo o que a usava passa agora a seguir as regras normais de entrada. A entrada informal é a mais leve das duas vias que restam, e a CBP descreve-a com clareza: "Em geral, os procedimentos de entrada informal são menos onerosos e complexos do que os procedimentos de entrada formal. Mas a CBP pode exigir entrada formal para qualquer mercadoria se considerar necessário para fins de admissibilidade, proteção de receita ou eficiência na condução das operações aduaneiras."
As ofertas e os viajantes mantêm as suas isenções, e nenhuma delas ajuda um vendedor. A regra postal afirma explicitamente que "não afeta a disponibilidade das isenções para ofertas genuínas nos termos do 19 U.S.C. 1321(a)(2)(A) ou para artigos pessoais ou domésticos que acompanham viajantes nos termos do 19 U.S.C. 1321(a)(2)(B)". Inventário comercial enviado para um centro de distribuição não é uma oferta nem uma mala de viagem, e classificá-lo como tal é fraude aduaneira, não uma forma de contornar a regra.
O próprio limite de 800 dólares sempre foi fixado por lei, e nunca permanente
O limite já mudou duas vezes antes de ser suspenso. O histórico da própria CBP regista a regra de 1995, que implementou "o aumento legislativo do limite de valor para 200 dólares", e depois que "em 2016, a Secção 901(d) do Trade Facilitation and Trade Enforcement Act de 2015 (TFTEA) alterou o 19 U.S.C. 1321(a)(2)(C), aumentando o limite de valor de 200 para 800 dólares." A lei mantém-se em vigor até 1 de julho de 2027 e não depois disso: a One Big Beautiful Bill Act, promulgada a 4 de julho de 2025, "pôs fim à isenção de minimis com efeitos a partir de 1 de julho de 2027". A situação atual é uma suspensão, mas o desfecho já está escrito na lei.
Porque é que o correio tem regras próprias?
Porque os correios não são um despachante aduaneiro e ninguém podia apresentar declarações em seu nome. A regra postal cumpre duas funções em simultâneo: "implementa uma suspensão indefinida da isenção administrativa de minimis para importações de valor igual ou inferior a 800 dólares que chegam através da rede postal internacional" e "estabelece um novo processo de entrada informal postal para determinadas mercadorias que entram nos Estados Unidos através do ambiente postal".
A CBP está também a testar o mecanismo que torna isto possível. Um aviso separado, publicado no mesmo dia, anunciou "um teste de um novo tipo de entrada informal eletrónica para mercadorias que entram nos Estados Unidos através do processo de correio internacional", descrevendo "o novo tipo de entrada informal 13, Entrada Postal Informal, os participantes elegíveis e os requisitos para submissão". As importações postais estão a tornar-se um canal registado e com dados associados, em vez de um saco de encomendas com declarações aduaneiras agrafadas.
A taxa fixa por encomenda que muitos vendedores tinham orçamentado para 2025 acabou por ser um caminho que ninguém seguiu. A regra registra que a ordem executiva permitia dois métodos de cálculo de direitos para o correio, "uma metodologia de direito ad valorem e uma metodologia de direito específico aplicada a cada encomenda", e depois reporta o resultado: "apenas as partes qualificadas submeteram as folhas de cálculo de direitos de correio internacional necessárias para calcular os direitos, e todas as partes qualificadas optaram por pagar pelo método ad valorem." Se calculou os custos das suas importações com base numa taxa fixa por encomenda, o mercado mudou para uma percentagem do valor.
O que é que a Amazon não vai fazer por si?
Tudo o que importa na fronteira. A página de importação da Amazon é incomumente direta para um artigo de ajuda, e a lista vale a pena ser lida como um conjunto de limites rígidos, não de preferências.
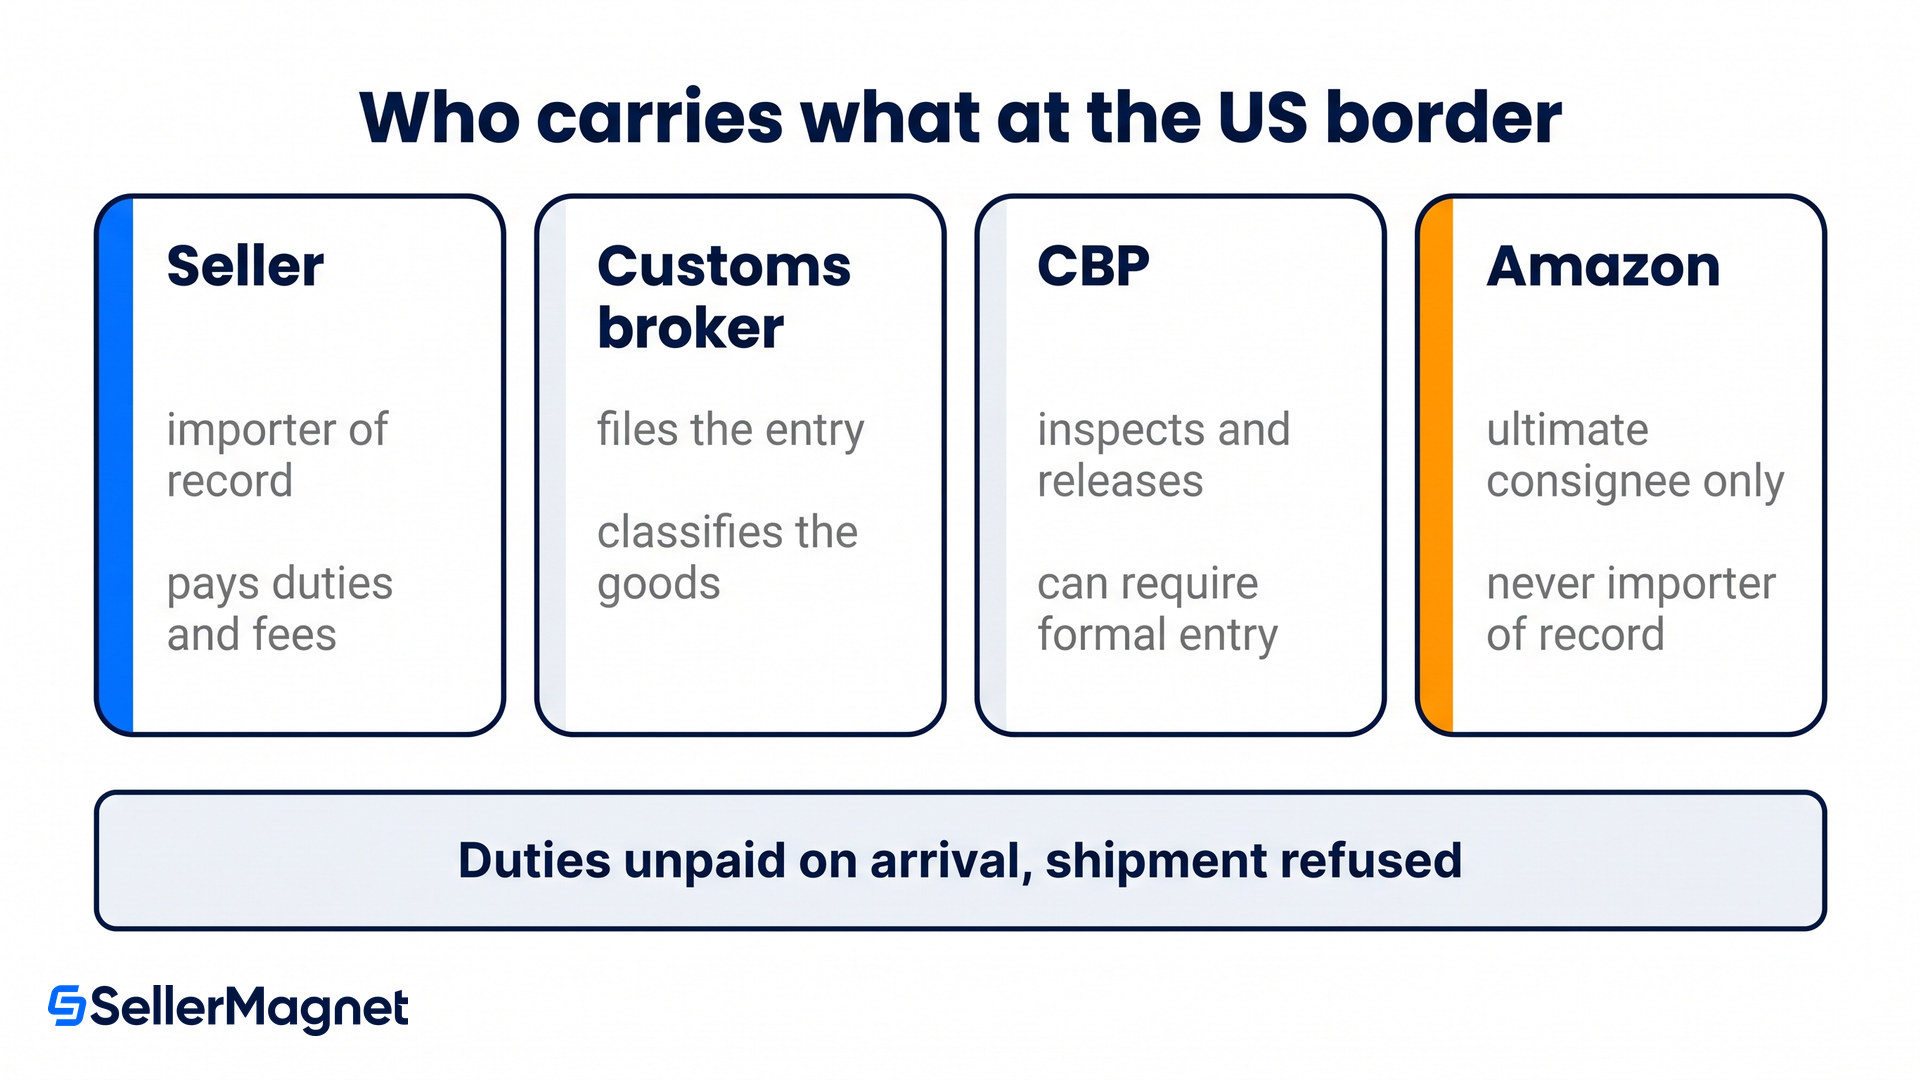
Nunca será o seu importador de registo. "A Amazon, incluindo os nossos centros de distribuição, não atuará como IOR para nenhum envio de inventário FBA. Isto aplica-se a envios de qualquer dimensão ou valor, independentemente da origem e do produto."
Também não será o importador junto de agências governamentais. Listar a Amazon como importador ou destinatário PGA, "ou usar um número DUNS da Amazon, pode resultar em detenções e apreensões na fronteira".
Não será o seu agente FSVP. Os vendedores de produtos alimentares precisam de um agente nos EUA para o Programa de Verificação de Fornecedores Estrangeiros, e "a Amazon não atuará como agente FSVP para os seus envios".
Não aceitará encargos à chegada. "Todos os envios são obrigados a usar o regime Delivered Duty Paid (DDP)", e qualquer envio que chegue com encargos a pagar "será recusado sem qualquer concessão adicional".
Não pode reenviar stock para fora do país. A Amazon "não está atualmente em condições de devolver inventário armazenado em centros de distribuição da Amazon para um endereço fora dos Estados Unidos", pelo que uma ordem de remoção precisa de um endereço nos EUA.
Porque é que a Amazon ainda explica a Secção 321?
Boa pergunta, e é por isso que este artigo existe. A mesma página de ajuda ainda tem uma secção intitulada "Regras especiais para envios isentos de direitos (Secção 321)", consultada a 24 de setembro de 2026, três meses depois de a CBP ter tornado a suspensão indefinida. Diz aos vendedores que, se estiverem a enviar inventário "que qualifica para entrada isenta de direitos (Secção 321) nos termos da lei dos EUA", a CBP exige o nome do proprietário da mercadoria no campo do destinatário, no formato "[Nome Legal do Vendedor] c/o Endereço do Centro de Distribuição FBA".
Instruções para uma porta que está fechada
Nada nesse trecho está errado quanto à formatação, e a Amazon acrescenta mesmo que "é da sua responsabilidade garantir que os seus produtos cumprem todos os requisitos para entrada isenta de direitos." O problema é a premissa. Para envios comerciais não existe atualmente nenhuma entrada isenta de direitos a que se possa qualificar, por isso um vendedor que siga a página de boa fé está a preparar um tipo de submissão que já não se aplica ao seu caso. Trate a secção sobre a Secção 321 como histórica e baseie-se nas regras da CBP, não na página de ajuda, até a Amazon a atualizar.
O que é que tem de estar correto na documentação agora?
Dois campos apanham mais vendedores em falta do que quaisquer outros, e ambos estão na página de importação da Amazon. O primeiro é o destinatário final (ultimate consignee). A Amazon pode ser listada aí, "mas apenas se a menção 'in care of FBA' estiver indicada antes do nome da entidade Amazon", e a empresa publica o número a usar: "Se listar a Amazon como destinatário final, pode usar o seguinte número como número de identificação da CBP: 199900-02534." Deve constar na "Caixa 26 do formulário de entrada aduaneira 7501", e a Amazon avisa que "usar o número de identificação para qualquer outro fim pode resultar em atrasos, detenções e apreensões na fronteira".
O segundo é o país de origem, que agora é uma questão de direitos aduaneiros e não apenas um detalhe de rotulagem. A Amazon define-o como "o país onde o produto foi produzido ou fabricado" e, quando estão envolvidos vários países, "o país onde o produto sofreu a sua última transformação substancial". Como os direitos dependem dessa resposta, um palpite na ficha do produto com uma resposta diferente na declaração de entrada é uma discrepância à espera de ser detetada.
Uma origem por ficha de produto, e uma por loja
A regra da Amazon é mais estrita do que a forma como a maioria dos catálogos está organizada. "Cada ficha de produto só pode ter um país de origem. Se o seu produto tiver vários países de origem, tem de criar fichas de produto separadas e indicar uma origem para cada ficha." E a informação não se transfere automaticamente: "Tem de fornecer a informação do país de origem para cada ficha de produto em cada loja, separadamente." Se abastece um SKU a partir de duas fábricas em dois países diferentes, o catálogo exige duas fichas, não uma ficha com uma nota. O campo encontra-se no relatório Category Listings, na "coluna de informação COO, na secção Compliance (linha 3) do separador Template".
Como fazer passar um envio de entrada em 2026
Decida por escrito quem é o importador de registo - Não será a Amazon. Ou se regista como importador não residente, ou o seu transitário ou despachante aduaneiro atua como IOR em seu nome, e isso tem de ser acordado antes de a mercadoria ser movimentada. A Amazon refere que os envios para os Estados Unidos "podem ser declarados por um IOR não residente (estrangeiro)" e remete para um despachante ou transportador para formalizar essa figura.
Tenha uma garantia aduaneira (customs bond) em vigor - A Amazon avisa que "pode também ser necessário obter uma garantia aduaneira como caução para os seus envios importados, para assegurar que todos os direitos, impostos e taxas devidos ao governo são pagos". Uma garantia de entrada única cobre um envio e uma garantia contínua cobre um ano, e a escolha é uma questão de aritmética depois de saber quantas entradas vai declarar.
Classifique os produtos com rigor, não de forma aproximada - A entrada exige agora uma classificação pautal para produtos que antes circulavam sem ela, e o direito aduaneiro decorre diretamente dessa classificação. É aqui que um despachante justifica o seu honorário, porque uma classificação errada representa tanto risco de pagamento excessivo como risco de penalização, e isso repete-se agora em cada envio, não apenas nos de maior volume.
Corrija o país de origem no catálogo antes da entrada - Extraia o relatório Category Listings, preencha a coluna de país de origem e faça-o por loja. Alinhar a ficha de produto com o que vai constar na entrada elimina a inconsistência mais comum entre o que a Amazon mostra ao cliente e o que foi declarado à CBP.
Envie em regime DDP e pague tudo antecipadamente - A Amazon recusa liminarmente encargos a cobrar no destino, pelo que os direitos, impostos e frete têm de estar liquidados antes de o envio chegar ao centro de logística. Peça ao transitário para confirmar as condições por escrito, porque um envio recusado à porta é uma devolução que não se pode enviar para o estrangeiro.
Verifique se algum dos seus fluxos ainda passa pelo correio - O correio tem uma regra própria, uma data de entrada em vigor própria e uma data de conformidade a 22 de outubro de 2026. Se um fornecedor ainda envia amostras, peças de substituição ou pequenas reposições por correio, esse canal precisa da sua própria resposta, em vez de se assumir que vai continuar a funcionar como antes.
O número que decide o seu sourcing
Pegue no seu custo de aterragem por unidade antes de agosto de 2025 e some a taxa de direito aduaneiro agora aplicável à classificação, mais o custo de despacho por entrada dividido pelas unidades de um envio típico. Esse total é o seu custo real por unidade hoje. Compare-o com o seu preço atual e com as suas taxas de referência e de execução, e os SKUs que deixaram de ser viáveis são normalmente os baratos, leves e de rotação rápida que antes passavam ao abrigo da isenção. Esses são os produtos a reajustar de preço, a reencomendar em envios maiores, ou a abandonar, e é melhor identificá-los numa folha de cálculo do que num trimestre de margem reduzida.
A mudança penaliza catálogos que nunca foram modelados a nível de unidade, porque os produtos que mais perderam são precisamente os que já tinham a margem mais reduzida. Conhecer o custo de desembarque, as taxas e a margem por ASIN é o que transforma isto numa tarefa de organização em vez de uma fonte de ansiedade. Um painel de análise para vendedores que mantém dados de custo e taxas por ASIN responde a esta questão mais rapidamente do que refazer uma folha de cálculo, e o nosso guia sobre as regras aduaneiras e IOSS da UE aborda o outro lado do mesmo problema para vendedores que enviam para a Europa.
A isenção de minimis dos EUA vai voltar?
Não. As regras de junho de 2026 implementam uma suspensão indefinida, e o Congresso foi mais além: o One Big Beautiful Bill Act, de 4 de julho de 2025, "terminou a isenção de minimis com efeitos a partir de 1 de julho de 2027". A CBP afirma que esta "está atualmente suspensa" e "será, em 2027, permanentemente terminada nos termos de uma lei recente."
A suspensão aplica-se a todos os países?
Sim. A Ordem Executiva 14324 intitulava-se Suspending Duty-Free De Minimis Treatment For All Countries (Suspensão do Tratamento de Minimis Isento de Taxas para Todos os Países), e as regras da CBP aplicam-se a mercadorias avaliadas em 800 dólares ou menos, independentemente da origem, em todos os modos de transporte.
Ainda posso enviar amostras como presentes?
A isenção para presentes prevista no 19 U.S.C. 1321(a)(2)(A) permaneceu inalterada, mas abrange apenas presentes genuínos entre particulares, não amostras comerciais nem inventário. Declarar mercadorias comerciais como presentes constitui uma declaração falsa, não uma opção de planeamento.
A Amazon vai desalfandegar o meu envio?
Não. A Amazon não atuará como importador registado para inventário FBA de qualquer dimensão ou valor, não será a agência governamental parceira importadora ou consignatária, nem será o seu agente FSVP. Pode apenas figurar como consignatário final, aos cuidados do FBA.
O que é a data de 22 de outubro de 2026?
É a data de conformidade para o 19 CFR 145.12(a)(2)(v) e (vi), definida pela regra interina final sobre correio. Aplica-se ao canal postal e não a envios por frete ou transportadora.
O que acontece se o meu envio chegar sem os direitos aduaneiros pagos?
A Amazon recusa-o. A sua página exige condições Delivered Duty Paid e indica que qualquer envio que chegue com encargos a pagar será recusado sem qualquer tolerância adicional, e o inventário não pode ser devolvido para um endereço fora dos Estados Unidos.
Stop Juggling Tools. SellerMagnet Combines Everything You Need.