Arancel de la UE de 3 euros: qué pagan los vendedores de Amazon
R
RenéFreelance Amazon Editor
|
13 min de lectura
Última actualización: 25/10/2026
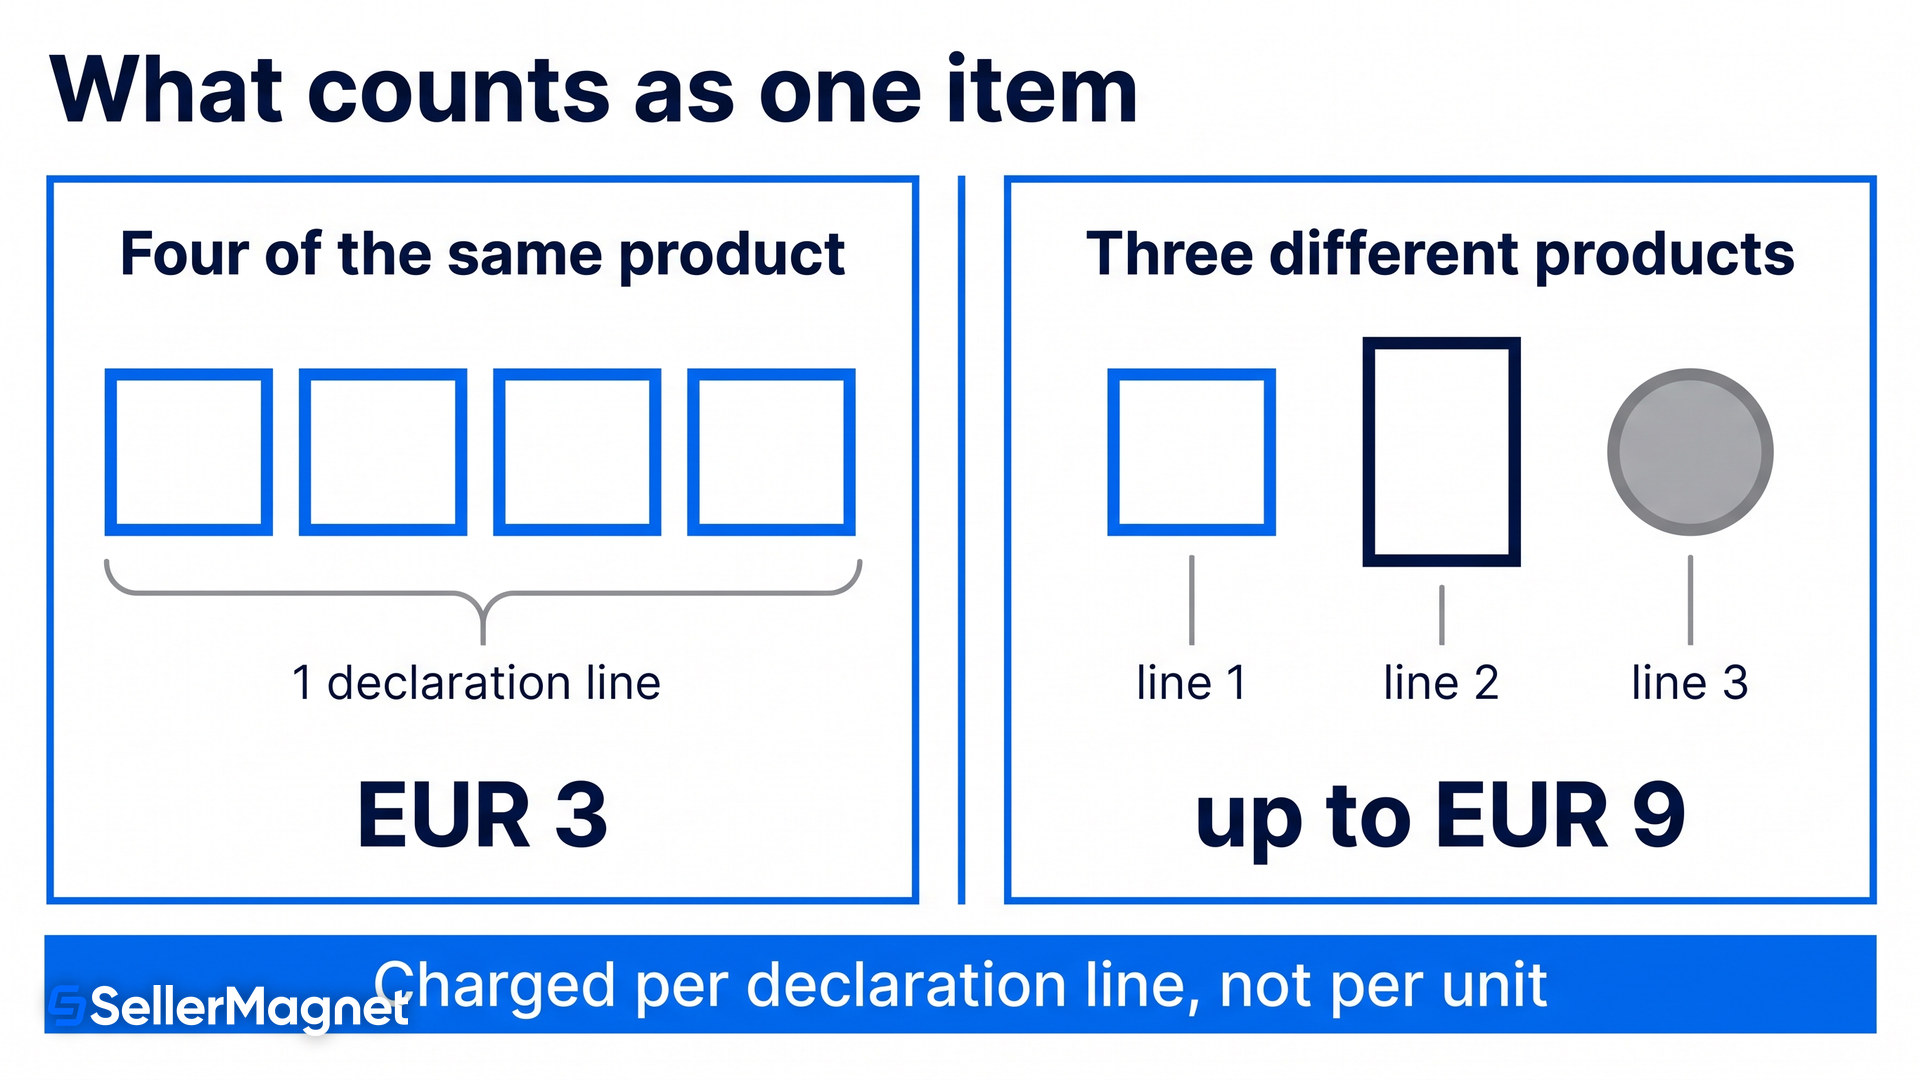
La Unión Europea eliminó su exención de derechos de aduana de 150 euros el 1 de julio de 2026 y la sustituyó por un arancel fijo de 3 euros sobre las importaciones de bajo valor. El detalle que cambia las cuentas es qué significa "artículo". No es una unidad. El arancel se aplica una vez por cada línea de la declaración aduanera, de modo que diez unidades idénticas cuestan 3 euros entre todas, mientras que tres productos distintos pueden costar 9 euros en el mismo paquete.
Desde el 1 de julio de 2026, la Unión Europea cobra un arancel de tres euros por línea de declaración aduanera en los envíos de hasta 150 euros importados desde fuera de la UE bajo el Import One-Stop Shop o como envíos postales. Los vendedores de Amazon que confirman sus propios envíos deben usar una transportista aprobada por Amazon, a menos que compren las etiquetas a través de Amazon Buy Shipping.
¿Qué cambió exactamente el 1 de julio de 2026?
La exención que dejaba libres de derechos a las importaciones de bajo valor ha desaparecido. El Reglamento (UE) 2026/382 del Consejo, de 11 de febrero de 2026, modifica el antiguo reglamento de exenciones, y su primer artículo es una sola línea: "Se suprime el capítulo V del título II del Reglamento (CE) n.º 1186/2009". Ese capítulo era precisamente la exención de 150 euros. El artículo 4 fija la fecha: "Será aplicable a partir del 1 de julio de 2026".
Lo que la sustituye es más limitado que un arancel normal y está redactado como medida provisional. El artículo 2 dice: "Desde el 1 de julio de 2026 hasta el 1 de julio de 2028, se aplicará un derecho de aduana de 3 EUR por artículo en un envío cuyo valor intrínseco no supere un total de 150 EUR, en lugar de la exención eliminada en virtud del artículo 1 del presente Reglamento, cuando:" y a continuación fija dos condiciones. Se aplica cuando la importación está exenta de IVA por la vía del Import One-Stop Shop, o cuando las mercancías viajan como envío postal.
Una línea, no una unidad
El reglamento dice "3 EUR por artículo en un envío", y el propio anuncio de Amazon es el más claro de los dos: "por artículo o línea arancelaria en la declaración aduanera". Un artículo no es una unidad. La normativa aduanera de la UE lo define como "uno o varios productos de un envío que comparten la misma clasificación arancelaria, descripción y, si se facilita, el mismo origen", de modo que cuatro unidades de un mismo producto constituyen un único artículo y un único cargo de 3 euros. Lo que multiplica la factura es la variedad, no la cantidad.
La guía de la Comisión Europea sobre esta medida es tajante respecto al mecanismo: "el derecho de aduana de 3 EUR se aplicará automáticamente por línea de declaración, independientemente de la cantidad (número de artículos) de esa línea, siempre que el valor intrínseco de todas las mercancías incluidas en la declaración no supere los 150 EUR". Tampoco es posible agrupar líneas para evitarlo, porque la guía señala que la simplificación habitual para mercancías de distintas subpartidas "no está permitida cuando se aplica el derecho de aduana temporal de 3 EUR".
La misma guía incluye un ejemplo práctico que debería cambiar tu forma de pensar sobre este cargo. Un envío valorado en 140 euros procedente de China, con el IVA recaudado bajo el IOSS, que contiene tres trajes de mujer distintos. En una declaración H7, que lleva un código de 6 dígitos y sin datos de origen, los tres artículos se agrupan en una sola línea y el derecho es "1x 3 EUR". En una declaración H1, que lleva el código TARIC de 10 dígitos y el origen, se separan en tres líneas y el derecho es "3x 3 EUR". Mismo paquete, mismas mercancías, el triple de derechos, decidido por el conjunto de datos que presente tu transportista.
Conviene tener claros dos límites. Los 150 euros son el valor intrínseco de todo el envío, y por encima de esa cifra la medida del artículo 2 no se aplica. Esos envíos quedan fuera del régimen transitorio y están sujetos al arancel ordinario, igual que antes del 1 de julio de 2026. Y las mercancías que ya están dentro de la UE no se ven afectadas: el anuncio de Amazon indica que "los envíos realizados desde dentro de la UE a clientes en la UE no están sujetos a este derecho de importación (pueden seguir aplicándose otros cargos de importación)".
Fecha
Qué ocurre
De dónde proviene
1 de julio de 2026
Se elimina la exención de derechos de 150 euros, se aplica el cargo de 3 euros por artículo, Amazon exige el uso de su lista de transportistas aprobadas
Normativa de la UE, aplicada por Amazon
1 de octubre de 2026
La Comisión debe completar su primera evaluación sobre si se están desviando los flujos comerciales, y después hacerlo mensualmente
Normativa de la UE
1 de noviembre de 2026
Los identificadores de producto pasan a ser obligatorios en la declaración aduanera electrónica
Normativa aduanera de datos de la UE, a través de tu transportista
1 de julio de 2028
La medida de 3 euros vence, salvo que el Consejo adopte una prórroga a propuesta de la Comisión
Normativa de la UE
¿Por qué Amazon rechaza la confirmación de tu envío?
Porque la transportista no está en la lista aprobada de Amazon, y esto se aplica mediante software, no como una simple política. El anuncio para vendedores de Amazon lo expone sin rodeos: "Para confirmar tu envío FBM con un valor de 150 EUR o menos, debes seleccionar una transportista autorizada a usar el número de Import One-Stop Shop (IOSS) de Amazon para el despacho aduanero".
El propio repositorio de desarrolladores de Amazon documenta cómo luce el rechazo. Una confirmación en una transportista no aprobada devuelve el mensaje "The selected carrier is not supported for shipping your order. Please use only supported carriers." y el código de error InvalidInput. Se validan dos rutas: la operación confirmShipment de la Orders API, y el feed POST_ORDER_FULFILLMENT_DATA, donde el fallo aparece como un error de procesamiento de feed en ese mensaje concreto.
La validación es más limitada de lo que parece
La verificación de transportista solo se activa cuando la ubicación de envío está fuera de la UE, el destino está dentro de ella, y el total del artículo es de 150 euros o menos sin IVA, envío ni descuentos. Un vendedor que envía dentro de la UE, o cuyo pedido supera los 150 euros netos, nunca la ve. Esa limitación es la razón por la que el fallo parece aleatorio hasta que lo comparas con esas tres condiciones.
Hay una exención que elimina todo el problema, y aparece en el changelog de la SP-API de Amazon y no en el anuncio dirigido a vendedores: "This only applies to sellers who confirm their own shipments (self-ship). If a seller uses Amazon's Buy Shipping service to purchase labels, Amazon handles carrier compliance internally - no action needed." Si compras las etiquetas a través de Buy Shipping, la cuestión del transportista ya está resuelta por ti.
¿Qué debes entregarle al transportista?
Dos datos y una condición de entrega, y la parte de los datos es nueva. Amazon exige "Supply your carrier with ASIN details for each product in the shipment with a value of EUR 150 or less imported under IOSS, as well as Amazon's IOSS number", y señala que "The authorised carrier will invoice you for applicable import duties and provide the duty to EU customs authorities". El arancel llega a aduanas a través del transportista, y llega a ti después como una factura.
La condición de entrega es el tercer requisito y el que protege la experiencia del cliente. Amazon indica que hay que "Continue to ship FBM shipments Delivered Duty Paid (DDP) so that customers do not receive additional import duties, customs or tax charges after completing their purchase", y entregar al transportista "all data and documents required for customs clearance". Un comprador al que le piden dinero en la puerta es un comprador que abre una reclamación.
Un transportista aprobado. Amazon dijo que iba a "add approved carriers in the coming weeks and continue to update the list after 1 July", así que la lista es un documento vivo que conviene revisar periódicamente y no una consulta única.
Datos del ASIN por producto en cualquier envío igual o inferior a 150 euros importado bajo el IOSS.
El número IOSS de Amazon, que el transportista usa para despachar en aduanas el aspecto del IVA.
Entrega con derechos pagados (DDP), para que nada recaiga sobre el comprador después del pago.
El conjunto completo de documentación aduanera, que Amazon convierte en responsabilidad del vendedor entregar.
¿Cómo funciona esto en FBA?
En Remote Fulfilment with FBA, Amazon se encarga de ello y para hacerlo cambia tu precio. El anuncio dice: "we'll add the EUR 3 import duty to the customer-facing price for items in customer shipments with a value of EUR 150 or less and then calculate VAT as per the existing rules. As a result, the price that customers see for your Remote Fulfilment with FBA products in our EU stores may be higher than the price that you've set."
Eso genera un desajuste en los informes que conviene conocer antes de salir a buscar un error. Amazon añade: "Todas las páginas de Seller Central, incluida Gestionar todo el inventario, mostrarán tu precio sin el arancel de importación ni el IVA aplicable." El precio en tus pantallas de inventario no es el precio que aparece en la página de detalle, y la forma de ver el real es la Calculadora de Ingresos.
Revisa tu repricer antes de que entre en conflicto con el arancel
Amazon advierte que si usas reglas de precios o automatizaciones deberías revisarlas "taking into account the EUR 3 import duty added on top of your set price". Una automatización que igual el precio de escaparate de un competidor mientras Seller Central le muestra una cifra previa al arancel está trabajando con el dato equivocado, y en artículos de bajo valor, 3 euros representan una parte considerable de la brecha que intenta cerrar.
Amazon también señala la salida estructural, que es simplemente dejar de importar por pedido: "Shipments sent from within the EU to customers in the EU are not subject to this import duty. Consider sending inventory to our EU fulfilment networks for local fulfilment and faster delivery." La colocación a granel dentro de la UE convierte un arancel por línea en cada paquete en un único evento aduanero sobre un contenedor. Ese evento no es gratuito, porque una importación a granel paga el arancel ordinario y el IVA de importación, pero es una sola declaración en lugar de un cargo en cada paquete que envías. Es el mismo argumento detrás de Amazon Warehousing and Distribution en Europa.
¿Qué es el plazo del 1 de noviembre de 2026?
Los identificadores de producto se convierten en una parte obligatoria de la declaración aduanera de la UE, y este punto no aparece en ningún anuncio de Amazon. El requisito llega a los vendedores a través de los transportistas. La guía de Royal Mail, reproducida íntegramente por un vendedor dentro de un hilo del propio foro de la UE de Amazon, indica que los nuevos requisitos de Identificador de Producto "will be optional from July 2026 but will become mandatory from November 2026", y que estos cambios "apply to all carriers exporting to the EU, not just Royal Mail and Parcelforce Worldwide".
La guía de la propia Comisión es más precisa que los resúmenes de los transportistas, y nombra tres identificadores en lugar de dos. Un identificador de producto del comerciante, "assigned by the online seller, marketplace or platform", obligatorio en todos los casos. Un identificador de fabricante no estandarizado, también obligatorio en todos los casos. Y un identificador de fabricante estandarizado, un GTIN, EAN o ISBN, obligatorio solo cuando exista. La obligación es por producto, no simplemente por línea, así que una línea que cubra varios productos necesita un identificador para cada uno.
Esta vez, vigilar Seller Central no basta
El cambio del 1 de julio llegó como un anuncio de Amazon porque Amazon tenía que hacerlo cumplir. El cambio del 1 de noviembre es un requisito de datos aduaneros entre tú y quien transporte el paquete, así que no verás nada en tus notificaciones. Si tus datos de producto nunca antes necesitaron una referencia del fabricante, el trabajo está en tu catálogo y no en tu configuración de Amazon, y seis semanas no son mucho tiempo para añadir un GTIN a una larga cola de SKUs.
Cómo poner en regla una operación fuera de la UE
Confirma si la norma te afecta siquiera - La validación del transportista solo se activa en pedidos enviados desde fuera de la UE a una dirección de la UE donde el importe del artículo sea de 150 euros o menos, sin IVA, envío ni descuentos. Si todo lo que envías a clientes de la UE ya está almacenado dentro de la UE, nada de esto te aplica y el resto de la lista es lectura opcional.
Cambia a un transportista aprobado, o a Buy Shipping - Comprueba tu transportista actual frente a la lista de aprobados de Amazon, que sigue ampliándose. Si tu transportista no está en ella, cambia de transportista o compra las etiquetas a través de Amazon Buy Shipping, donde Amazon indica que gestiona internamente el cumplimiento del transportista y no necesitas hacer nada.
Incorpora el ASIN y el número de IOSS a tus datos de envío - Tu transportista necesita los datos del ASIN de cada producto en un envío que cumpla los requisitos, además del número de IOSS de Amazon. Si generas los datos aduaneros a partir de una exportación de pedidos, esto es una tarea de mapeo de campos, y conviene hacerla bien una sola vez en lugar de pegar valores envío por envío.
Revisa el precio de los artículos donde 3 euros por artículo son todo el margen - Cuenta los tipos de producto distintos en una cesta típica, no las unidades, porque el cargo se multiplica por línea de declaración y no por cantidad. Amazon recomendó revisar los precios antes del 1 de julio, y esa misma aritmética decide qué SKUs de precio bajo todavía merece la pena listar de forma transfronteriza.
Haz que tus automatizaciones apunten al precio real - En Remote Fulfilment con FBA, Seller Central muestra tu precio sin el arancel ni el IVA, mientras los compradores ven uno más alto. Usa la Calculadora de Ingresos para obtener el precio de venta final y comprueba que ninguna regla de precios esté persiguiendo una cifra que sea 3 euros inferior a lo que ve el cliente.
Completa los identificadores de producto antes de noviembre - Cada producto necesita tu propia referencia de comerciante y la del fabricante, además de un código estandarizado como un GTIN o EAN cuando exista uno. Audita ahora el catálogo en busca de SKUs sin referencia del fabricante, porque pasarán a ser obligatorios en la declaración aduanera a partir del 1 de noviembre de 2026.
¿Es permanente el arancel de 3 euros?
No, y el propio reglamento lo dice explícitamente. El artículo 2 establece "Desde el 1 de julio de 2026 hasta el 1 de julio de 2028", y los considerandos explican por qué tiene forma de importe fijo y no de arancel real: es una "medida transitoria de carácter temporal" introducida "a la espera de la adopción del nuevo Código Aduanero de la Unión, que se espera establezca una nueva infraestructura informática centralizada de la Unión". Los 3 euros son un valor provisional para un sistema que todavía no existe.
El reglamento también incorpora una revisión que empieza en menos de dos semanas. El artículo 3 exige que "Antes del 1 de octubre de 2026 y cada mes posterior, la Comisión evaluará si se produce una desviación de los flujos comerciales", y si detecta alguna, podrá proponer cambios. En paralelo corre un segundo plazo: la Comisión debe evaluar antes del 1 de diciembre de 2027 si el Centro de Datos Aduaneros de la UE estará operativo a tiempo para sustituir este régimen. Nada de la cifra actual debería tratarse como definitivo, y un modelo de negocio que solo funciona con exactamente 3 euros por artículo asume más riesgo del que parece.
La única cifra que hay que calcular
Toma tu pedido mediano con destino a la UE enviado desde fuera de la UE, cuenta los productos distintos que contiene (no las unidades ni los paquetes) y multiplica por tres. Compara esa cifra con el margen de contribución del mismo pedido. Si el arancel se come más de un tercio de ese margen, la respuesta no es hacer mejor papeleo aduanero, sino mantener stock dentro de la UE, y cuanto antes se tome esa decisión, menos le costará al cuarto trimestre.
Los vendedores transfronterizos suelen descubrir este tipo de cambios por un repunte de fallos y no por un anuncio, que es la forma más cara de enterarse. Saber qué SKUs sostienen realmente tu volumen en la UE, y cuánto deja cada uno después de comisiones y arancel, es lo que convierte esto de una carrera contra el cumplimiento normativo en una decisión de precios. Un panel de analítica para vendedores que desglosa el margen por marketplace hace eso visible más rápido que una factura de aduanas, y nuestra guía sobre vender en la UE y en EE. UU. cubre las ventajas y desventajas más amplias.
¿Cuánto es el nuevo arancel aduanero de la UE sobre importaciones de bajo valor?
Tres euros por artículo en un envío con un valor total de hasta 150 euros, importado bajo IOSS o como envío postal. Un artículo es una línea de declaración aduanera, no una unidad, así que varias unidades de un mismo producto se cobran una sola vez, mientras que varios productos distintos se cobran por separado.
¿Se aplica el arancel de 3 euros a los pedidos de FBA?
Se aplica a los envíos enviados a clientes de la UE desde fuera de la UE, lo que incluye Remote Fulfilment con FBA. En ese caso, Amazon añade el arancel directamente al precio que ve el cliente. El stock que ya está almacenado dentro de la UE no se ve afectado.
¿Por qué Amazon rechaza la confirmación de mi envío?
Porque el transportista no está autorizado a usar el número de IOSS de Amazon. La confirmación falla con el mensaje de que el transportista seleccionado no está admitido, bajo el código de error InvalidInput, en pedidos enviados desde fuera de la UE a una dirección de la UE por 150 euros o menos.
¿Necesito un transportista aprobado si uso Amazon Buy Shipping?
No. Amazon indica que el requisito se aplica a los vendedores que confirman sus propios envíos, y que cuando las etiquetas se compran a través de Buy Shipping, Amazon gestiona internamente el cumplimiento del transportista sin que el vendedor deba hacer nada.
¿Qué cambia el 1 de noviembre de 2026?
Los identificadores de producto pasan a ser obligatorios en la declaración aduanera electrónica, tras haber sido opcionales desde julio. Cada línea necesita tu propia referencia de producto y la del fabricante, incluyendo un GTIN, EAN o UPC cuando exista.
¿Puedo recuperar los 3 euros si se devuelve el pedido?
La guía de Royal Mail para vendedores indica que el arancel no es reembolsable en las devoluciones, y la situación legal se acerca bastante a eso: la Comisión confirma que la vía simplificada para anular una declaración sobre un envío de bajo valor devuelto queda cerrada, "aunque las normas generales de devolución de derechos de aduana del artículo 116 del CAU siguen aplicándose". Da por perdidos los 3 euros a menos que estés dispuesto a tramitar una solicitud de reembolso.
Stop Juggling Tools. SellerMagnet Combines Everything You Need.