1Você conecta sua conta2Encontramos as discrepâncias e preparamos a solicitação de reembolso3Você envia com um clique e paga sobre o que for recuperado
Chega um email da Amazon com um assunto sobre o DAC7, e a primeira reação do vendedor costuma ser assumir que é mais um aviso de Account Health e deixá-lo de lado. Não é: o DAC7 é uma diretiva da UE que obriga a Amazon, enquanto marketplace, a recolher os dados de identificação fiscal dos vendedores elegíveis, verificá-los junto da base de dados da autoridade competente e reportar os resultados, juntamente com uma discriminação trimestral do que esse vendedor faturou, diretamente às autoridades fiscais da UE. Perder o prazo que a Amazon dá para completar o processo não resulta numa carta de aviso: resulta numa conta suspensa e em pagamentos retidos, acionados automaticamente quando um prazo fixo termina, sem qualquer aviso adicional de que isso já aconteceu. Este guia detalha que informação o DAC7 exige realmente, quem está no âmbito (o limiar de 30 transações e 2.000 euros que a maioria dos vendedores nunca leu com atenção), o prazo exato de 60 dias e o que acontece em cada ponto de recordação, como a fórmula da Amazon para o montante da contraprestação transforma um preço de venda no valor reportado às autoridades fiscais, e as incompatibilidades específicas e documentadas que mais frequentemente bloqueiam uma submissão que parecia completa.
O DAC7 é uma diretiva da UE (Diretiva 2021/514 do Conselho) que obriga a Amazon a recolher os números de identificação fiscal, os dados comerciais e a informação sobre estabelecimentos permanentes dos vendedores cujo endereço principal esteja na UE, a verificar essa informação junto dos registos das autoridades fiscais e a reportá-la, juntamente com as vendas, taxas e impostos trimestrais do vendedor, às autoridades fiscais da UE. Só estão no âmbito os vendedores com pelo menos 30 transações ou 2.000 euros de contraprestação reportável por ano. A Amazon dá 60 dias a partir da primeira notificação para submeter a informação exigida no portal do DAC7 dentro do Seller Central; perder esse prazo suspende os anúncios da conta e retém os seus pagamentos até a informação ser submetida e verificada.
O que é que o DAC7 exige realmente que a Amazon recolha e reporte?
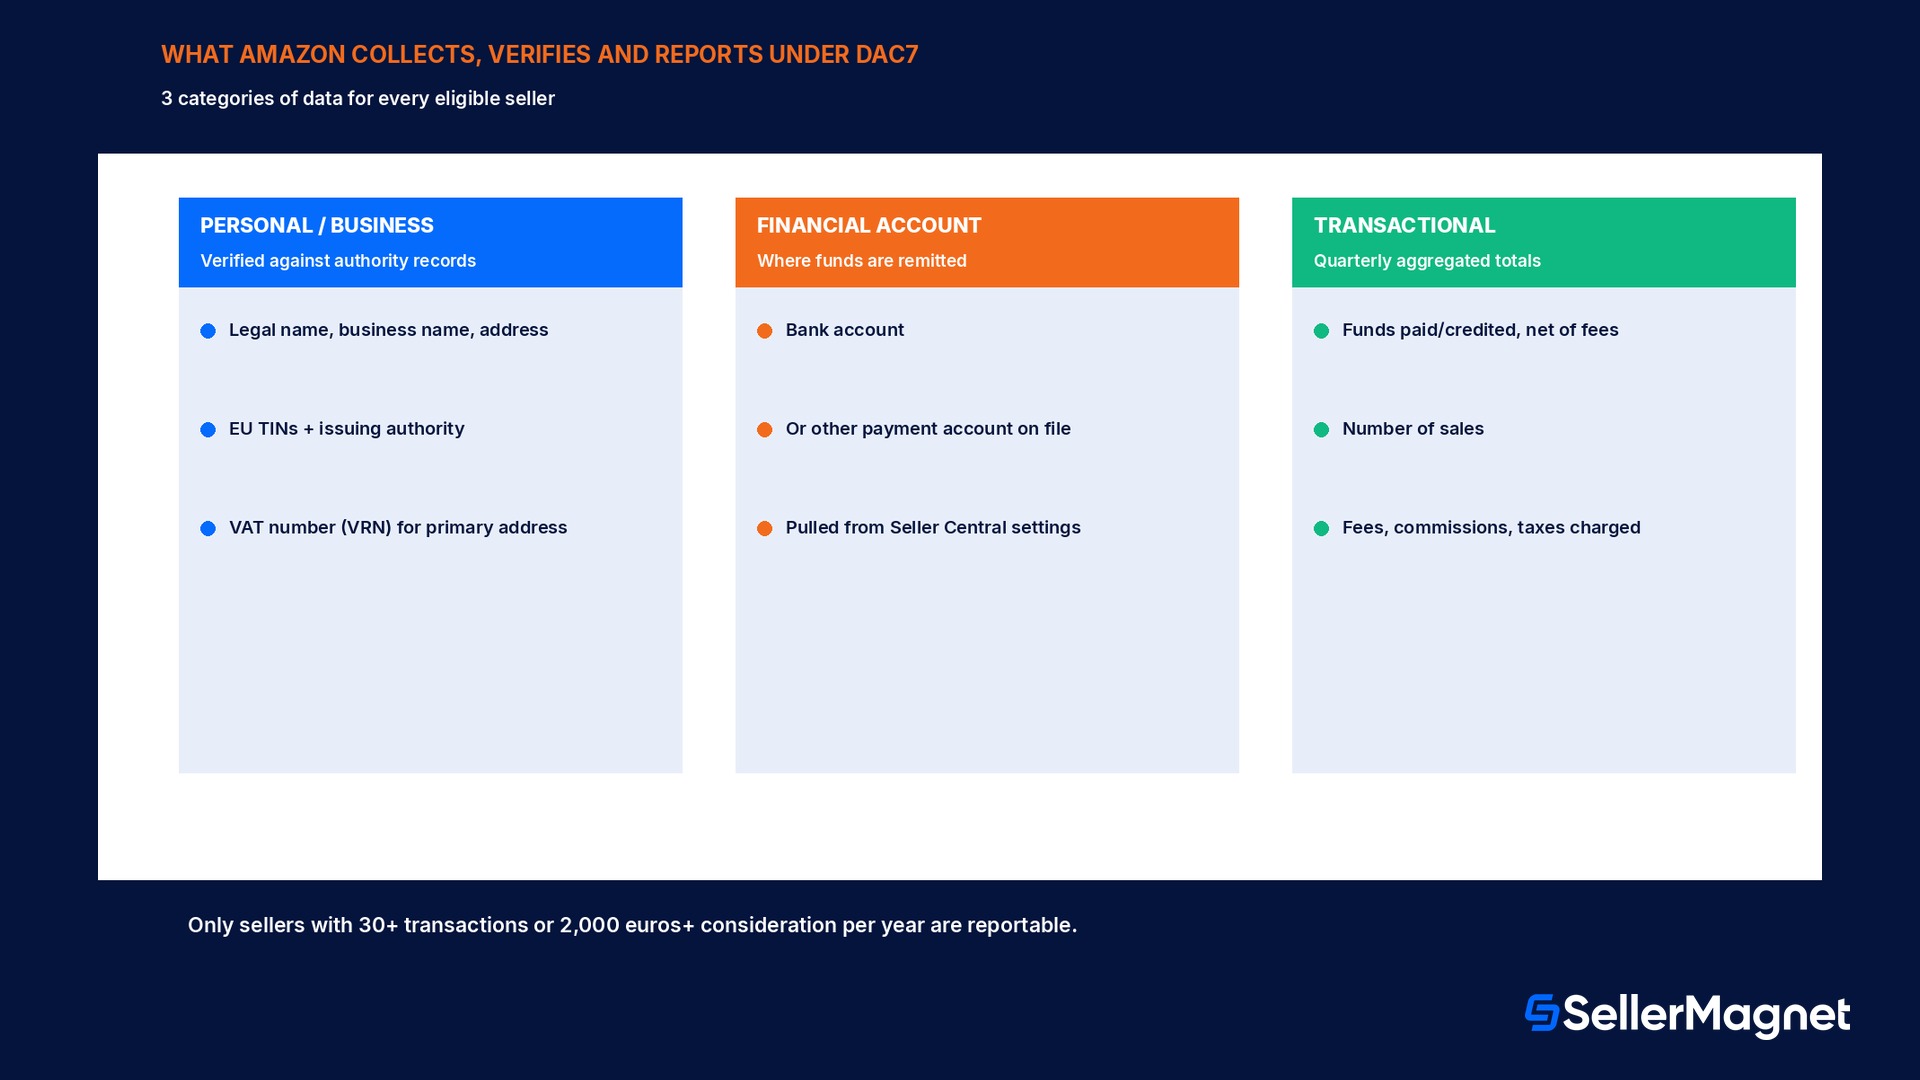
O DAC7, formalmente a 7.ª alteração da Diretiva de Cooperação Administrativa, é uma diretiva da UE que trata um marketplace online que facilita vendas para vendedores sediados na UE como um intermediário de reporte para efeitos fiscais, o mesmo papel que um banco já desempenha para os rendimentos de juros. Para cada vendedor que determina estar no âmbito, a Amazon tem de fazer três coisas distintas, cada uma um passo de conformidade separado e não um único formulário: recolher informação adicional como números de identificação fiscal (TIN), números de registo comercial e uma lista de estabelecimentos permanentes na UE; verificar essa informação, o que inclui confirmá-la junto dos registos da própria autoridade emissora em vez de aceitar apenas a palavra do vendedor; e reportar os dados do vendedor, o montante da contraprestação obtido, as taxas cobradas e os dados bancários relevantes às autoridades fiscais competentes. Nada disto é opcional do lado da Amazon depois de um vendedor ultrapassar o limiar: a diretiva obriga a Amazon a desativar uma conta não conforme se a informação exigida não for fornecida e verificada no prazo de 60 dias após a primeira notificação, razão pela qual o DAC7 surge como um prazo ao nível da conta, e não como um processo silencioso em segundo plano.
Categoria
O que a Amazon reporta
De onde vem
Pessoal / empresarial
Nome legal ou nome da empresa, endereço, todos os TIN da UE com a respetiva autoridade emissora, número de registo de IVA (VRN) para o endereço principal, data de nascimento quando aplicável
Conta do Seller Central e definições fiscais, verificadas junto dos registos da autoridade
Conta financeira
Conta bancária ou outra conta de pagamento para onde os fundos são transferidos
Definições de pagamento do Seller Central
Transacional
Total trimestral dos fundos pagos ou creditados (líquidos de taxas), número de vendas, taxas/comissões/impostos cobrados
Registos de transações da própria Amazon para a conta
Quem está realmente no âmbito: o limiar de 30 transações e 2.000 euros
Nem todos os vendedores da UE são reportados no âmbito do DAC7, e o limite é específico em vez de uma regra geral aplicada a todas as contas: as próprias orientações da Amazon indicam que apenas os vendedores com um mínimo de 30 transações ou um montante da contraprestação total de 2.000 euros ou mais num ano civil são elegíveis para reporte. Um vendedor que fique abaixo de ambos os valores, poucas transações e um montante da contraprestação total reduzido, não é reportado nesse ano, e a Amazon afirma isto claramente, sem deixar à interpretação. Isso não significa necessariamente que o portal do DAC7 desapareça do Seller Central; um vendedor abaixo do limite ainda pode vê-lo, e o preenchimento proativo é explicitamente opcional para esse vendedor, a menos que algo mude, uma nova morada, uma alteração do tipo de empresa, uma atualização do número de identificação fiscal, ou a janela periódica de reconfirmação de 36 meses, que volta a acionar o requisito independentemente do volume de transações. A leitura prática para a maioria dos vendedores pequenos ou sazonais da UE é verificar ambos os valores para o ano civil em questão, em vez de assumir que uma conta com pouca atividade está automaticamente isenta, já que o limite é avaliado por ano, não de forma permanente.
Estar abaixo do limite não significa que o DAC7 nunca mais se aplique
Um vendedor que se manteve abaixo de 30 transações e de 2.000 euros este ano não é reportado este ano, mas a mesma conta é reavaliada em relação a ambos os valores todos os anos. Um ano mais calmo seguido de um ano mais movimentado pode fazer com que a mesma conta volte a ficar dentro do âmbito, sem qualquer aviso adicional além da notificação normal do DAC7.
O que é o prazo de 60 dias e o que acontece se não for cumprido?
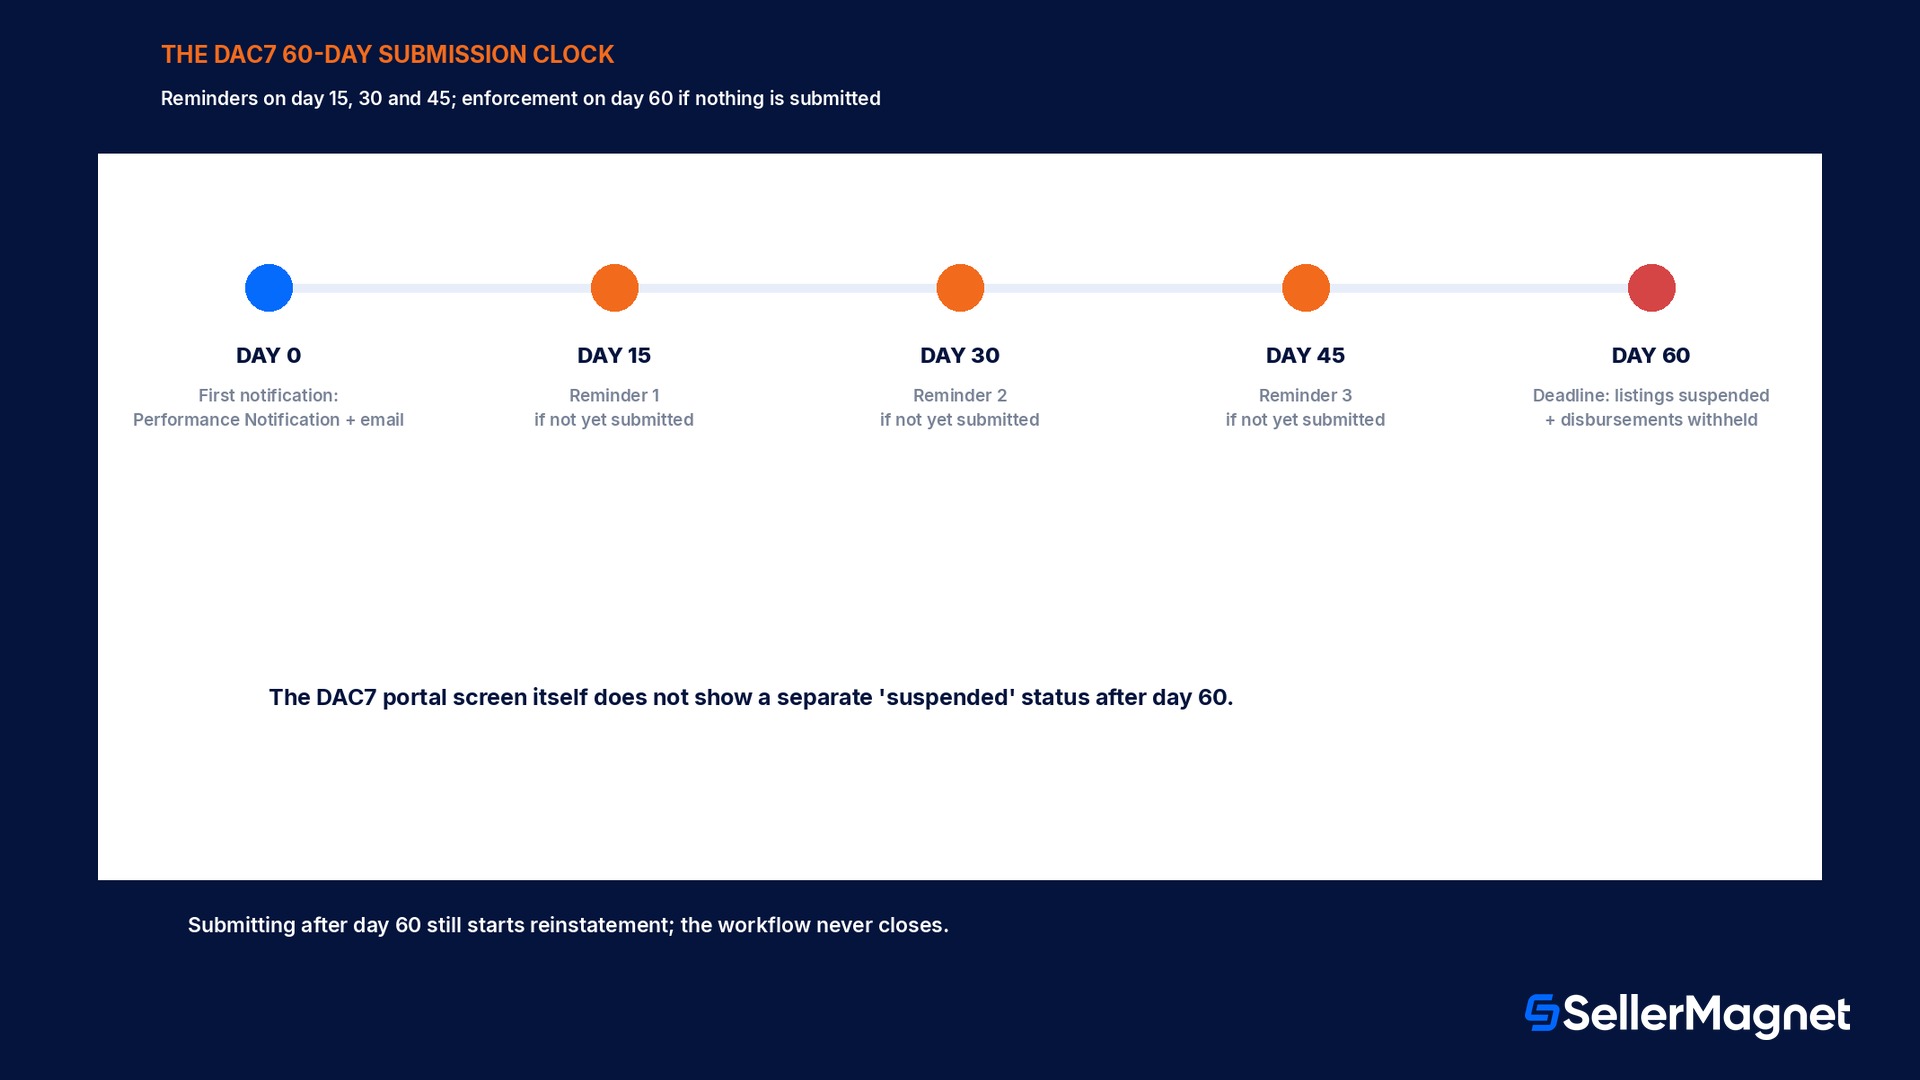
O próprio calendário do DAC7 definido pela Amazon funciona com um relógio fixo, não com um objetivo flexível. O dia 0 é a primeira notificação, enviada tanto como uma Performance Notification na página de Account Health como por e-mail; a partir dessa data, o vendedor tem 60 dias para concluir todo o fluxo de trabalho do portal do DAC7 e ter a submissão verificada. A Amazon não espera em silêncio entretanto: são enviadas notificações de aviso no dia 15, no dia 30 e no dia 45, com um aviso final pouco antes do limite do dia 60. Se o dia 60 chegar sem uma submissão bem-sucedida, a Amazon toma duas medidas de aplicação na conta ao mesmo tempo, não apenas uma: os anúncios são suspensos, pelo que a conta não pode vender, e os pagamentos são retidos, pelo que os fundos existentes ficam bloqueados em vez de serem pagos. Há um detalhe nas próprias orientações da Amazon que vale a pena interpretar à letra: o próprio portal não mostra um estado de suspensão separado; o estado do DAC7 permanece simplesmente «at risk» e o fluxo de trabalho continua aberto, o que significa que um vendedor que só verifique o ecrã do DAC7 à procura de um sinal visível em vermelho pode não perceber que a suspensão dos anúncios e a retenção dos pagamentos já entraram em vigor noutra parte da conta. Concluir a submissão depois do dia 60 ainda inicia o processo de reposição, já que o fluxo de trabalho nunca fecha, mas a suspensão e os fundos retidos são o estado em que a conta permanece até isso acontecer.
Dia
O que acontece
Dia 0
Primeira notificação do DAC7: Performance Notification + e-mail
Dia 15
Notificação de aviso se ainda não tiver sido submetido
Dia 30
Notificação de aviso se ainda não tiver sido submetido
Dia 45
Notificação de aviso se ainda não tiver sido submetido
Pouco antes do dia 60
Aviso final
Dia 60
Prazo limite: anúncios suspensos + pagamentos retidos se não tiver sido submetido e verificado
Como é efetivamente calculado o montante da contraprestação reportado?
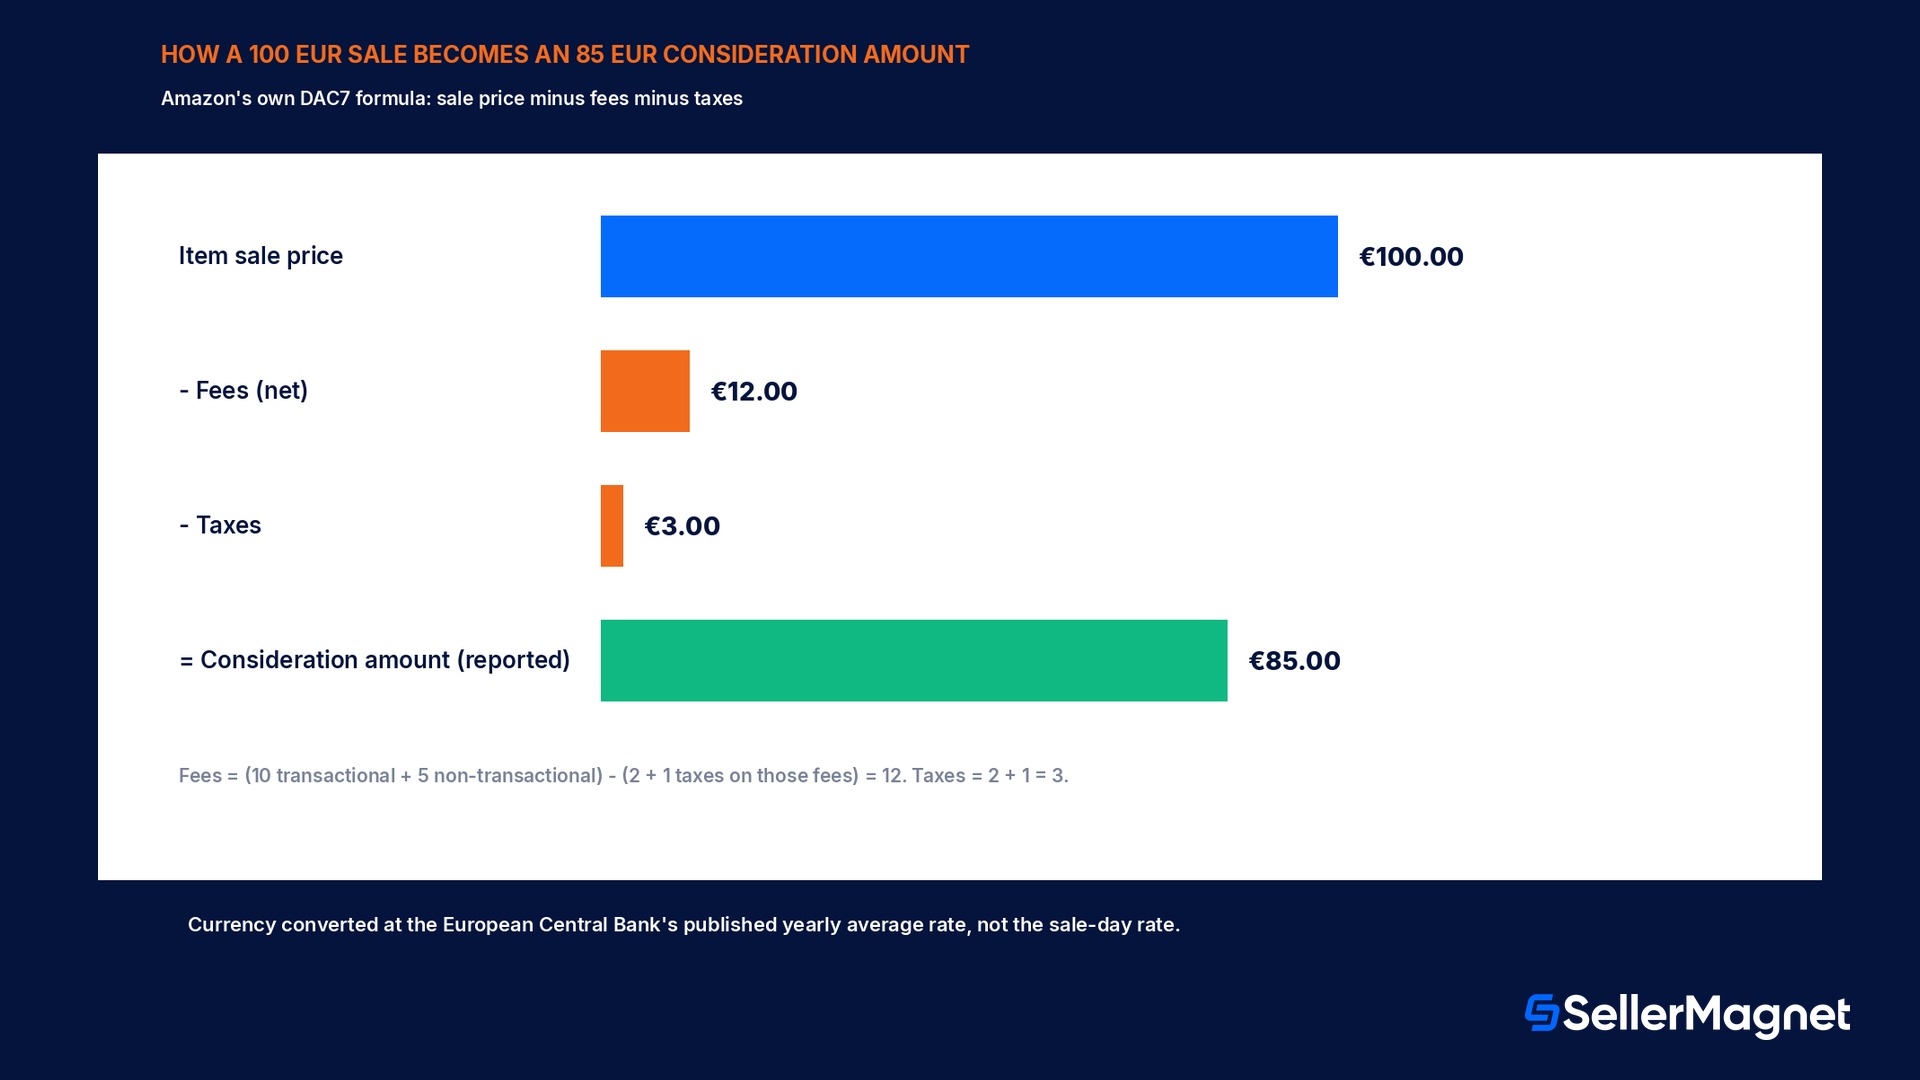
O número que o DAC7 reporta a uma autoridade fiscal não é o preço de venda bruto que o comprador pagou; é um montante da contraprestação calculado com uma fórmula específica que deduz taxas e impostos em duas etapas distintas. O cálculo publicado pela própria Amazon é: o montante da contraprestação é igual ao preço de venda do artigo menos as taxas menos os impostos, em que as taxas equivalem à soma das taxas transacionais e não transacionais menos a soma dos impostos transacionais e não transacionais sobre essas taxas, e os impostos equivalem aos impostos transacionais mais os impostos não transacionais. Aplicar esta fórmula a uma venda real torna claro este processo de dedução em duas etapas, em vez de o deixar abstrato. Considera um preço de venda do artigo de 100 euros, com taxas transacionais (incluindo impostos sobre essas taxas) de 10 euros e a parte correspondente ao imposto desse valor, 2 euros, discriminada separadamente, mais taxas não transacionais (incluindo impostos sobre essas taxas) de 5 euros, sendo 1 euro desse valor imposto. As taxas no sentido do DAC7 totalizam 15 euros de taxas combinadas menos 3 euros de impostos combinados sobre taxas, resultando num valor líquido de 12 euros; os impostos totalizam 2 euros mais 1 euro, ou seja, 3 euros; e o montante da contraprestação reportado é 100 menos 12 menos 3, ou seja, 85 euros. Um vendedor que reconcilie os seus próprios registos com o relatório do DAC7, ou com os valores de margem do próprio SellerMagnet, tem de usar este mesmo montante da contraprestação, e não o preço de venda bruto, caso contrário os dois valores nunca vão corresponder. Para vendas realizadas numa moeda diferente do euro, a Amazon faz a conversão utilizando as taxas de câmbio médias anuais publicadas pelo Banco Central Europeu, e não a taxa do dia da venda individual.
Vender em várias lojas da UE, e fora da UE
O DAC7 assenta numa estrutura da UE já existente, as regras-modelo mais amplas da OCDE para plataformas digitais, que várias jurisdições fora da UE adotaram de forma semelhante, o que explica em parte por que razão um vendedor ativo em várias marketplaces ao mesmo tempo recebe pedidos globalmente comparáveis de mais do que uma loja, e não uma particularidade exclusiva da UE. Um vendedor com anúncios em várias marketplaces da UE, Alemanha, França, Itália, Espanha, Países Baixos, Suécia, Polónia, Bélgica e Irlanda, não preenche o DAC7 separadamente em cada uma. As orientações da Amazon são explícitas quanto a considerar a UE como uma única loja para efeitos de DAC7: o limiar de 30 transações e 2.000 euros é avaliado sobre o total combinado de todas as marketplaces da UE, e o vendedor faz a submissão uma única vez, em qualquer conta Seller Central da UE à sua escolha, cobrindo todas as outras. Essa consolidação termina na própria fronteira da UE. Um vendedor que também atinja o limiar numa loja fora da UE, Estados Unidos, Canadá, México ou Brasil, entre outras, tem uma obrigação de conformidade separada no respetivo portal de cada uma dessas lojas, avaliada apenas com base nas transações dessa loja; completar a submissão na UE não tem qualquer efeito nessas contas, e um vendedor ativo em várias marketplaces fora da UE pode ter de repetir o processo mais do que uma vez fora da UE, mesmo depois de concluída a submissão única na UE. O detalhe do IVA dentro do portal é mais limitado do que os vendedores às vezes esperam: o portal do DAC7 apenas mostra o número de registo de IVA associado ao país do endereço principal do vendedor, mesmo quando o vendedor possui números de IVA adicionais na UE registados noutros países; esses outros números permanecem armazenados nas definições fiscais do Seller Central e simplesmente não aparecem no ecrã do DAC7. Um vendedor sem qualquer número de IVA na UE tem, ainda assim, de declarar isso explicitamente dentro do portal, em vez de deixar o campo em branco, já que um campo vazio não é tratado como equivalente a uma declaração deliberada de 'sem número de IVA'.
Alteração de circunstâncias e a reconfirmação a cada 36 meses
Uma submissão de DAC7 concluída não é uma formalidade única que nunca mais é revisitada. Existem quatro situações específicas que reabrem o processo de verificação numa conta que já submeteu com sucesso. Uma alteração de endereço, ao atualizar o endereço principal no Seller Central, reinicia a verificação junto da autoridade fiscal correspondente ao novo endereço. Uma alteração do tipo de negócio só funciona numa direção para este efeito: passar de uma conta de vendedor individual para uma entidade empresarial registada (por exemplo, um empresário em nome individual que se constitui em sociedade) volta a desencadear o DAC7, enquanto a mudança no sentido inverso, de entidade para individual, não é suportada pelo processo e exige um caminho diferente. Uma alteração do número fiscal, seja adicionar, remover ou editar um TIN ou número de IVA, também reabre a verificação, uma vez que o registo previamente verificado já não corresponde ao que a conta indica atualmente. Independentemente de qualquer uma destas situações, a Amazon exige que todos os vendedores reconfirmem a sua declaração de DAC7 a cada 36 meses, mesmo que nada tenha mudado, tratando uma submissão antiga mas tecnicamente ainda correta da mesma forma que uma que realmente precisa de atualização. Nenhuma destas quatro situações pode ser ignorada: um vendedor que atualiza um endereço ou um número fiscal no Seller Central sem concluir a reverificação de DAC7 resultante fica, na prática, no mesmo estado de não verificado que um vendedor que nunca submeteu, com o mesmo prazo de 60 dias e as mesmas consequências de suspensão e retenção de fundos caso esse prazo expire.
O e-mail de notificação, e o que a Amazon realmente faz com os dados
Um vendedor que conclui o DAC7 com sucesso não deixa simplesmente de ter notícias sobre o assunto depois disso. As próprias orientações da Amazon descrevem o envio de um e-mail de notificação separado, antes de o relatório efetivo ser enviado às autoridades fiscais, contendo os dados específicos que vão ser partilhados, para que o vendedor possa revê-los e exercer os direitos que lhe assistam ao abrigo da legislação de proteção de dados aplicável, antes de o relatório ser enviado. A informação pessoal e financeira subjacente é retirada do que o vendedor inseriu no Seller Central numa data fixa de fim de ano, 31 de dezembro, sendo os totais transacionais agregados provenientes dos próprios registos de transações da Amazon, e não de algo que o vendedor submeta separadamente para efeitos de relato. Uma alteração feita antes desse corte de 31 de dezembro fica refletida no relatório do ano em curso; uma alteração feita depois dessa data transita, em vez disso, para o período de relato seguinte, o que é relevante para um vendedor que atualiza um endereço ou um número fiscal já no final do ano e espera que isso se reflita de imediato. As orientações da Amazon também são diretas ao afirmar que os requisitos específicos do DAC7 podem mudar ao longo do tempo, à medida que a diretiva da UE subjacente é novamente alterada, e que os vendedores serão informados de qualquer alteração que os afete, em vez de as regras atuais serem tratadas como permanentemente fixas.
As discrepâncias específicas que bloqueiam uma submissão de DAC7
Um nome ou endereço que não corresponde exatamente. As próprias orientações de resolução de problemas da Amazon identificam isto como a falha de verificação mais comum: o nome legal da empresa e o endereço principal no Seller Central têm de corresponder exatamente ao registo da autoridade fiscal, incluindo pontuação, abreviaturas e caracteres especiais, e não apenas em termos de conteúdo.
Tratar a verificação de identidade (KYC) e o DAC7 como sendo o mesmo requisito. São sistemas separados e independentes, e ambos têm de ser cumpridos para que uma conta fique totalmente ativa; um vendedor que resolve a sua submissão de DAC7 enquanto uma questão de KYC não relacionada ainda está pendente não verá a conta regularizada.
Deixar o campo 'sem número de IVA na UE' em branco em vez de o declarar. Um vendedor que, de facto, não possui um número de IVA na UE tem, ainda assim, de o declarar explicitamente no portal; um campo vazio não é interpretado como uma declaração deliberada e pode bloquear a verificação.
Assumir que uma submissão da UE concluída cobre uma loja fora da UE. Um vendedor que atinge o limiar nos EUA ou noutra loja fora da UE continua a precisar de uma submissão separada no portal de conformidade próprio dessa loja; a consolidação à escala da UE não se estende além da UE.
Não concluir a reverificação resultante depois de uma alteração de endereço, entidade ou número de identificação fiscal. Atualizar o campo correspondente no Seller Central não é a mesma ação que concluir o fluxo do DAC7 que essa alteração volta a desencadear; a conta pode continuar não verificada até que esse segundo passo seja cumprido.
Verificar apenas o ecrã do portal do DAC7 à procura de um sinal de problema. O portal não mostra um estado de suspensão separado depois do dia 60; o estado de anúncios suspensos e desembolsos retidos já pode estar em vigor noutro ponto da conta enquanto o próprio ecrã do DAC7 ainda apenas indica 'em risco'.
O que a SellerMagnet pode e não pode fazer a este respeito
Concluir e verificar uma submissão do DAC7 acontece inteiramente dentro do próprio portal de conformidade do Seller Central, diretamente entre o vendedor e a Amazon; nenhuma ferramenta de terceiros, incluindo a SellerMagnet, submete informação fiscal em nome de um vendedor nem tem qualquer papel na verificação da mesma pela Amazon. Onde a Calculadora de Taxas e o Analytics da SellerMagnet ajudam é na reconciliação dos números depois de um relatório DAC7 existir: a calculadora de taxas decompõe uma venda nos mesmos componentes de taxa de referência e taxa FBA que alimentam a própria cifra de taxas da Amazon na fórmula do montante da contraprestação acima, e o analytics dá a um vendedor o seu próprio total acumulado de transações e receitas líquidas para confirmar, com antecedência suficiente antes do final do ano, em relação ao limiar de 30 transações ou 2000 euros, em vez de só descobrir onde a contagem ficou quando a própria notificação da Amazon chega.
O DAC7 cobre os dados fiscais de vendedores da UE comunicados às autoridades da UE; os vendedores dos EUA, ou vendedores da UE que também vendem na loja dos EUA, enfrentam um mecanismo de comunicação separado, abordado no guia de comunicação fiscal 1099-K da SellerMagnet, que explica em vez disso o limiar e o formulário dos EUA. Os dois são geridos por autoridades fiscais diferentes, sob regras diferentes, e não são intermutáveis.
Lista de verificação antes de o prazo do DAC7 terminar
Como resolver uma notificação do DAC7 antes do prazo de 60 dias
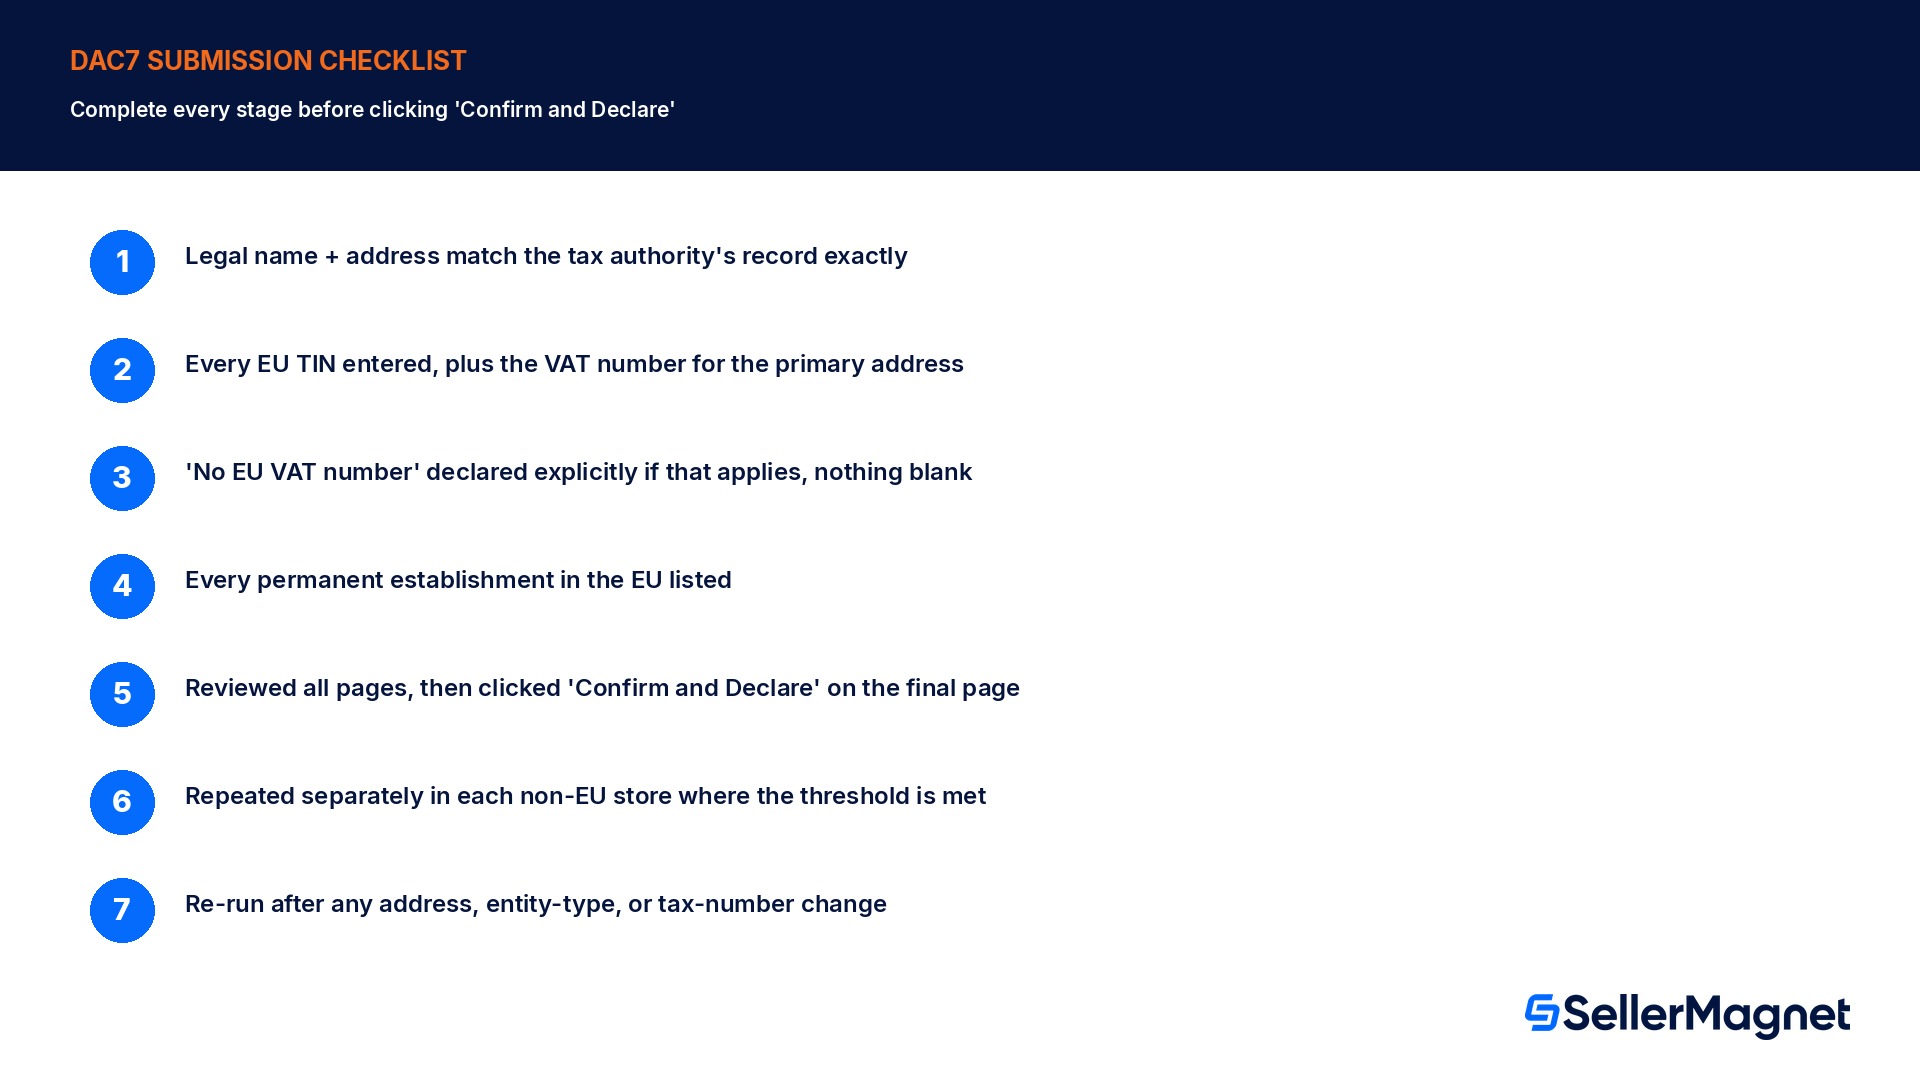
Confirma que o nome legal e o endereço correspondem exatamente ao registo da autoridade fiscal - Incluindo pontuação, abreviaturas e carateres especiais, não apenas a mesma informação redigida de forma diferente.
Introduz todos os TIN da UE e o número de IVA do endereço principal - O portal mostra apenas o número de registo de IVA associado ao endereço principal; os outros números de IVA da UE permanecem nas definições fiscais do Seller Central.
Declara explicitamente se não existir nenhum número de IVA da UE - Não deixes nada em branco; um campo vazio não é interpretado como uma declaração deliberada de 'sem número de IVA'.
Lista todos os estabelecimentos permanentes na UE - Obrigatório antes do passo de confirmação final, não é um detalhe opcional.
Revê todas as páginas e depois clica em 'Confirmar e Declarar' na página final - Guardar o progresso em páginas individuais não conta como uma submissão; só a declaração final conta.
Repete separadamente em cada loja fora da UE onde o limiar seja atingido - A submissão da UE cobre todos os mercados da UE de uma só vez, mas não cobre os EUA, o Canadá, o México, o Brasil ou outras lojas fora da UE.
Repete o fluxo depois de qualquer alteração de endereço, entidade ou número fiscal - Atualizar apenas o campo no Seller Central não conclui a reverificação que essa alteração volta a desencadear.
O que é o DAC7, em termos simples?
O DAC7 é uma diretiva da UE (Diretiva do Conselho 2021/514) que exige que a Amazon, enquanto marketplace, recolha, verifique e comunique a identificação fiscal e os dados de vendas trimestrais dos vendedores sediados na UE às autoridades fiscais da UE. É uma obrigação de conformidade da Amazon, acionada quando um vendedor ultrapassa um limiar de comunicação.
Quem é efetivamente comunicado no âmbito do DAC7?
Apenas os vendedores com pelo menos 30 transações ou 2000 euros ou mais em montante total da contraprestação por ano civil. Os vendedores abaixo de ambos os valores não são comunicados nesse ano, embora o portal do DAC7 possa continuar visível.
O que acontece se eu perder o prazo de 60 dias do DAC7?
A Amazon suspende os anúncios da conta (sem possibilidade de vender) e retém os desembolsos (fundos retidos) até que a informação exigida seja submetida e verificada. O próprio portal do DAC7 não mostra um estado de suspensão separado.
O montante da contraprestação que o DAC7 comunica é o mesmo que o meu preço de venda?
Não. É o preço de venda menos as taxas menos os impostos, utilizando a fórmula própria da Amazon, que compensa separadamente as taxas e impostos transacionais e não transacionais. Uma venda de 100 euros, com as taxas e impostos do exemplo prático da própria Amazon, é comunicada como um montante da contraprestação de 85 euros.
Preciso de concluir o DAC7 separadamente para cada país da UE em que vendo?
Não. A UE conta como uma única loja para efeitos do DAC7: concluí-lo uma vez em qualquer conta do Seller Central da UE cobre todos os mercados da UE. As lojas fora da UE exigem cada uma a sua própria submissão separada no respetivo portal de conformidade.
Já concluí o DAC7. Porque me estão a pedir outra vez?
Uma alteração de endereço, a passagem de uma conta individual para uma entidade empresarial, uma alteração do número fiscal ou a reconfirmação obrigatória a cada 36 meses voltam todas a desencadear o fluxo de verificação, mesmo que a submissão original tenha sido aceite.
O DAC7 e a verificação de identidade do vendedor da Amazon (KYC) são a mesma coisa?
Não, são requisitos separados e independentes. Ambos têm de ser cumpridos para que uma conta esteja totalmente ativa; resolver um não resolve o outro.
Stop Juggling Tools. SellerMagnet Combines Everything You Need.