Guía del DAC7 de Amazon para la UE: informe fiscal 2026
R
RenéFreelance Amazon Editor
|
15 min de lectura
Llega un correo de Amazon con un asunto relacionado con el DAC7, y la primera reacción del vendedor suele ser pensar que es otro aviso de Account Health y dejarlo de lado. No lo es: el DAC7 es una directiva de la UE que obliga a Amazon, como marketplace, a recopilar los datos de identificación fiscal de los vendedores que entran en su ámbito de aplicación, verificarlos contra la base de datos de la autoridad competente y reportar los resultados, junto con un desglose trimestral de lo que ese vendedor ha ganado, directamente a las autoridades fiscales de la UE. Si se deja pasar el plazo que da Amazon para completarlo, la consecuencia no es una carta de advertencia: es una cuenta suspendida y pagos retenidos, algo que se activa automáticamente en cuanto vence un plazo fijo, sin un aviso independiente de que eso ya ha ocurrido. Esta guía repasa qué información exige realmente el DAC7, quién entra dentro de su ámbito (el umbral de 30 transacciones y 2.000 euros que la mayoría de los vendedores nunca ha leído con atención), el plazo exacto de 60 días y qué ocurre en cada punto de recordatorio, cómo la propia fórmula de Amazon para calcular el importe de la contraprestación convierte un precio de venta en la cifra que se reporta a las autoridades fiscales, y los desajustes concretos y documentados que con más frecuencia bloquean una presentación que parecía completa.
El DAC7 es una directiva de la UE (Directiva 2021/514 del Consejo) que obliga a Amazon a recopilar los números de identificación fiscal, los datos empresariales y la información sobre establecimientos permanentes de los vendedores cuya dirección principal esté en la UE, a verificar esa información contra los registros de la autoridad fiscal y a reportarla, junto con las ventas, comisiones e impuestos trimestrales del vendedor, a las autoridades fiscales de la UE. Solo entran en su ámbito de aplicación los vendedores con al menos 30 transacciones o 2.000 euros de contraprestación reportable al año. Amazon da 60 días desde la primera notificación para presentar la información requerida en el portal del DAC7 dentro de Seller Central; si se deja pasar ese plazo, se suspenden los listados de la cuenta y se retienen sus pagos hasta que la información se presente y se verifique.
¿Qué exige realmente el DAC7 que Amazon recopile y reporte?
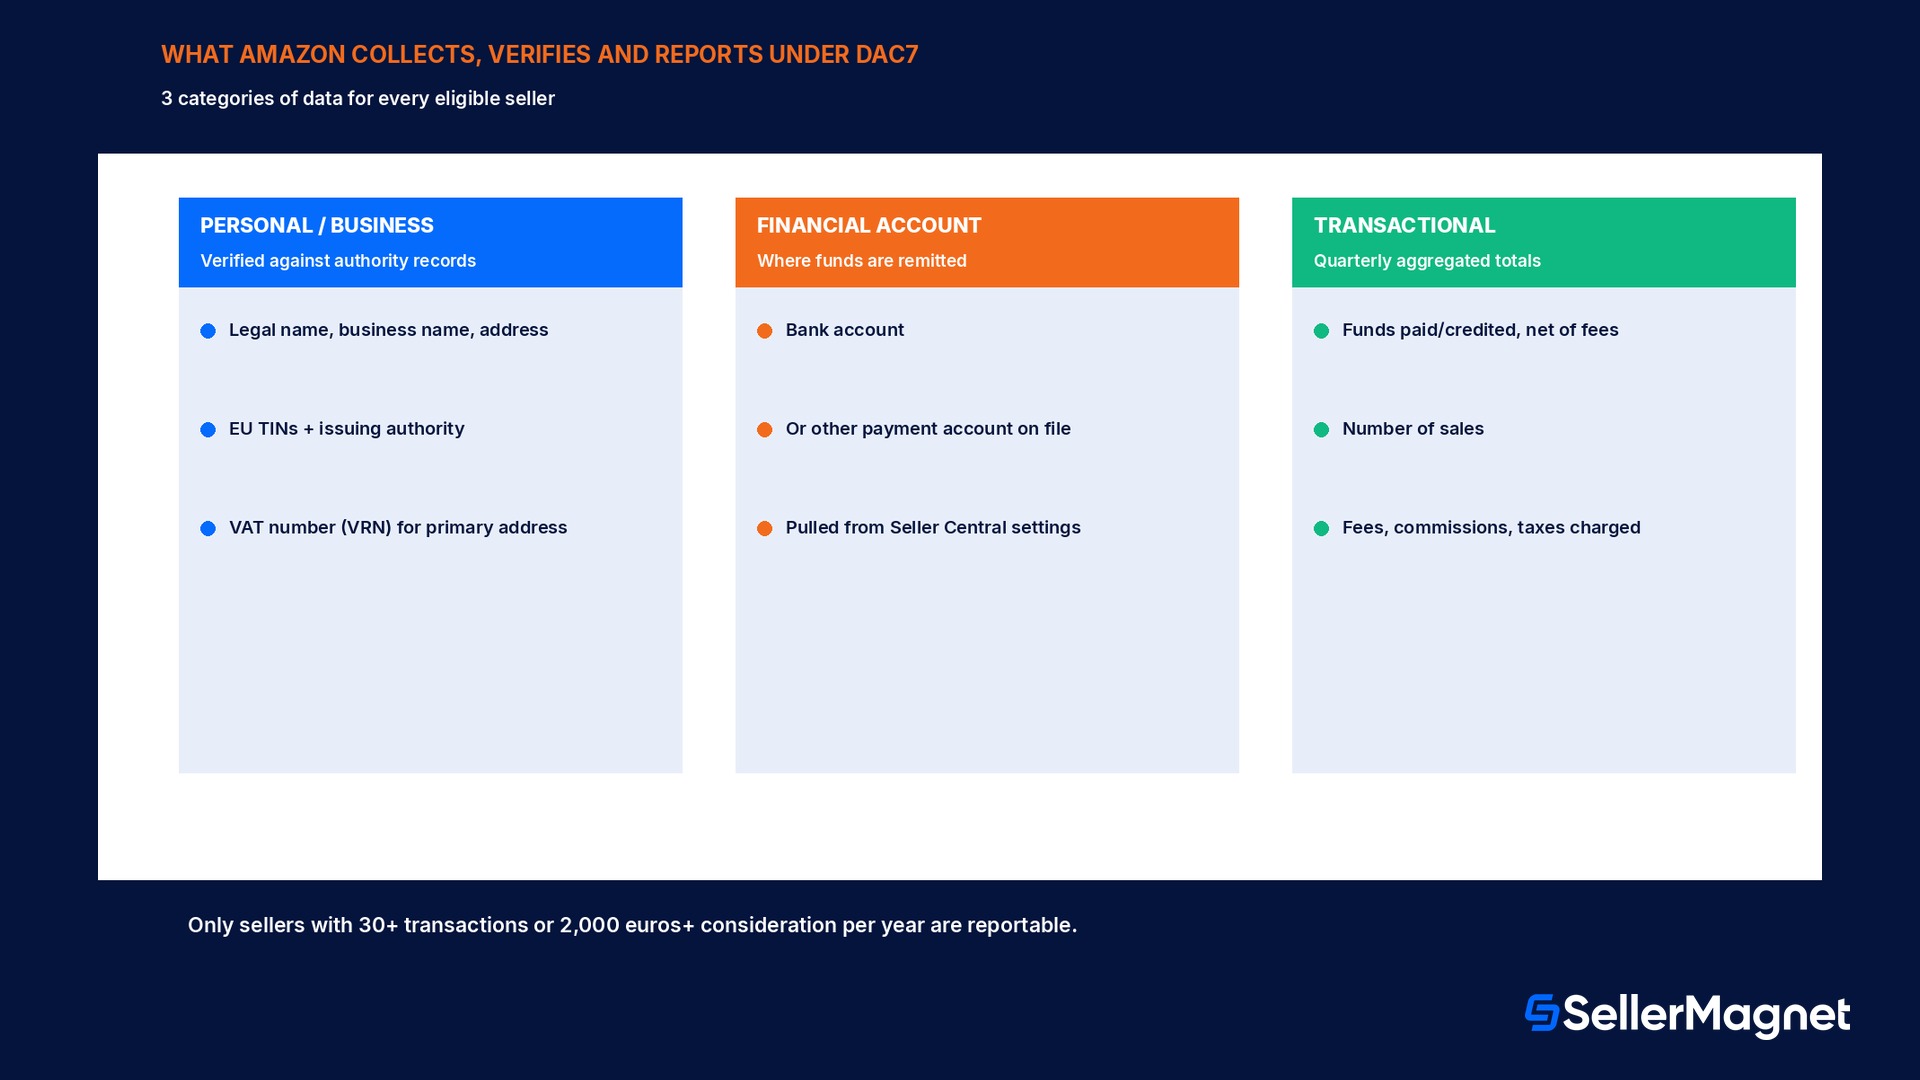
El DAC7, formalmente la séptima modificación de la Directiva sobre Cooperación Administrativa, es una directiva de la UE que trata a un marketplace online que facilita ventas de vendedores radicados en la UE como un intermediario a efectos fiscales con obligación de reportar, el mismo papel que un banco ya desempeña para los ingresos por intereses. Para cada vendedor que determina que entra en su ámbito de aplicación, Amazon tiene que hacer tres cosas distintas, cada una un paso de cumplimiento independiente y no un simple formulario: recopilar información adicional como los números de identificación fiscal (TIN), los números de registro de la empresa y una lista de establecimientos permanentes en la UE; verificar esa información, lo que incluye comprobarla contra los registros de la propia autoridad emisora en lugar de dar por buena la palabra del vendedor; y reportar los datos del vendedor, la contraprestación obtenida, las comisiones cobradas y los datos bancarios pertinentes a las autoridades fiscales competentes. Nada de esto es opcional para Amazon una vez que un vendedor supera el umbral: la directiva obliga a Amazon a desactivar una cuenta que no cumpla si la información requerida no se proporciona y verifica dentro de los 60 días siguientes a la primera notificación, por lo que el DAC7 aparece como un plazo a nivel de cuenta y no como un proceso silencioso que corre en segundo plano.
Categoría
Qué reporta Amazon
De dónde procede
Personal / empresarial
Nombre legal o nombre de la empresa, dirección, todos los TIN de la UE con la autoridad emisora, número de registro de IVA (VRN) de la dirección principal, fecha de nacimiento cuando corresponda
Cuenta de Seller Central y configuración fiscal, verificado contra los registros de la autoridad
Cuenta financiera
Cuenta bancaria u otra cuenta de pago a la que se transfieren los fondos
Configuración de pagos de Seller Central
Transaccional
Total trimestral de fondos pagados o abonados (netos de comisiones), número de ventas, comisiones/tasas/impuestos cobrados
Los propios registros de transacciones de Amazon para la cuenta
Quién entra realmente en su ámbito de aplicación: el umbral de 30 transacciones y 2.000 euros
No todos los vendedores de la UE son reportados bajo el DAC7, y el límite es específico, no una norma general aplicada a cada cuenta: la propia guía de Amazon indica que solo los vendedores con un mínimo de 30 transacciones o un importe de la contraprestación total de 2.000 euros o más en un año natural son candidatos a ser reportados. Un vendedor que se mantiene por debajo de ambas cifras, pocas transacciones y un importe de la contraprestación total reducido, no es reportado ese año, y Amazon lo expone con claridad en lugar de dejarlo a la interpretación. Eso no significa necesariamente que el portal del DAC7 desaparezca de Seller Central; un vendedor por debajo del umbral puede seguir viéndolo, y completarlo de forma proactiva es explícitamente opcional para ese vendedor, salvo que algo cambie: una nueva dirección, un cambio de tipo de negocio, una actualización del número fiscal o la ventana periódica de reconfirmación de 36 meses, lo que vuelve a activar el requisito independientemente del volumen de transacciones. La lectura práctica para la mayoría de vendedores pequeños o estacionales de la UE es comprobar ambas cifras para el año natural en lugar de asumir que una cuenta con poca actividad está automáticamente exenta, ya que el umbral se evalúa cada año, no de forma permanente.
Estar por debajo del umbral no significa que el DAC7 no vuelva a aplicarse nunca más
Un vendedor que se mantuvo por debajo de 30 transacciones y de 2.000 euros este año no es reportado este año, pero esa misma cuenta se reevalúa frente a ambas cifras cada año. Un año más tranquilo seguido de uno con más actividad puede volver a situar esa misma cuenta dentro del ámbito de aplicación, sin otro aviso aparte de la notificación habitual del DAC7.
¿Cuál es el plazo de 60 días, y qué ocurre si no se cumple?
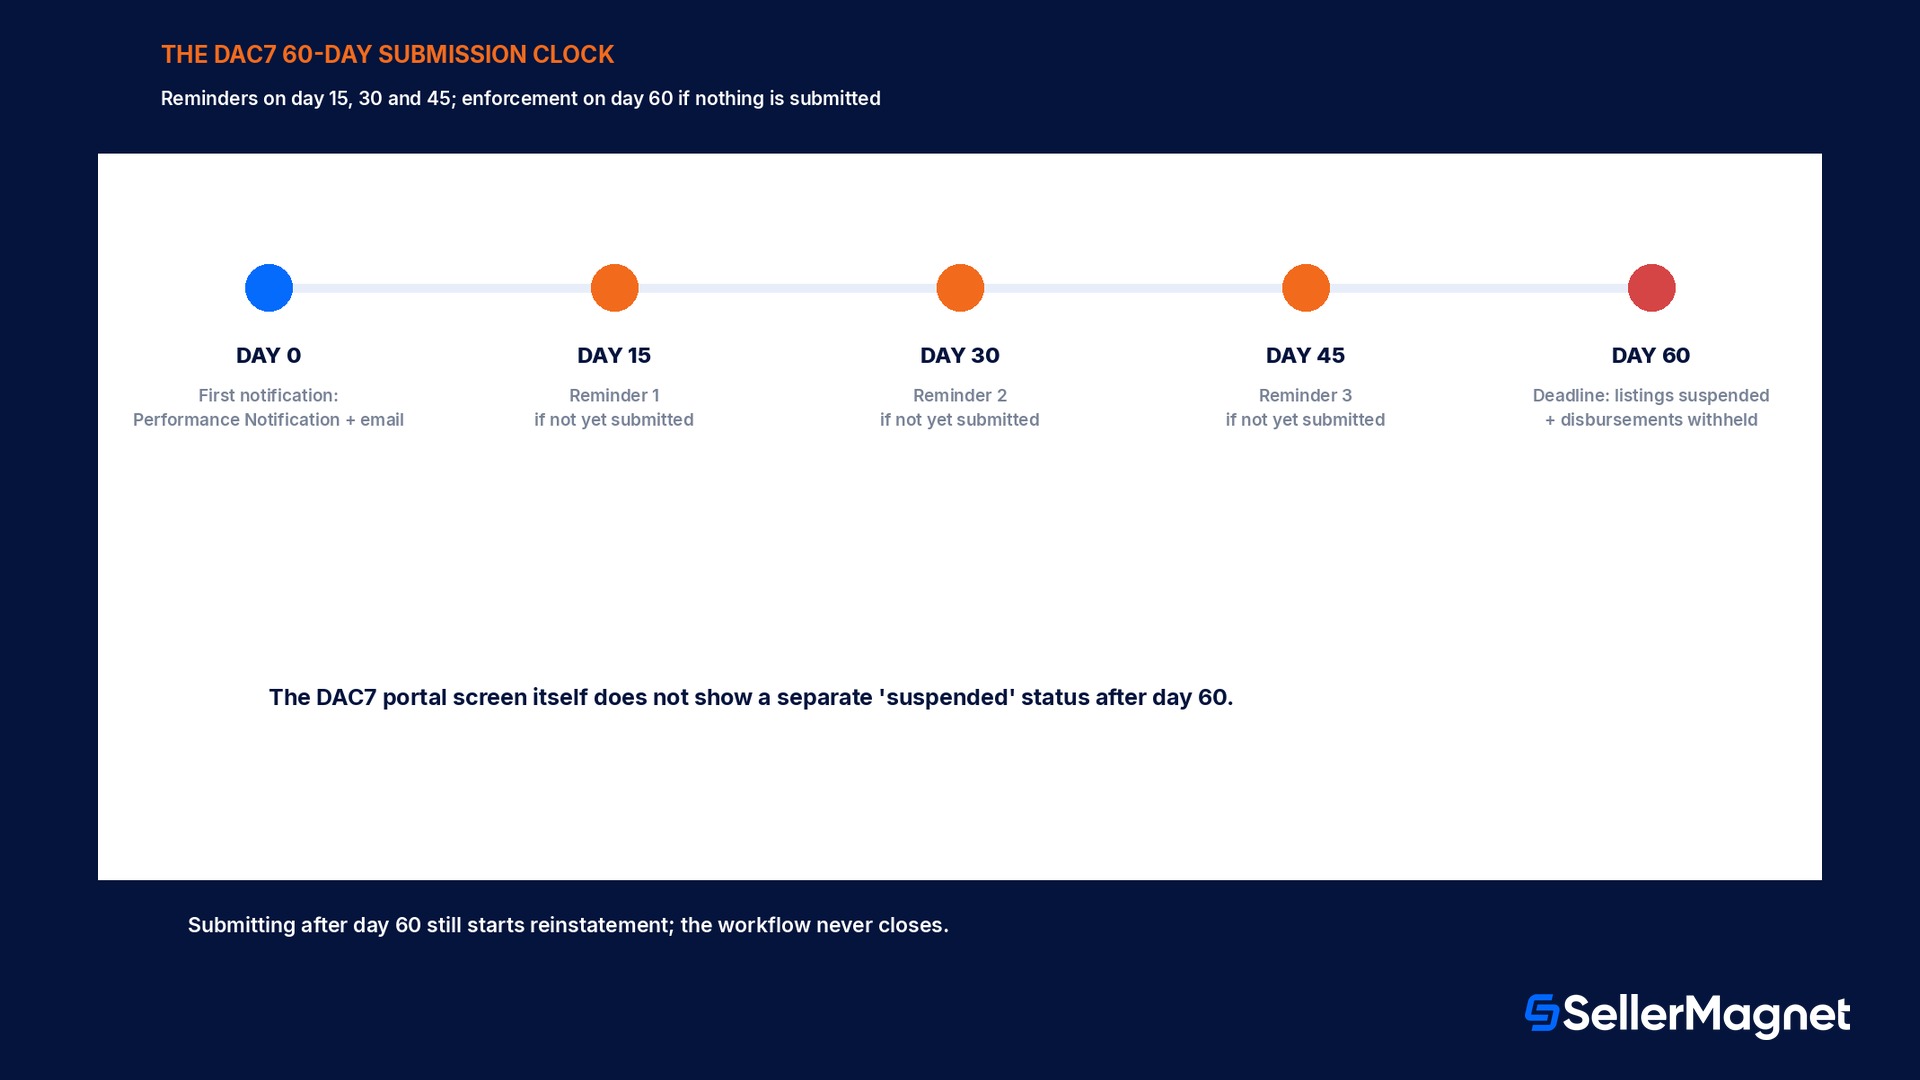
El propio calendario del DAC7 de Amazon funciona con un reloj fijo, no como un objetivo orientativo. El día 0 es la primera notificación, que se envía tanto como Performance Notification en la página de Estado de la Cuenta como por correo electrónico; a partir de esa fecha, el vendedor dispone de 60 días para completar todo el flujo de trabajo del portal del DAC7 y que el envío quede verificado. Amazon no espera en silencio durante ese plazo: se envían notificaciones de recordatorio el día 15, el día 30 y el día 45, con un último recordatorio poco antes del límite del día 60. Si llega el día 60 sin un envío correcto, Amazon aplica dos medidas sobre la cuenta a la vez, no una sola: se suspenden los listados, de modo que la cuenta no puede vender, y se retienen los pagos, de modo que los fondos existentes quedan bloqueados en lugar de abonarse. Hay un detalle en la propia guía de Amazon que conviene tomar de forma literal: el propio portal no muestra un estado de suspensión separado; el estado del DAC7 simplemente permanece en riesgo y el flujo de trabajo sigue abierto, lo que significa que un vendedor que solo revise la pantalla del DAC7 buscando una alerta visible puede no darse cuenta de que la suspensión de listados y la retención de pagos ya se han aplicado en otra parte de la cuenta. Completar el envío después del día 60 igualmente inicia el proceso de reactivación, ya que el flujo de trabajo nunca se cierra, pero la suspensión y los fondos retenidos son el estado en el que permanece la cuenta hasta que eso ocurra.
Día
Qué ocurre
Día 0
Primera notificación del DAC7: Performance Notification + correo electrónico
Día 15
Notificación de recordatorio si aún no se ha enviado
Día 30
Notificación de recordatorio si todavía no se ha enviado
Día 45
Notificación de recordatorio si todavía no se ha enviado
Poco antes del día 60
Recordatorio final
Día 60
Plazo límite: los listings se suspenden y los pagos se retienen si no se presenta y verifica a tiempo
¿Cómo se calcula realmente el importe de la contraprestación declarado?
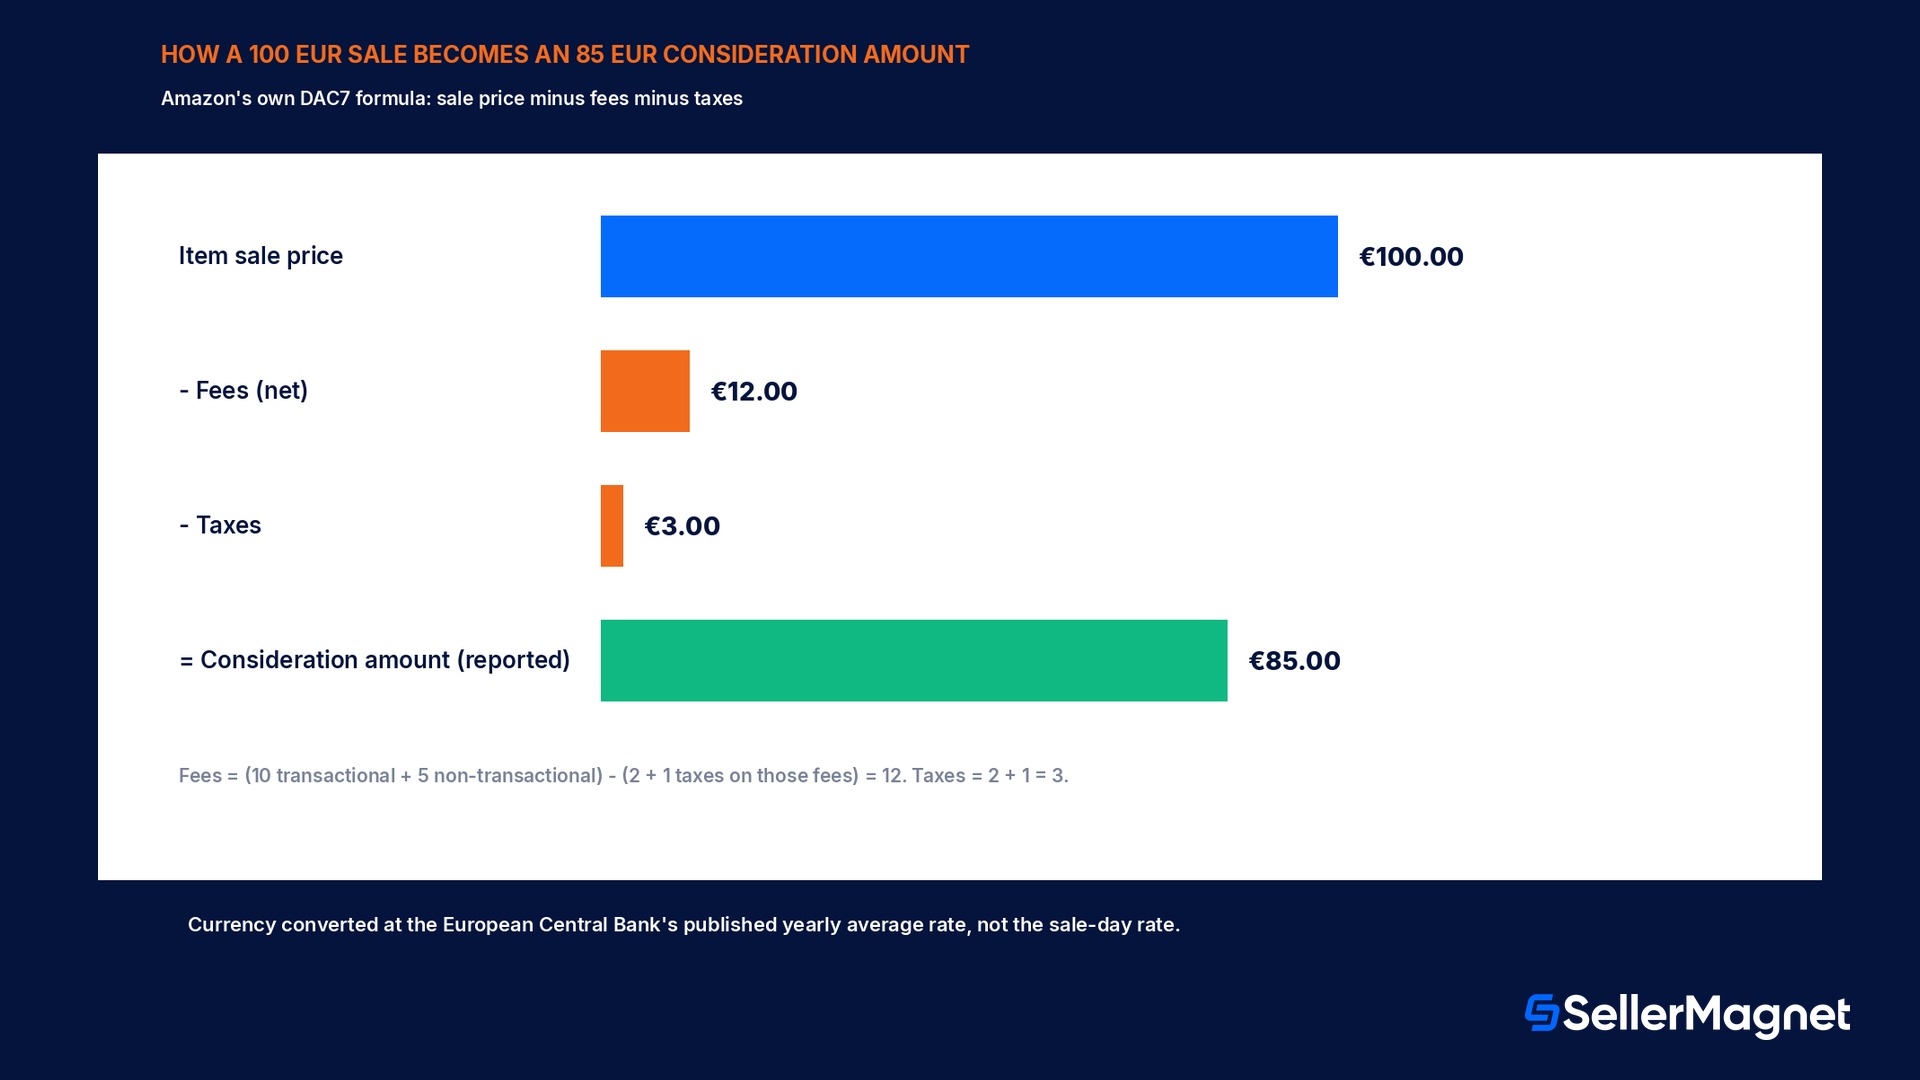
La cifra que el DAC7 comunica a la administración tributaria no es el precio de venta anunciado que pagó el comprador, sino un importe de la contraprestación calculado con una fórmula específica que compensa comisiones e impuestos en dos vías independientes. El cálculo que publica la propia Amazon es: el importe de la contraprestación equivale al precio de venta del artículo menos comisiones menos impuestos, donde comisiones equivale a la suma de comisiones transaccionales y no transaccionales menos la suma de los impuestos transaccionales y no transaccionales aplicados a esas comisiones, y impuestos equivale a los impuestos transaccionales más los impuestos no transaccionales. Aplicar una venta real a esa fórmula deja claro este doble ajuste, en lugar de dejarlo en abstracto. Tomemos un precio de venta del artículo de 100 euros, con comisiones transaccionales (incluidos los impuestos sobre esas comisiones) de 10 euros, de los que la parte correspondiente a impuestos, 2 euros, se desglosa por separado, más comisiones no transaccionales (incluidos los impuestos sobre esas comisiones) de 5 euros, de los que 1 euro corresponde a impuestos. Las comisiones en el sentido del DAC7 suman 15 euros de comisiones combinadas menos 3 euros de impuestos combinados sobre esas comisiones, lo que da un neto de 12 euros; los impuestos suman 2 euros más 1 euro, es decir, 3 euros; y el importe de la contraprestación declarado es 100 menos 12 menos 3, es decir, 85 euros. Un vendedor que concilie sus propios registros con el informe del DAC7, o con las cifras de margen de SellerMagnet, tiene que usar ese mismo importe de la contraprestación, no el precio de venta en bruto, o las dos cifras nunca coincidirán. Para las ventas realizadas en una divisa distinta del euro, Amazon convierte el importe usando los tipos de cambio medios anuales que publica el Banco Central Europeo, no el tipo del día concreto de cada venta.
Vender en varias tiendas de la UE, y fuera de la UE
El DAC7 se construye sobre un marco de la UE ya existente, las normas modelo más amplias de la OCDE para plataformas digitales, que varias jurisdicciones fuera de la UE han adoptado en forma similar, lo cual explica en parte por qué un vendedor activo en varios marketplaces a la vez recibe solicitudes comparables de más de una tienda y no una peculiaridad exclusiva de la UE. Un vendedor que gestiona anuncios en varios marketplaces de la UE, Alemania, Francia, Italia, España, los Países Bajos, Suecia, Polonia, Bélgica e Irlanda, no completa el DAC7 por separado en cada uno de ellos. Las indicaciones de Amazon son explícitas en cuanto a que la UE se considera una única tienda a efectos del DAC7: el umbral de 30 transacciones y 2.000 euros se evalúa sobre el total combinado de todos los marketplaces de la UE, y el vendedor realiza el envío una sola vez, en la cuenta de Seller Central de la UE que elija, para cubrir todos ellos. Esa consolidación termina en la propia frontera de la UE. Un vendedor que también alcanza el umbral en una tienda fuera de la UE, Estados Unidos, Canadá, México o Brasil, entre otras, tiene una obligación de cumplimiento independiente en el portal propio de cada una de esas tiendas, evaluada únicamente sobre las transacciones de esa tienda; completar el envío de la UE no tiene ningún efecto sobre esas cuentas, y un vendedor activo en varios marketplaces fuera de la UE puede tener que repetir el proceso más de una vez fuera de la UE incluso después de haber completado el envío único de la UE. El detalle del IVA dentro del portal es más limitado de lo que algunos vendedores esperan: el portal del DAC7 solo muestra el número de registro de IVA vinculado al país de la dirección principal del vendedor, incluso cuando el vendedor tiene otros números de IVA de la UE registrados en otros países; esos otros números permanecen almacenados en la configuración fiscal de Seller Central y simplemente no aparecen en la pantalla del DAC7. Un vendedor que no tiene ningún número de IVA de la UE debe declararlo explícitamente dentro del portal, en lugar de dejar el campo en blanco, ya que un campo vacío no se interpreta como equivalente a una declaración deliberada de 'sin número de IVA'.
Cambio de circunstancias y la reconfirmación cada 36 meses
Un envío del DAC7 ya completado no es un trámite que se realiza una sola vez y nunca se vuelve a revisar. Hay cuatro factores concretos que reabren el proceso de verificación en una cuenta que ya ha completado el envío con éxito. Un cambio de dirección, al actualizar la dirección principal dentro de Seller Central, reinicia la verificación frente a la autoridad fiscal de la nueva dirección. Un cambio de tipo de negocio solo funciona en una dirección a estos efectos: pasar de una cuenta de vendedor individual a una entidad empresarial registrada (por ejemplo, un autónomo que se constituye en sociedad) vuelve a activar el DAC7, mientras que el cambio en sentido contrario, de una entidad de nuevo a persona individual, no está explícitamente soportado por el proceso y requiere una vía distinta. Un cambio en el número fiscal, al añadir, eliminar o editar un TIN o un número de IVA, también reabre la verificación, ya que el registro previamente verificado ya no coincide con lo que la cuenta indica ahora. Al margen de todo lo anterior, Amazon exige a todos los vendedores reconfirmar su declaración del DAC7 cada 36 meses, independientemente de que algo haya cambiado o no, tratando un envío desactualizado pero técnicamente correcto de la misma manera que uno que realmente necesita una actualización. Ninguno de estos cuatro factores se puede omitir: un vendedor que actualiza una dirección o un número fiscal en Seller Central sin completar la reverificación del DAC7 resultante se encuentra, en la práctica, en el mismo estado sin verificar que un vendedor que nunca presentó el envío, con el mismo plazo de 60 días y la misma consecuencia de suspensión y retención de fondos si ese plazo vence.
El correo de notificación, y qué hace Amazon realmente con los datos
Un vendedor que completa el DAC7 correctamente no deja de tener noticias sobre ello a partir de ese momento. Las propias indicaciones de Amazon describen el envío de un correo de notificación independiente antes de que el informe real llegue a las autoridades fiscales, con los datos concretos que están a punto de compartirse, de modo que el vendedor pueda revisarlos y ejercer los derechos que correspondan según la normativa de protección de datos aplicable antes de que el informe se envíe. Los datos personales y financieros en los que se basa el informe se extraen de lo que el vendedor ha introducido en Seller Central a fecha de cierre del año, el 31 de diciembre, mientras que los totales de transacciones agregados proceden de los propios registros de transacciones de Amazon y no de ningún dato que el vendedor presente aparte con fines de notificación. Un cambio realizado antes de ese corte del 31 de diciembre se refleja en el informe del año en curso; uno realizado después pasa, en cambio, al siguiente periodo de notificación, algo que importa a un vendedor que actualiza una dirección o un número fiscal a finales de año y espera que se refleje de inmediato. Las indicaciones de Amazon también son claras en que los requisitos concretos del DAC7 pueden cambiar con el tiempo a medida que se modifique de nuevo la directiva de la UE en la que se basa, y que se informará a los vendedores de cualquier cambio que les afecte, en lugar de dar por hecho que las normas actuales son fijas de forma permanente.
Las discrepancias concretas que bloquean una presentación del DAC7
Un nombre o una dirección que no coinciden exactamente. Las propias indicaciones de resolución de problemas de Amazon señalan esto como el fallo de verificación más habitual: la razón social y la dirección principal en Seller Central deben coincidir exactamente con el registro de la autoridad fiscal, incluyendo puntuación, abreviaturas y caracteres especiales, no solo en el fondo.
Confundir la verificación de identidad (KYC) con el DAC7, como si fueran el mismo requisito. Son sistemas independientes y separados que deben cumplirse ambos para que una cuenta esté totalmente activa; un vendedor que corrige su presentación del DAC7 mientras sigue abierto un problema de KYC no distinto no verá la cuenta desbloqueada.
Dejar en blanco el campo de 'sin número de IVA de la UE' en lugar de declararlo. Un vendedor que realmente no tiene número de IVA de la UE debe indicarlo de forma explícita en el portal; un campo vacío no se interpreta como una declaración deliberada y puede bloquear la verificación.
Suponer que una presentación de la UE ya completada cubre una tienda fuera de la UE. Un vendedor que supera el umbral en EE. UU. u otra tienda fuera de la UE sigue necesitando una presentación independiente en el portal de cumplimiento propio de esa tienda; la consolidación a nivel de la UE no se extiende más allá de la UE.
No completar la reverificación que se activa tras un cambio de dirección, entidad o número fiscal. Actualizar el campo correspondiente en Seller Central no equivale a completar el proceso del DAC7 que ese cambio vuelve a activar; la cuenta puede quedar sin verificar hasta que se complete ese segundo paso.
Comprobar únicamente la pantalla del portal del DAC7 para detectar algún problema. El portal no muestra un estado de suspensión independiente a partir del día 60; el estado de listados suspendidos y desembolsos retenidos ya puede estar activo en otra parte de la cuenta mientras la propia pantalla del DAC7 todavía indica solo 'en riesgo'.
Qué puede y qué no puede hacer SellerMagnet al respecto
Completar y verificar una presentación del DAC7 ocurre íntegramente dentro del propio portal de cumplimiento de Seller Central, directamente entre el vendedor y Amazon; ninguna herramienta externa, incluida SellerMagnet, presenta información fiscal en nombre de un vendedor ni interviene de ningún modo en la verificación que hace Amazon de esos datos. Donde la ayuda de Fee Calculator y Analytics de SellerMagnet sí resulta útil es en conciliar las cifras una vez que existe un informe del DAC7: la calculadora de comisiones descompone una venta en los mismos componentes de comisión por referencia y comisión de FBA que alimentan la cifra de comisiones propia de Amazon en la fórmula del importe de la contraprestación anterior, y analytics ofrece al vendedor su propio total acumulado de transacciones e ingresos netos para comprobarlo frente al umbral de 30 transacciones o 2.000 euros mucho antes de que termine el año, en lugar de descubrir en qué punto quedó el recuento solo cuando llega la notificación de Amazon.
El DAC7 cubre los datos fiscales de los vendedores de la UE que se reportan a las autoridades de la UE; los vendedores de EE. UU., o los vendedores de la UE que también venden en la tienda de EE. UU., se enfrentan a un mecanismo de reporte distinto, tratado en la guía de reporte fiscal 1099-K de SellerMagnet, que explica en su lugar el umbral y el formulario de EE. UU. Ambos los gestionan autoridades fiscales distintas bajo normas distintas y no son intercambiables.
Lista de comprobación antes de que se agote el plazo del DAC7
Cómo resolver una notificación del DAC7 antes del plazo de 60 días
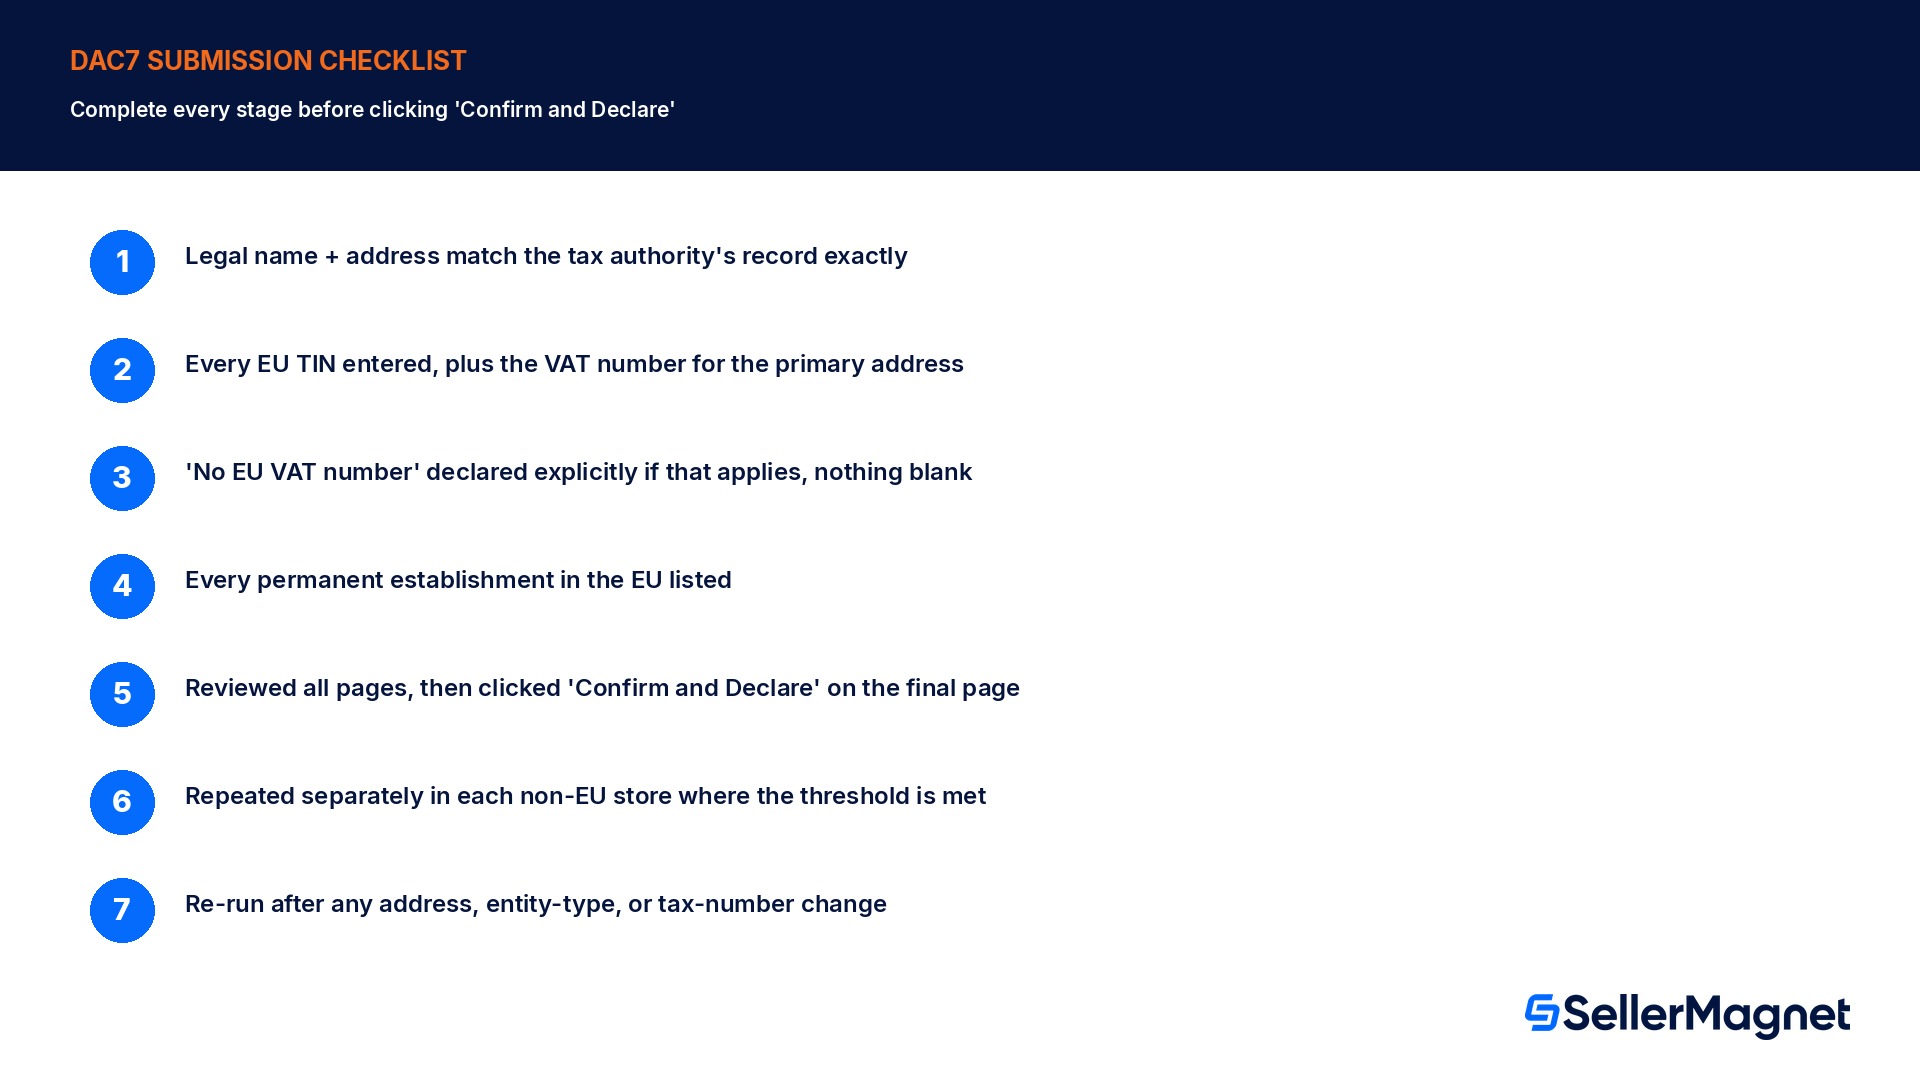
Confirma que el nombre legal y la dirección coinciden exactamente con el registro de la autoridad fiscal - Incluyendo puntuación, abreviaturas y caracteres especiales, no solo la misma información redactada de otra forma.
Introduce todos los TIN de la UE y el número de IVA de la dirección principal - El portal solo muestra el VRN asociado a la dirección principal; los demás números de IVA de la UE permanecen en la configuración fiscal de Seller Central.
Declara expresamente si no existe ningún número de IVA de la UE - No dejes nada en blanco; un campo vacío no se interpreta como una declaración deliberada de 'sin número de IVA'.
Enumera todos los establecimientos permanentes en la UE - Es obligatorio antes del paso final de confirmación, no un detalle opcional.
Revisa todas las páginas y, después, haz clic en 'Confirmar y declarar' en la última página - Guardar el progreso en páginas individuales no equivale a un envío; solo la declaración final cuenta como tal.
Repítelo por separado en cada tienda fuera de la UE en la que se alcance el umbral - El envío de la UE cubre a la vez todos los mercados de la UE, pero no cubre Estados Unidos, Canadá, México, Brasil ni otras tiendas fuera de la UE.
Vuelve a realizar el proceso tras cualquier cambio de dirección, entidad o número de identificación fiscal - Actualizar solo el campo en Seller Central no completa la nueva verificación que ese cambio vuelve a activar.
¿Qué es el DAC7, en términos sencillos?
El DAC7 es una directiva de la UE (Directiva del Consejo 2021/514) que obliga a Amazon, como marketplace, a recopilar, verificar y declarar el número de identificación fiscal y los datos trimestrales de ventas de los vendedores radicados en la UE ante las autoridades fiscales de la UE. Es una obligación de cumplimiento de Amazon, que se activa cuando un vendedor supera un umbral de declaración.
¿A quién se declara realmente bajo el DAC7?
Solo a los vendedores con al menos 30 transacciones o 2.000 euros o más en importe de la contraprestación total por año natural. Los vendedores que no superan ninguna de las dos cifras no se declaran ese año, aunque el portal del DAC7 puede seguir siendo visible.
¿Qué pasa si no cumplo el plazo de 60 días del DAC7?
Amazon suspende los listados de la cuenta (no se puede vender) y retiene los pagos (los fondos quedan bloqueados) hasta que se envíe y verifique la información requerida. El propio portal del DAC7 no muestra un estado de suspensión separado.
¿El importe de la contraprestación que declara el DAC7 es lo mismo que mi precio de venta?
No. Es el precio de venta menos las comisiones menos los impuestos, según la fórmula propia de Amazon que compensa por separado las comisiones y los impuestos transaccionales y no transaccionales. Una venta de 100 euros con las comisiones e impuestos del ejemplo práctico de Amazon se declara como un importe de la contraprestación de 85 euros.
¿Tengo que completar el DAC7 por separado en cada país de la UE en el que vendo?
No. La UE cuenta como una sola tienda para el DAC7: completarlo una vez en cualquier cuenta de Seller Central de la UE cubre todos los mercados de la UE. Las tiendas fuera de la UE requieren cada una su propio envío independiente en el portal de cumplimiento propio de esa tienda.
Ya completé el DAC7. ¿Por qué me lo vuelven a pedir?
Un cambio de dirección, el paso de una cuenta individual a una entidad comercial, un cambio de número de identificación fiscal o la reconfirmación obligatoria cada 36 meses vuelven a activar el proceso de verificación, incluso si el envío original fue aceptado.
¿Son lo mismo el DAC7 y la verificación de identidad del vendedor de Amazon (KYC)?
No, son requisitos independientes y separados. Ambos deben cumplirse para que una cuenta esté totalmente activa; resolver uno no resuelve el otro.
Stop Juggling Tools. SellerMagnet Combines Everything You Need.