1Sie verbinden Ihr Konto2Wir finden die Abweichungen und bereiten den Anspruch vor3Sie reichen ihn mit einem Klick ein und zahlen auf das, was zurückkommt
Eine E-Mail von Amazon mit einer Betreffzeile zu DAC7 trifft ein, und die erste Reaktion des Verkäufers ist meist, sie für einen weiteren Account-Health-Hinweis zu halten und zur Seite zu legen. Das ist sie nicht: DAC7 ist eine EU-Richtlinie, die Amazon als Marktplatz verpflichtet, von berechtigten Verkäufern steuerliche Identifikationsdaten einzuholen, diese mit der Datenbank der zuständigen Behörde abzugleichen und die Ergebnisse, zusammen mit einer vierteljährlichen Aufstellung der Einnahmen des jeweiligen Verkäufers, direkt an die EU-Steuerbehörden zu melden. Verpasst man das von Amazon gesetzte Zeitfenster zur Erledigung, folgt daraus kein Mahnschreiben, sondern ein gesperrtes Konto und einbehaltene Auszahlungen, automatisch ausgelöst, sobald eine feste Frist verstreicht, ohne dass eine separate Benachrichtigung darüber erfolgt, dass dies tatsächlich eingetreten ist. Dieser Leitfaden geht durch, welche Informationen DAC7 tatsächlich verlangt, wer betroffen ist (die Schwelle von 30 Transaktionen und 2.000 Euro, die die meisten Verkäufer nie genau gelesen haben), die genaue 60-Tage-Frist und was bei jedem Erinnerungspunkt passiert, wie Amazons eigene Formel für den Gegenleistungsbetrag einen Verkaufspreis in die an die Steuerbehörden gemeldete Zahl umrechnet, und die konkreten, dokumentierten Unstimmigkeiten, die eine scheinbar vollständige Einreichung am häufigsten ins Stocken bringen.
DAC7 ist eine EU-Richtlinie (Richtlinie 2021/514 des Rates), die Amazon verpflichtet, von Verkäufern mit Hauptsitz in der EU Steueridentifikationsnummern, Unternehmensdaten und Informationen zu Betriebsstätten einzuholen, diese Angaben mit den Aufzeichnungen der Steuerbehörden abzugleichen und sie zusammen mit den vierteljährlichen Verkäufen, Gebühren und Steuern des Verkäufers an die EU-Steuerbehörden zu melden. Betroffen sind nur Verkäufer mit mindestens 30 Transaktionen oder 2.000 Euro meldepflichtigem Gegenleistungsbetrag pro Jahr. Amazon räumt ab der ersten Benachrichtigung 60 Tage ein, um die erforderlichen Informationen im DAC7-Portal innerhalb von Seller Central einzureichen; wird diese Frist verpasst, werden die Angebote des Kontos gesperrt und dessen Auszahlungen einbehalten, bis die Informationen eingereicht und verifiziert wurden.
Was genau verlangt DAC7 von Amazon an Erhebung und Meldung?
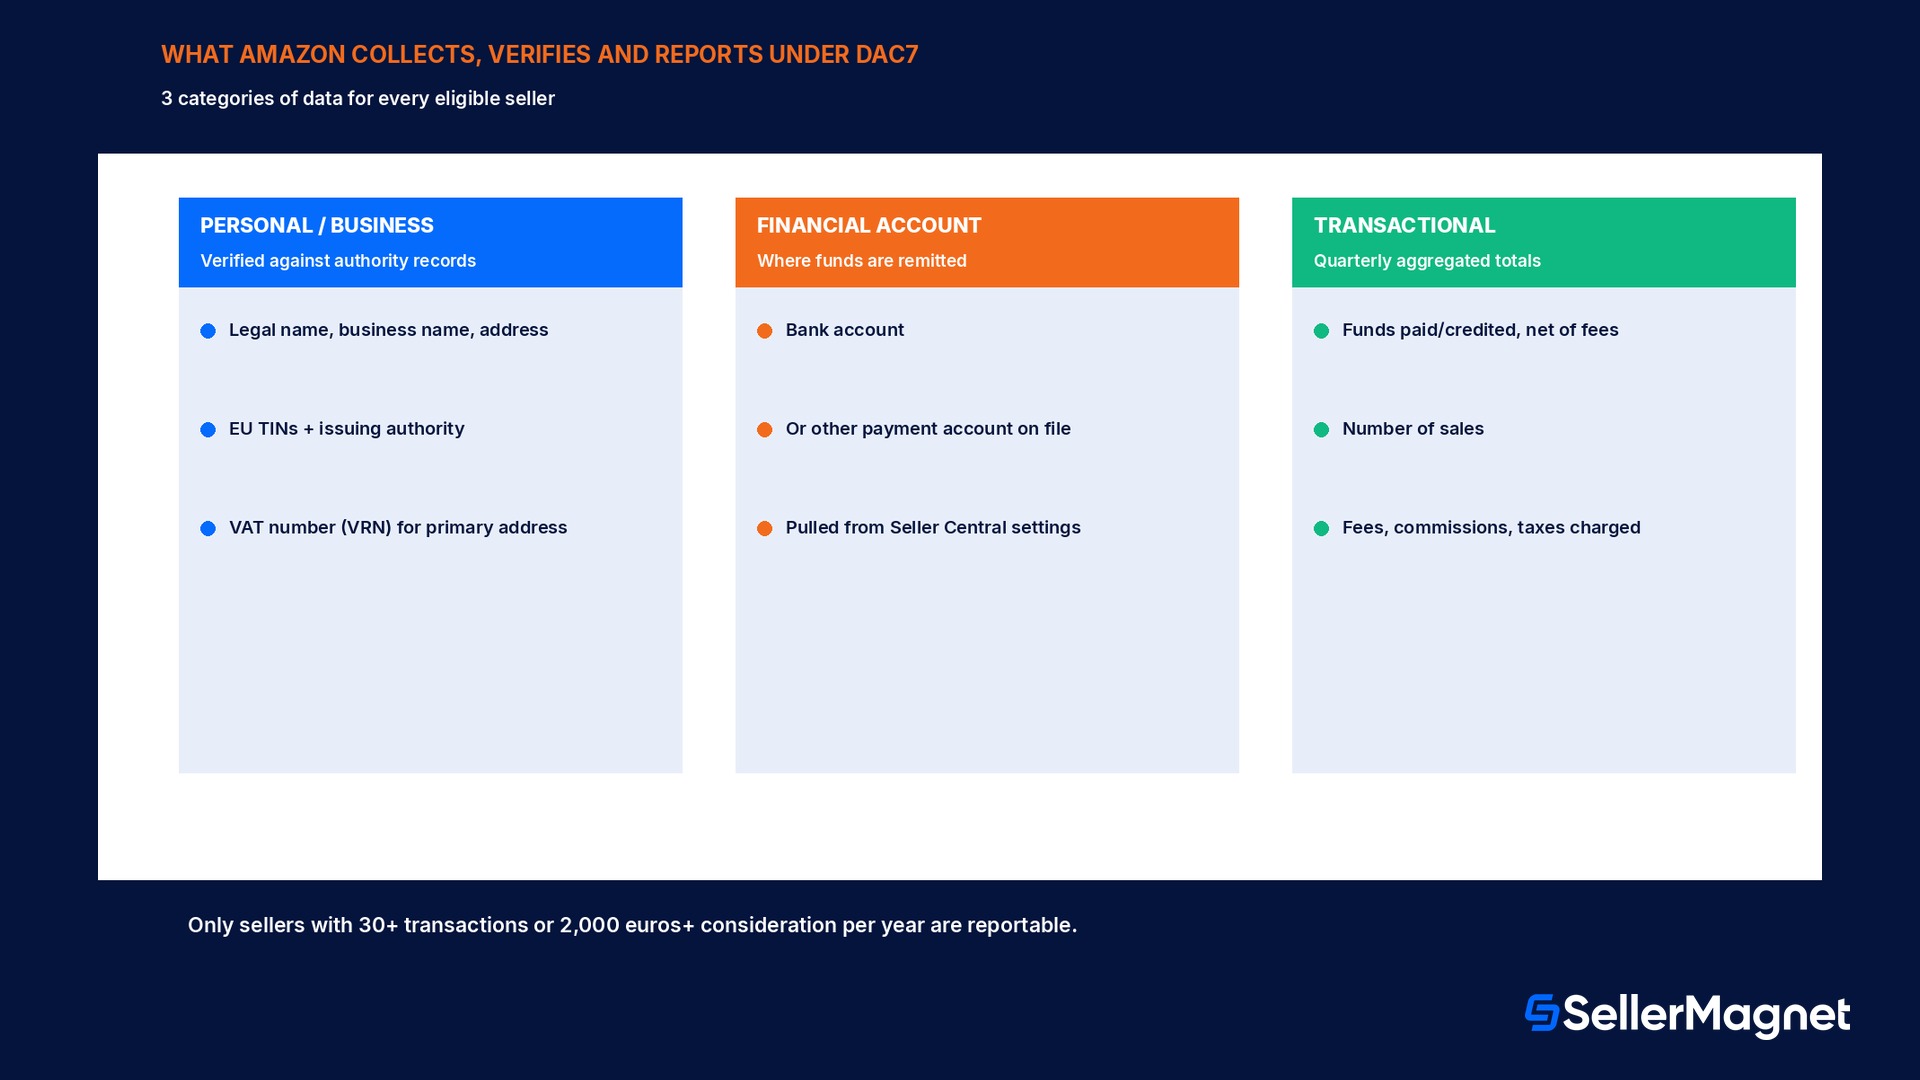
DAC7, offiziell die 7. Änderung der Richtlinie über die Verwaltungszusammenarbeit, ist eine EU-Richtlinie, die einen Online-Marktplatz, der Verkäufe für in der EU ansässige Verkäufer ermöglicht, steuerlich als meldenden Intermediär behandelt, dieselbe Rolle, die eine Bank bereits bei Zinserträgen übernimmt. Für jeden Verkäufer, den Amazon als meldepflichtig einstuft, muss Amazon drei unterschiedliche Dinge tun, jeweils ein eigener Compliance-Schritt und kein einzelnes Formular: zusätzliche Informationen wie Steueridentifikationsnummern (TINs), Unternehmensregisternummern und eine Liste der Betriebsstätten in der EU einholen; diese Informationen verifizieren, was bedeutet, sie mit den eigenen Aufzeichnungen der ausstellenden Behörde abzugleichen, statt sich auf die Angaben des Verkäufers zu verlassen; und die Daten des Verkäufers, den erzielten Gegenleistungsbetrag, die erhobenen Gebühren und relevante Bankdaten an die zuständigen Steuerbehörden melden. Sobald ein Verkäufer die Schwelle überschreitet, ist für Amazon keiner dieser Schritte optional: Die Richtlinie verpflichtet Amazon, ein nicht konformes Konto zu deaktivieren, wenn die erforderlichen Informationen nicht innerhalb von 60 Tagen nach der ersten Benachrichtigung bereitgestellt und verifiziert werden, weshalb DAC7 als Frist auf Kontoebene erscheint und nicht als stiller Hintergrundprozess.
Kategorie
Was Amazon meldet
Herkunft der Daten
Person / Unternehmen
Rechtlicher Name oder Firmenname, Adresse, alle EU-TINs mit ausstellender Behörde, USt-IdNr. für die Hauptadresse, gegebenenfalls Geburtsdatum
Seller-Central-Konto und Steuereinstellungen, mit Behördendaten abgeglichen
Finanzkonto
Bankkonto oder anderes Zahlungskonto, auf das Gelder überwiesen werden
Zahlungseinstellungen in Seller Central
Transaktionsbezogen
Vierteljährliche Gesamtsumme der ausgezahlten oder gutgeschriebenen Gelder (abzüglich Gebühren), Anzahl der Verkäufe, erhobene Gebühren/Provisionen/Steuern
Amazons eigene Transaktionsaufzeichnungen für das Konto
Wer tatsächlich betroffen ist: die Schwelle von 30 Transaktionen und 2.000 Euro
Nicht jeder EU-Verkäufer wird im Rahmen von DAC7 gemeldet, und die Grenze ist konkret definiert statt eine pauschale Regel für jedes Konto: Amazons eigene Richtlinie besagt, dass nur Verkäufer mit mindestens 30 Transaktionen oder einem Gegenleistungsbetrag von 2.000 Euro oder mehr in einem Kalenderjahr für die Meldung in Frage kommen. Ein Verkäufer, der unter beiden Werten liegt, also wenige Transaktionen und einen geringen Gegenleistungsbetrag aufweist, wird für dieses Jahr nicht gemeldet, und Amazon formuliert das klar, statt es der Interpretation zu überlassen. Das bedeutet jedoch nicht zwangsläufig, dass das DAC7-Portal aus Seller Central verschwindet; ein Verkäufer unterhalb der Schwelle kann es weiterhin sehen, und das vorsorgliche Ausfüllen ist für diesen Verkäufer ausdrücklich optional, sofern sich nichts ändert, etwa eine neue Adresse, ein Wechsel der Unternehmensform, eine Aktualisierung der Steuernummer oder das wiederkehrende Bestätigungsfenster alle 36 Monate, das die Pflicht unabhängig vom Transaktionsvolumen erneut auslöst. Für die meisten kleinen oder saisonalen EU-Verkäufer bedeutet das in der Praxis: Prüfen Sie beide Werte für das jeweilige Kalenderjahr, statt davon auszugehen, dass ein ruhiges Konto automatisch befreit ist, denn die Schwelle wird jährlich neu bewertet, nicht dauerhaft festgelegt.
Unterhalb der Schwelle zu liegen bedeutet nicht, dass DAC7 nie wieder greift
Ein Verkäufer, der dieses Jahr unter 30 Transaktionen und 2.000 Euro geblieben ist, wird dieses Jahr nicht gemeldet, aber dasselbe Konto wird jedes Jahr erneut anhand beider Werte bewertet. Auf ein ruhigeres Jahr kann ein geschäftigeres folgen, wodurch dasselbe Konto wieder in den Anwendungsbereich rutscht, ohne eine gesonderte Warnung über die übliche DAC7-Benachrichtigung hinaus.
Was ist die 60-Tage-Frist, und was passiert, wenn sie verpasst wird?
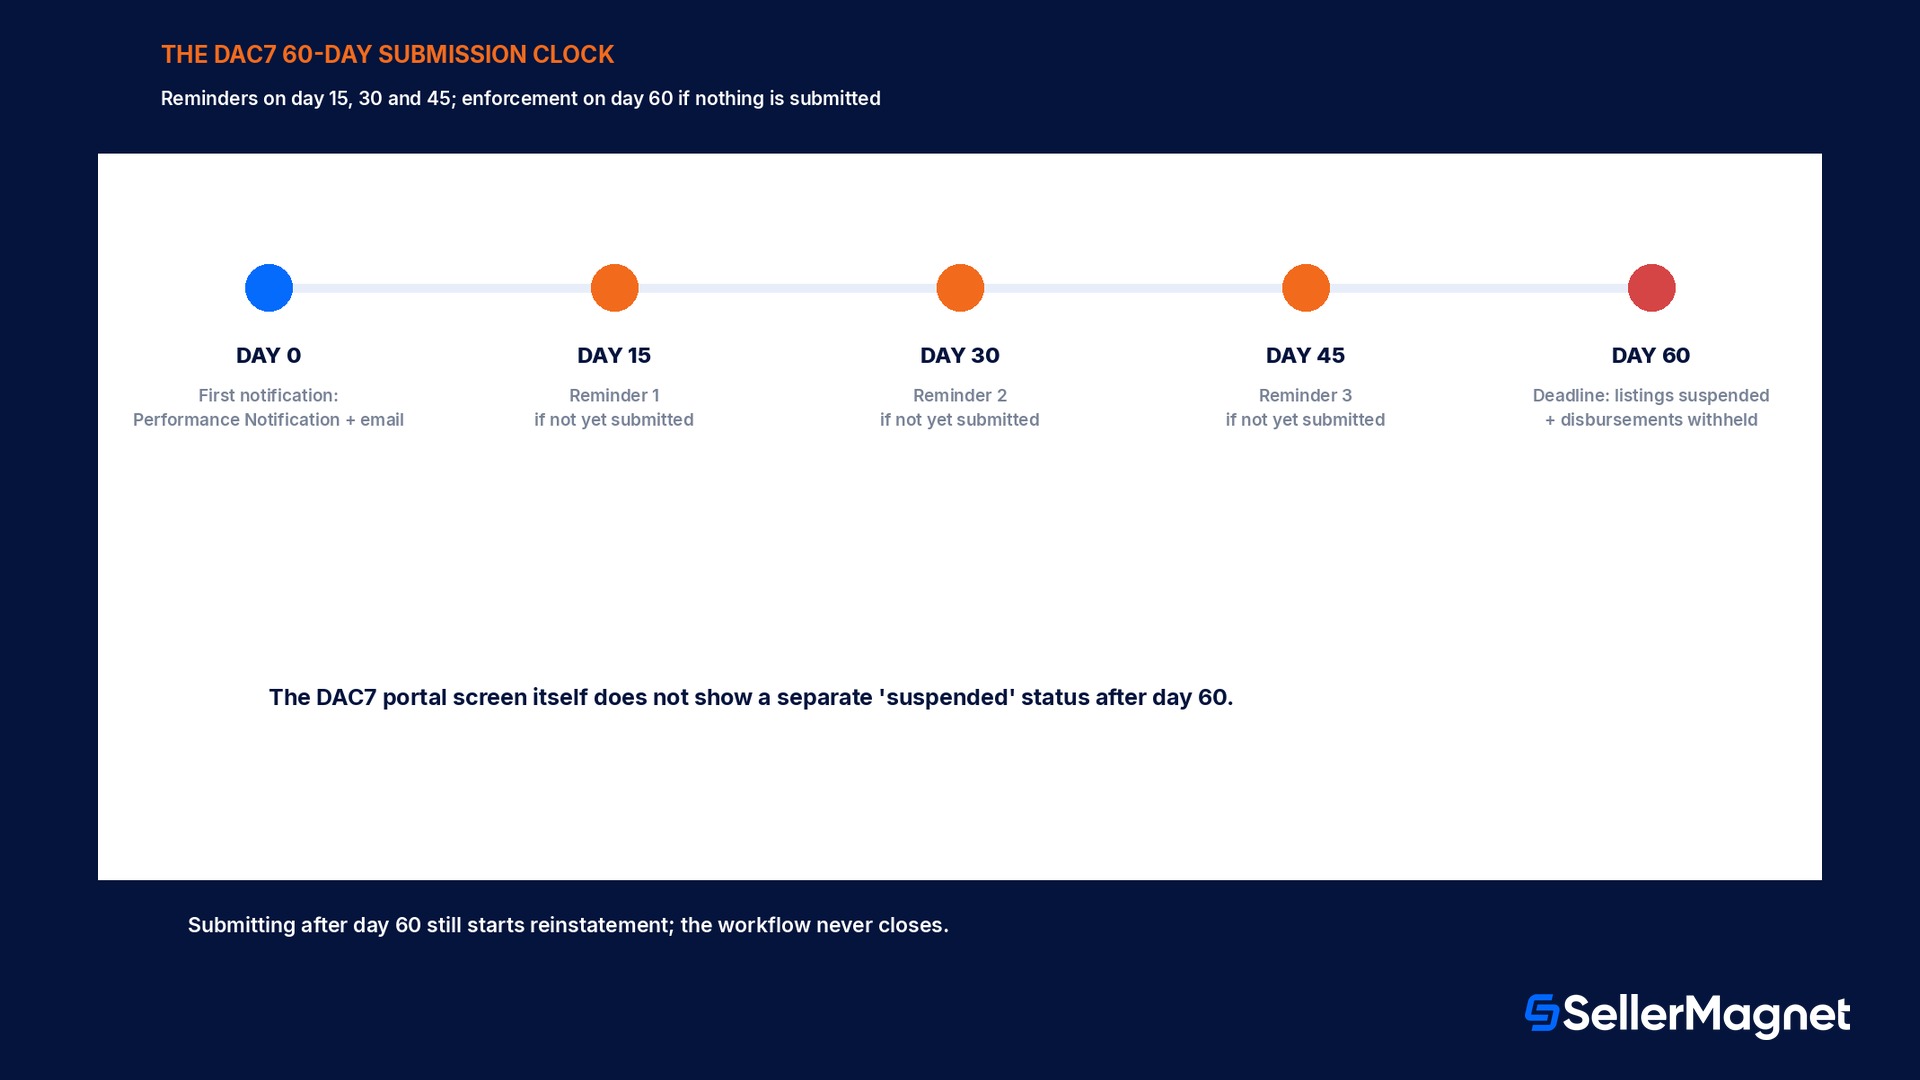
Amazons eigener DAC7-Zeitplan läuft nach einer festen Uhr statt nach einem groben Richtwert. Tag 0 ist die erste Benachrichtigung, die sowohl als Performance Notification auf der Seite zur Konto-Gesundheit als auch per E-Mail zugestellt wird; von diesem Datum an hat der Verkäufer 60 Tage, um den vollständigen Workflow im DAC7-Portal abzuschließen und die Übermittlung verifizieren zu lassen. Amazon wartet in der Zwischenzeit nicht stillschweigend: Erinnerungsbenachrichtigungen gehen an Tag 15, Tag 30 und Tag 45 heraus, mit einer letzten Erinnerung kurz vor dem Stichtag an Tag 60. Erreicht der Prozess Tag 60 ohne erfolgreiche Übermittlung, ergreift Amazon zwei Durchsetzungsmaßnahmen gleichzeitig am Konto, nicht nur eine: Angebote werden gesperrt, sodass über das Konto nicht verkauft werden kann, und Auszahlungen werden zurückgehalten, sodass vorhandene Gelder einbehalten statt ausgezahlt werden. Es gibt ein Detail in Amazons eigener Richtlinie, das man wörtlich nehmen sollte: Das Portal selbst zeigt keinen gesonderten Status „gesperrt“ an; der DAC7-Status bleibt lediglich auf „gefährdet“ stehen, und der Workflow bleibt offen, was bedeutet, dass ein Verkäufer, der nur den DAC7-Bildschirm auf ein sichtbares Warnsignal hin prüft, übersehen kann, dass die Sperrung der Angebote und das Einbehalten der Auszahlungen an anderer Stelle im Konto bereits in Kraft getreten sind. Das Abschließen der Übermittlung nach Tag 60 startet dennoch den Wiederherstellungsprozess, da der Workflow nie geschlossen wird, aber die Sperrung und die zurückgehaltenen Gelder bleiben der Zustand des Kontos, bis dies geschieht.
Tag
Was passiert
Tag 0
Erste DAC7-Benachrichtigung: Performance Notification + E-Mail
Tag 15
Erinnerungsbenachrichtigung, falls noch nicht übermittelt
Tag 30
Erinnerungsbenachrichtigung, falls noch nicht übermittelt
Tag 45
Erinnerungsbenachrichtigung, falls noch nicht übermittelt
Kurz vor Tag 60
Letzte Erinnerung
Tag 60
Frist: Angebote werden deaktiviert und Auszahlungen einbehalten, wenn keine Einreichung und Verifizierung erfolgt
Wie wird der gemeldete Gegenleistungsbetrag tatsächlich berechnet?
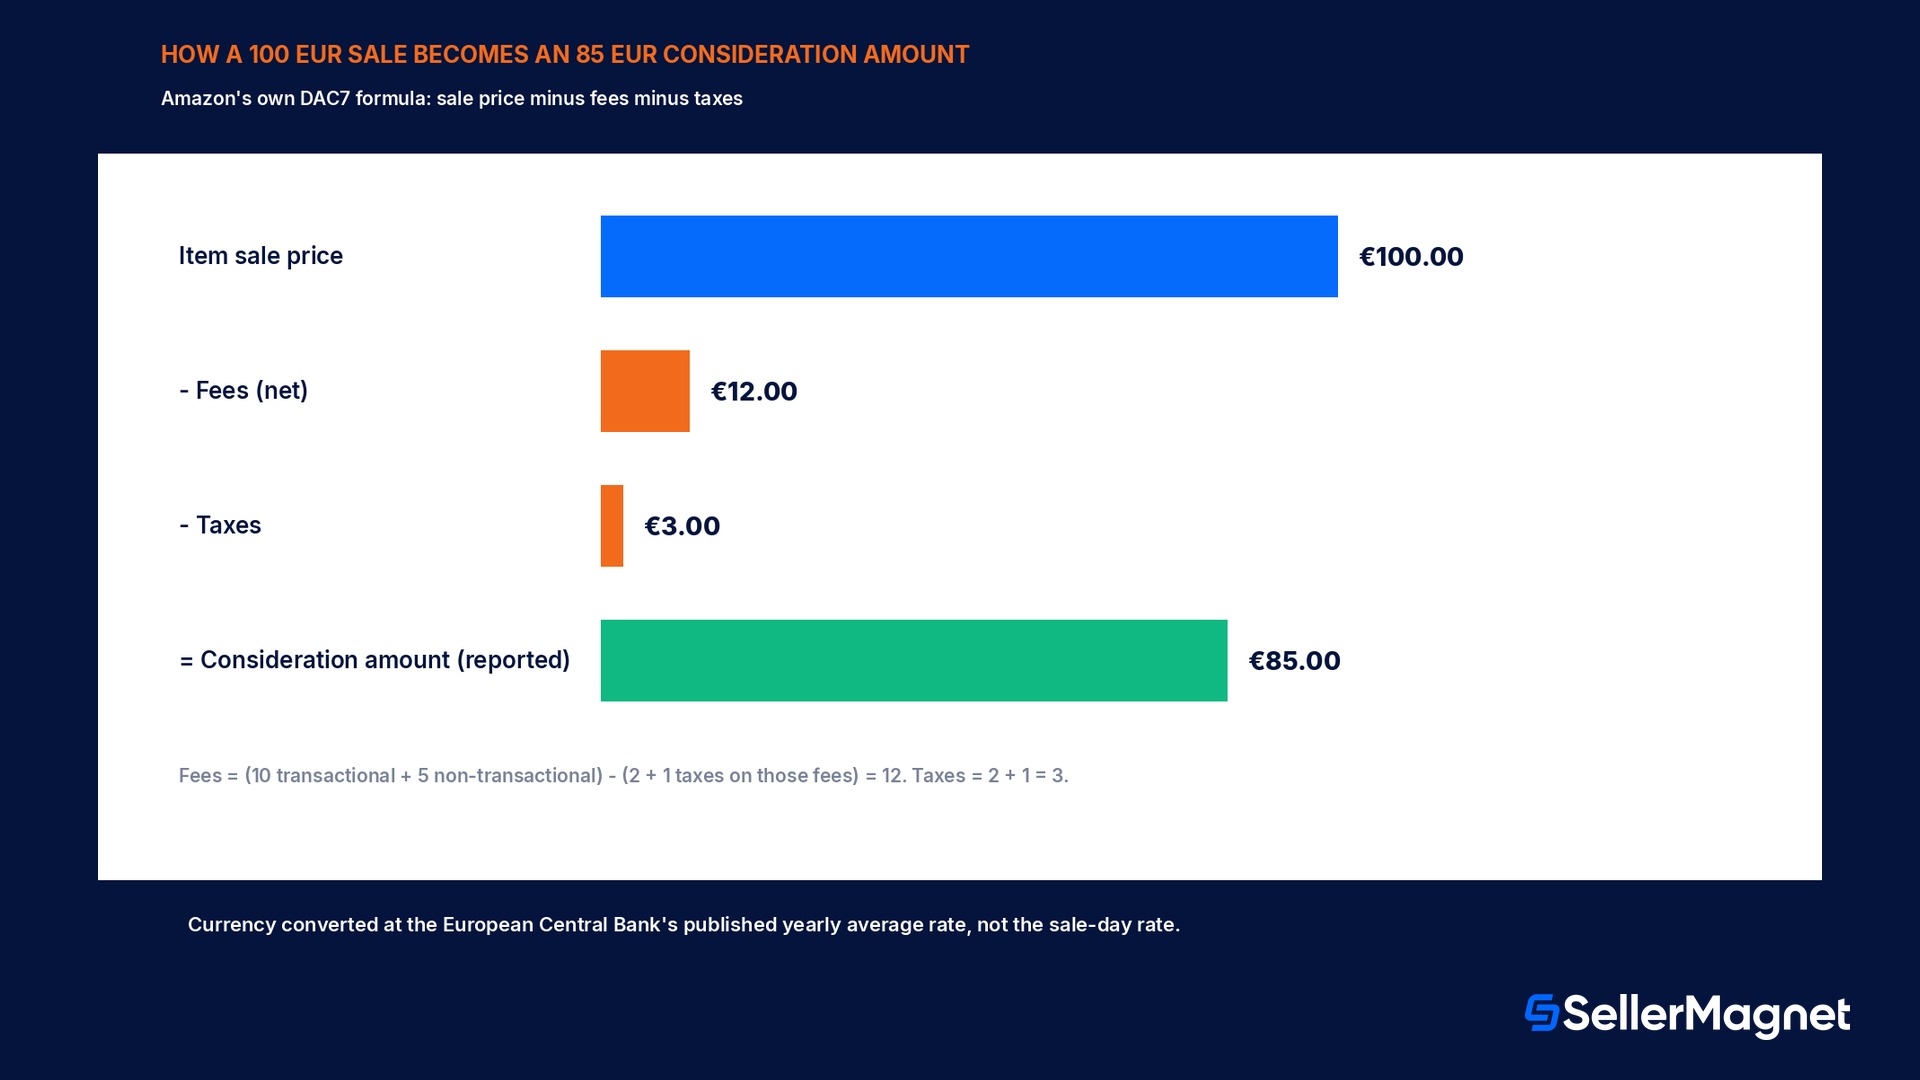
Die Zahl, die DAC7 an eine Steuerbehörde meldet, ist nicht der schlichte Verkaufspreis, den ein Käufer gezahlt hat, sondern ein Gegenleistungsbetrag, der nach einer bestimmten Formel berechnet wird und Gebühren sowie Steuern auf zwei getrennten Wegen herausrechnet. Amazons eigene veröffentlichte Berechnung lautet: Der Gegenleistungsbetrag entspricht dem Artikelverkaufspreis minus Gebühren minus Steuern, wobei Gebühren der Summe aus transaktionsbezogenen und nicht transaktionsbezogenen Gebühren minus der Summe aus transaktionsbezogenen und nicht transaktionsbezogenen Steuern auf diese Gebühren entspricht, und Steuern der Summe aus transaktionsbezogenen Steuern plus nicht transaktionsbezogenen Steuern entspricht. Eine tatsächliche Verkaufstransaktion durch diese Formel zu rechnen, macht die zweistufige Verrechnung greifbar statt abstrakt. Nehmen Sie einen Artikelverkaufspreis von 100 Euro an, mit transaktionsbezogenen Gebühren (einschließlich der Steuern auf diese Gebühren) von 10 Euro, wovon 2 Euro als Steueranteil separat ausgewiesen werden, plus nicht transaktionsbezogenen Gebühren (einschließlich der Steuern auf diese Gebühren) von 5 Euro, wovon 1 Euro Steuer ist. Gebühren im Sinne von DAC7 ergeben sich aus 15 Euro an Gesamtgebühren minus 3 Euro an Gebühren-Steueranteil, also netto 12 Euro; Steuern ergeben sich aus 2 Euro plus 1 Euro, also 3 Euro; und der gemeldete Gegenleistungsbetrag beträgt 100 minus 12 minus 3, also 85 Euro. Ein Verkäufer, der seine eigenen Aufzeichnungen mit dem DAC7-Bericht oder mit den Margenzahlen von SellerMagnet abgleicht, muss genau diesen Gegenleistungsbetrag verwenden, nicht den rohen Verkaufspreis, sonst werden die beiden Zahlen niemals übereinstimmen. Bei Verkäufen in einer anderen Währung als Euro rechnet Amazon mit den von der Europäischen Zentralbank veröffentlichten jährlichen Durchschnittswechselkursen um, nicht mit dem Kurs am Tag des einzelnen Verkaufs.
Verkaufen in mehreren EU-Stores und außerhalb der EU
DAC7 baut auf einem bereits bestehenden EU-Rahmenwerk auf, den umfassenderen Musterregeln der OECD für digitale Plattformen, die mehrere Nicht-EU-Jurisdiktionen in ähnlicher Form übernommen haben. Das ist auch ein Grund, warum ein Verkäufer, der gleichzeitig auf mehreren Marktplätzen aktiv ist, von mehr als einem Store vergleichbare Anfragen erhält und nicht nur eine Eigenheit der EU erlebt. Ein Verkäufer, der Angebote auf mehreren EU-Marktplätzen führt, Deutschland, Frankreich, Italien, Spanien, den Niederlanden, Schweden, Polen, Belgien und Irland, erledigt DAC7 nicht in jedem einzeln. Amazons Hinweise sind eindeutig: Für DAC7-Zwecke gilt die EU als ein einziger Store. Die Schwelle von 30 Transaktionen und 2.000 Euro wird anhand der Summe über alle EU-Marktplätze hinweg bewertet, und der Verkäufer reicht die Erklärung einmalig ein, in einem einzigen EU-Seller-Central-Konto seiner Wahl, und deckt damit alle ab. Diese Zusammenfassung endet an der Grenze der EU. Ein Verkäufer, der die Schwelle auch in einem Nicht-EU-Store erreicht, etwa in den Vereinigten Staaten, Kanada, Mexiko oder Brasilien, hat in jedem dieser Stores im jeweiligen Portal eine eigene Meldepflicht, die ausschließlich anhand der Transaktionen dieses Stores bewertet wird. Das Einreichen der EU-Erklärung bewirkt für diese Konten nichts, und ein Verkäufer, der auf mehreren Nicht-EU-Marktplätzen aktiv ist, muss den Vorgang außerhalb der EU möglicherweise mehrfach wiederholen, selbst nachdem die einmalige EU-Erklärung bereits erledigt ist. Die USt-Details im Portal sind enger gefasst, als manche Verkäufer erwarten: Das DAC7-Portal zeigt nur die USt-IdNr. an, die mit dem Land der primären Adresse des Verkäufers verknüpft ist, selbst wenn der Verkäufer zusätzliche, anderswo registrierte EU-USt-IdNr. besitzt. Diese anderen Nummern bleiben in den Steuereinstellungen von Seller Central gespeichert und erscheinen schlicht nicht auf dem DAC7-Bildschirm. Ein Verkäufer ganz ohne EU-USt-IdNr. muss dies explizit im Portal angeben, statt das Feld leer zu lassen, denn ein leeres Feld wird nicht als bewusste Erklärung 'keine USt-IdNr.' gewertet.
Änderung der Umstände und die 36-monatige erneute Bestätigung
Eine abgeschlossene DAC7-Erklärung ist keine einmalige Meldung, die nie wieder aufgegriffen wird. Vier konkrete Auslöser öffnen den Verifizierungsprozess bei einem Konto erneut, das bereits erfolgreich eingereicht hat. Eine Adressänderung, also die Aktualisierung der primären Adresse in Seller Central, startet die Verifizierung gegenüber der Steuerbehörde der neuen Adresse neu. Eine Änderung der Unternehmensart funktioniert in diesem Zusammenhang nur in eine Richtung: Der Wechsel von einem Einzelverkäuferkonto zu einer eingetragenen Geschäftseinheit (etwa wenn sich ein Einzelunternehmer in eine Gesellschaft umwandelt) löst DAC7 erneut aus, während der umgekehrte Wechsel, von einer Geschäftseinheit zurück zu einer Einzelperson, vom Workflow ausdrücklich nicht unterstützt wird und einen anderen Weg erfordert. Eine Änderung der Steuernummer, also das Hinzufügen, Entfernen oder Bearbeiten einer TIN oder USt-IdNr., öffnet die Verifizierung ebenfalls erneut, da der zuvor verifizierte Datensatz nicht mehr mit den aktuellen Angaben des Kontos übereinstimmt. Unabhängig davon verlangt Amazon von jedem Verkäufer, seine DAC7-Erklärung alle 36 Monate erneut zu bestätigen, unabhängig davon, ob sich überhaupt etwas geändert hat. Eine veraltete, aber technisch weiterhin korrekte Erklärung wird dabei genauso behandelt wie eine, die tatsächlich aktualisiert werden muss. Keiner dieser vier Auslöser lässt sich überspringen: Ein Verkäufer, der eine Adresse oder eine Steuernummer in Seller Central ändert, ohne die dadurch nötige erneute DAC7-Verifizierung abzuschließen, befindet sich funktional wieder im selben unverifizierten Zustand wie ein Verkäufer, der noch nie etwas eingereicht hat, mit derselben 60-Tage-Frist und denselben Folgen von Sperrung und einbehaltenen Geldern, falls diese Frist verstreicht.
Die Benachrichtigungs-E-Mail, und was Amazon mit den Daten tatsächlich macht
Ein Verkäufer, der DAC7 erfolgreich abschließt, hört danach nicht einfach nichts mehr davon. Amazons eigene Anleitung beschreibt den Versand einer separaten Benachrichtigungs-E-Mail, bevor der eigentliche Bericht an die Steuerbehörden geht. Diese E-Mail enthält die konkreten Daten, die weitergegeben werden sollen, damit der Verkäufer sie prüfen und die ihm nach dem geltenden Datenschutzrecht zustehenden Rechte ausüben kann, bevor der Bericht übermittelt wird. Die zugrunde liegenden persönlichen und finanziellen Informationen selbst stammen aus den Angaben, die der Verkäufer bis zu einem festen Stichtag zum Jahresende, dem 31. Dezember, in Seller Central hinterlegt hat, während die aggregierten Transaktionssummen aus Amazons eigenen Transaktionsaufzeichnungen stammen und nicht aus etwas, das der Verkäufer separat zu Meldezwecken einreicht. Eine Änderung, die vor diesem Stichtag am 31. Dezember vorgenommen wird, fließt in den Bericht des laufenden Jahres ein; eine Änderung, die danach vorgenommen wird, wird stattdessen erst in den folgenden Meldezeitraum übernommen. Das ist relevant für einen Verkäufer, der spät im Jahr eine Adresse oder eine Steuernummer aktualisiert und erwartet, dass sich das sofort auswirkt. Amazons Anleitung macht außerdem unmissverständlich klar, dass sich die konkreten Anforderungen von DAC7 im Laufe der Zeit ändern können, wenn die zugrunde liegende EU-Richtlinie erneut angepasst wird, und dass Verkäufer über jede Änderung, die sie betrifft, informiert werden, statt die aktuellen Regeln als dauerhaft festgeschrieben zu behandeln.
Die konkreten Unstimmigkeiten, die eine DAC7-Einreichung ins Stocken bringen
Ein Name oder eine Adresse, die nicht exakt übereinstimmt. Amazons eigene Anleitung zur Fehlerbehebung nennt dies als häufigsten Grund für ein Scheitern der Verifizierung: Der rechtliche Unternehmensname und die primäre Adresse in Seller Central müssen exakt mit dem Datensatz der Steuerbehörde übereinstimmen, einschließlich Zeichensetzung, Abkürzungen und Sonderzeichen, nicht nur inhaltlich.
Identitätsprüfung (KYC) und DAC7 als dieselbe Anforderung zu behandeln. Es handelt sich um zwei getrennte, unabhängige Systeme, die beide erfüllt sein müssen, damit ein Konto vollständig aktiv ist. Ein Verkäufer, der seine DAC7-Einreichung korrigiert, während ein davon unabhängiges KYC-Problem weiterhin offen ist, wird nicht sehen, dass das Konto freigegeben wird.
Das Feld 'keine EU-USt-IdNr.' leer zu lassen, statt es anzugeben. Ein Verkäufer, der tatsächlich keine EU-USt-IdNr. besitzt, muss dies im Portal trotzdem explizit angeben; ein leeres Feld wird nicht als bewusste Erklärung gewertet und kann die Verifizierung ins Stocken bringen.
Annahme, dass eine abgeschlossene EU-Einreichung auch ein Nicht-EU-Store abdeckt. Ein Verkäufer, der die Schwelle in den USA oder einem anderen Nicht-EU-Store erreicht, benötigt trotzdem eine separate Einreichung im Compliance-Portal dieses jeweiligen Stores. Die EU-weite Zusammenfassung reicht nicht über die EU hinaus.
Die ausgelöste erneute Verifizierung nach einer Änderung von Adresse, Rechtsform oder Steuernummer nicht abschließen. Das Aktualisieren des entsprechenden Felds in Seller Central ist nicht dasselbe wie der Abschluss des DAC7-Workflows, der durch diese Änderung erneut ausgelöst wird. Das Konto kann so lange unverifiziert bleiben, bis dieser zweite Schritt erfolgt.
Nur den DAC7-Portal-Bildschirm auf Anzeichen von Problemen prüfen. Das Portal zeigt nach Tag 60 keinen separaten Status „gesperrt“ an. Der Zustand mit gesperrten Angeboten und zurückgehaltenen Auszahlungen kann an anderer Stelle im Konto bereits eingetreten sein, während der DAC7-Bildschirm selbst noch „gefährdet“ anzeigt.
Was SellerMagnet dabei kann und was nicht
Das Abschließen und Verifizieren einer DAC7-Einreichung erfolgt vollständig innerhalb des eigenen Compliance-Portals von Seller Central, direkt zwischen dem Verkäufer und Amazon. Kein Drittanbieter-Tool, auch nicht SellerMagnet, übermittelt Steuerinformationen im Namen eines Verkäufers oder spielt eine Rolle bei Amazons Verifizierung dieser Daten. Dort, wo SellerMagnets Fee Calculator und Analytics helfen, ist der Abgleich der Zahlen, sobald ein DAC7-Bericht existiert: Der Fee Calculator schlüsselt einen Verkauf in dieselben Bestandteile aus Vermittlungsgebühr und FBA-Gebühr auf, die auch in die oben beschriebene Amazon-eigene Gebührenformel des Gegenleistungsbetrags einfließen, und Analytics liefert einem Verkäufer eine eigene laufende Summe aus Transaktionen und Nettoerlösen, um diese schon deutlich vor Jahresende gegen die Schwelle von 30 Transaktionen beziehungsweise 2.000 Euro abzugleichen, statt erst bei Eintreffen von Amazons eigener Benachrichtigung zu erfahren, wo der Zählerstand gelandet ist.
DAC7 betrifft die an EU-Behörden gemeldeten Steuerdaten von EU-Verkäufern. US-Verkäufer, oder EU-Verkäufer, die auch in den US-Store verkaufen, sehen sich einem separaten Meldemechanismus gegenüber, der in SellerMagnets 1099-K-Steuerleitfaden beschrieben wird, der stattdessen die US-Schwelle und das entsprechende Formular erläutert. Beide werden von unterschiedlichen Steuerbehörden nach unterschiedlichen Regeln betrieben und sind nicht austauschbar.
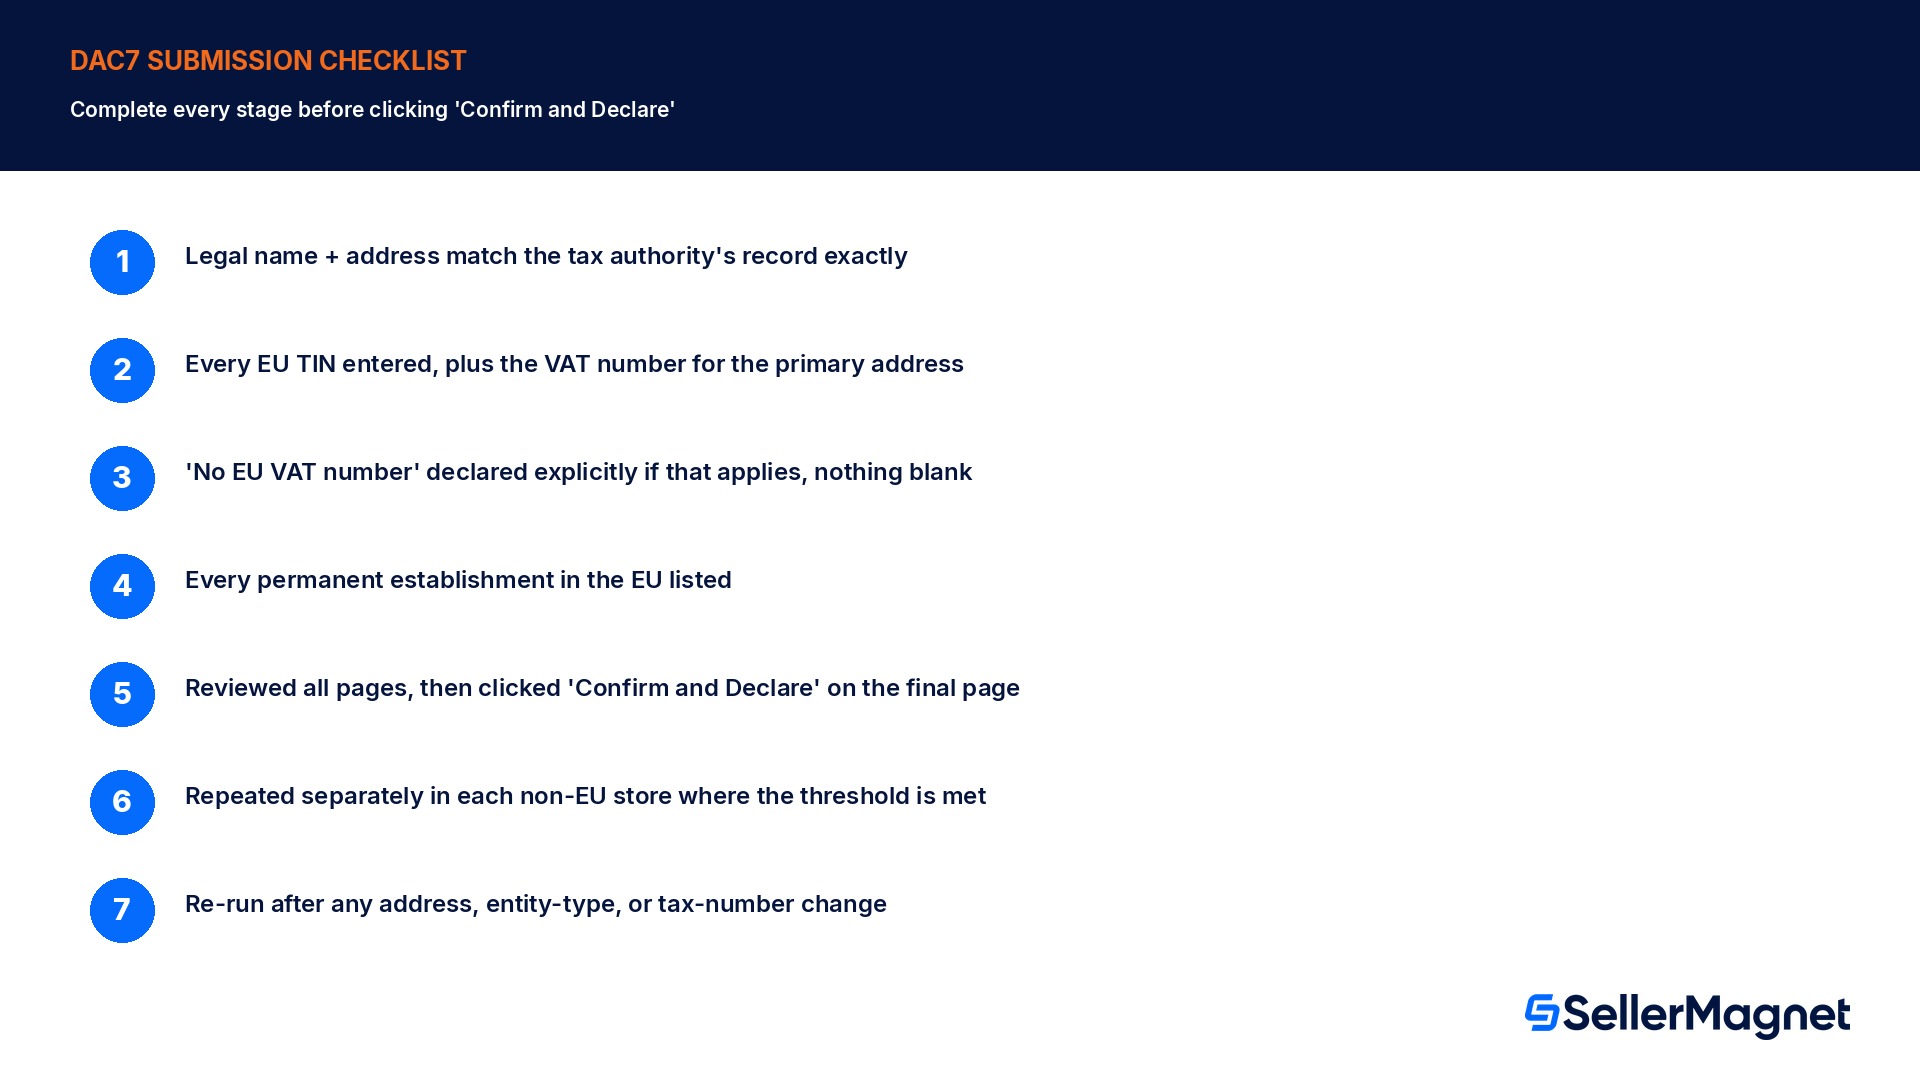
Checkliste, bevor die DAC7-Frist abläuft
So lösen Sie eine DAC7-Benachrichtigung vor Ablauf der 60-Tage-Frist
Bestätigen Sie, dass der rechtliche Name und die Adresse exakt mit dem Datensatz der Steuerbehörde übereinstimmen - Einschließlich Zeichensetzung, Abkürzungen und Sonderzeichen, nicht nur dieselbe Information in anderer Formulierung.
Geben Sie jede EU-TIN und die USt-IdNr. für die primäre Adresse an - Das Portal zeigt nur die VRN an, die mit der primären Adresse verknüpft ist. Andere EU-USt-IdNr. bleiben in den Steuereinstellungen von Seller Central.
Erklären Sie ausdrücklich, falls überhaupt keine EU-USt-IdNr. vorhanden ist - Lassen Sie nichts leer: Ein leeres Feld wird nicht als bewusste Erklärung „keine USt-IdNr.“ gewertet.
Führen Sie jede Betriebsstätte in der EU auf - Erforderlich vor dem letzten Bestätigungsschritt, keine optionale Angabe.
Prüfen Sie jede Seite und klicken Sie anschließend auf der letzten Seite auf „Bestätigen und erklären“ - Das Speichern des Fortschritts auf einzelnen Seiten zählt nicht als Einreichung, nur die abschließende Erklärung zählt.
Wiederholen Sie den Vorgang separat in jedem Nicht-EU-Store, in dem die Schwelle erreicht wird - Die EU-Einreichung deckt alle EU-Marktplätze gleichzeitig ab, umfasst jedoch nicht die USA, Kanada, Mexiko, Brasilien oder andere Nicht-EU-Stores.
Führen Sie den Workflow nach jeder Änderung von Adresse, Rechtsform oder Steuernummer erneut aus - Das alleinige Aktualisieren des Felds in Seller Central schließt die dadurch erneut ausgelöste Verifizierung nicht ab.
Was ist DAC7, einfach erklärt?
DAC7 ist eine EU-Richtlinie (Richtlinie (EU) 2021/514 des Rates), die Amazon als Marktplatz verpflichtet, die Steueridentifikationsdaten und vierteljährlichen Verkaufsdaten von EU-ansässigen Verkäufern zu erfassen, zu verifizieren und an die EU-Steuerbehörden zu melden. Es handelt sich um eine Compliance-Pflicht von Amazon, die ausgelöst wird, sobald ein Verkäufer eine Meldeschwelle überschreitet.
Wer wird im Rahmen von DAC7 tatsächlich gemeldet?
Nur Verkäufer mit mindestens 30 Transaktionen oder einem Gegenleistungsbetrag von 2.000 Euro oder mehr pro Kalenderjahr insgesamt. Verkäufer, die unter beiden Werten liegen, werden für dieses Jahr nicht gemeldet, auch wenn das DAC7-Portal weiterhin sichtbar sein kann.
Was passiert, wenn ich die 60-Tage-DAC7-Frist verpasse?
Amazon sperrt die Angebote des Kontos (kein Verkauf möglich) und hält Auszahlungen zurück (Guthaben wird einbehalten), bis die erforderlichen Informationen eingereicht und verifiziert wurden. Das DAC7-Portal selbst zeigt keinen separaten Status „gesperrt“ an.
Ist der von DAC7 gemeldete Gegenleistungsbetrag identisch mit meinem Verkaufspreis?
Nein. Es handelt sich um den Verkaufspreis abzüglich Gebühren abzüglich Steuern, nach Amazons eigener Formel, die transaktionsbezogene und nicht transaktionsbezogene Gebühren und Steuern separat verrechnet. Ein Verkauf über 100 Euro wird mit den Gebühren und Steuern aus Amazons eigenem Rechenbeispiel als Gegenleistungsbetrag von 85 Euro gemeldet.
Muss ich DAC7 für jedes EU-Land, in dem ich verkaufe, separat abschließen?
Nein. Die EU zählt für DAC7 als ein einziger Store: Der einmalige Abschluss in einem beliebigen EU-Seller-Central-Konto deckt alle EU-Marktplätze ab. Nicht-EU-Stores erfordern jeweils eine eigene, separate Einreichung im jeweiligen Compliance-Portal dieses Stores.
Ich habe DAC7 bereits abgeschlossen. Warum werde ich erneut dazu aufgefordert?
Eine Adressänderung, der Wechsel von einem Einzelkonto zu einer Unternehmensform, eine Änderung der Steuernummer oder die vorgeschriebene erneute Bestätigung nach 36 Monaten lösen jeweils den Verifizierungs-Workflow erneut aus, selbst wenn die ursprüngliche Einreichung akzeptiert wurde.
Sind DAC7 und Amazons Verkäufer-Identitätsprüfung (KYC) dasselbe?
Nein, es handelt sich um getrennte, unabhängige Anforderungen. Beide müssen erfüllt sein, damit ein Konto vollständig aktiv ist. Die Erledigung der einen löst die andere nicht automatisch mit.
Stop Juggling Tools. SellerMagnet Combines Everything You Need.