1Você conecta sua conta2Encontramos as discrepâncias e preparamos a solicitação de reembolso3Você envia com um clique e paga sobre o que for recuperado
Um vendedor que envia mobília de madeira, capas de telemóvel em borracha ou uma barra de snack à base de cacau para a UE pode receber um aviso na Seller Central a pedir algo chamado Informação de Diligência Devida, e o instinto é tratar isto como mais um formulário de conformidade de rotina. Não é rotina, e não é papelada nova inventada pela Amazon: é o Regulamento da UE relativo à Desflorestação (EUDR), uma lei que proíbe colocar sete matérias-primas específicas, gado, cacau, café, óleo de palma, borracha, soja e madeira, e produtos feitos a partir delas, no mercado da UE, a menos que o operador consiga provar, com dados de geolocalização ao nível da parcela, que nada na cadeia de abastecimento foi cultivado em terreno desflorestado depois de 31 de dezembro de 2020. O regulamento já foi adiado duas vezes, mais recentemente em dezembro de 2025, e é precisamente por isso que tantos vendedores continuam a tratá-lo como um problema para algum dia e não como algo com data marcada: a data real de entrada em vigor é agora 30 de dezembro de 2026 para operadores médios e grandes, e 30 de junho de 2027 para micro e pequenas empresas. Este guia explica quais produtos estão realmente dentro do âmbito, o processo de diligência devida em três passos e a geolocalização de parcelas que exige, como o próprio programa Invoice by Amazon da Amazon acrescenta o seu próprio requisito de Informação de Diligência Devida por cima da lei da UE, um exemplo prático do que acontece quando apenas alguns dos lotes de um envio têm papelada válida, e as isenções e erros que mais frequentemente apanham desprevenido um vendedor que pensava já estar coberto.
O Regulamento da UE relativo à Desflorestação (EUDR) é uma lei da UE que proíbe colocar gado, cacau, café, óleo de palma, borracha, soja, madeira ou produtos listados feitos a partir destes no mercado da UE, a menos que o operador prove, com dados de geolocalização ao nível da parcela, que a matéria-prima não foi cultivada em terreno desflorestado depois de 31 de dezembro de 2020 e foi produzida legalmente. Após uma alteração de dezembro de 2025, a lei aplica-se a partir de 30 de dezembro de 2026 para operadores e comerciantes médios e grandes, e a partir de 30 de junho de 2027 para micro e pequenas empresas. Na Amazon, manter um ASIN afetado inscrito no Invoice by Amazon exige, adicionalmente, submeter Informação de Diligência Devida para esse produto.
O que a EUDR efetivamente proíbe, e que produtos estão dentro do âmbito
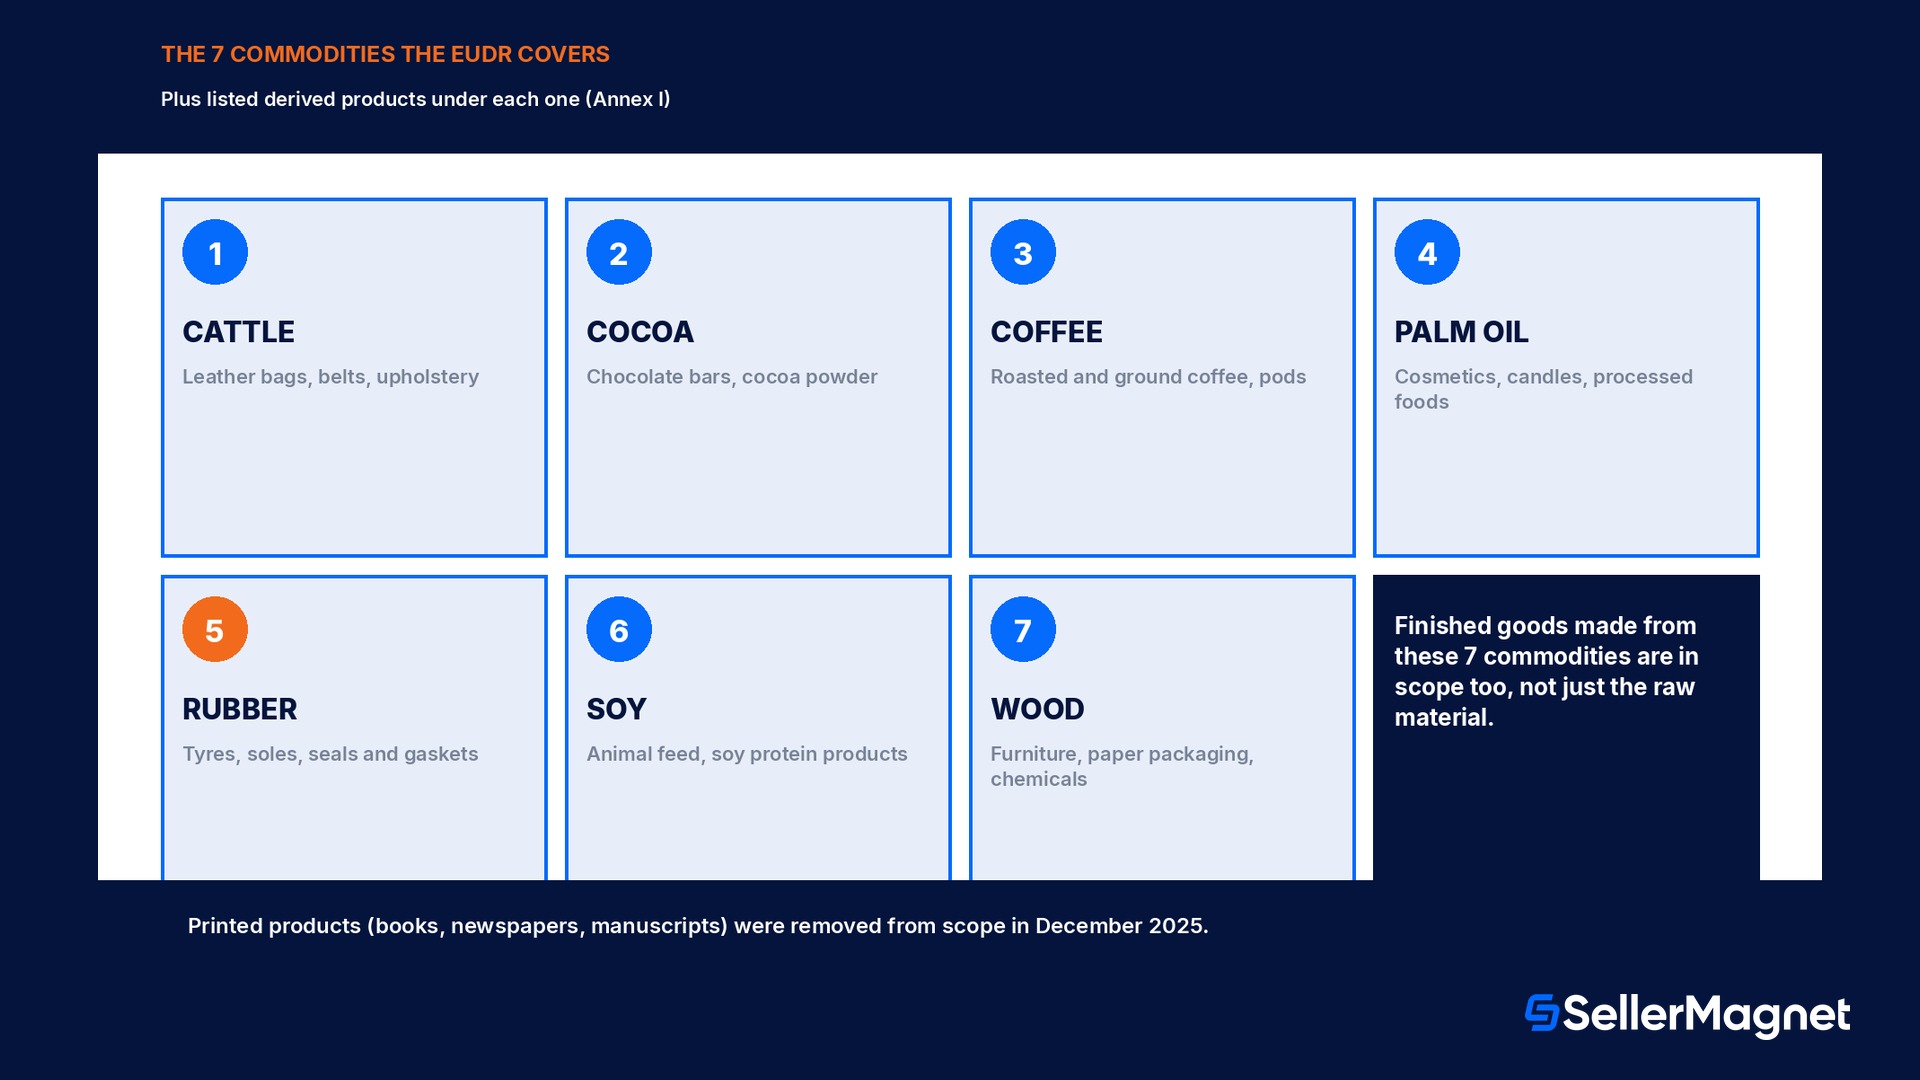
O Regulamento da UE relativo à Desflorestação, formalmente Regulamento (UE) 2023/1115, entrou em vigor a 29 de junho de 2023 e visa as sete matérias-primas que a Comissão Europeia identifica como mais associadas à desflorestação global: gado, cacau, café, óleo de palma, borracha, soja e madeira. A proibição não incide apenas sobre a matéria-prima bruta; o Anexo I do Regulamento lista produtos derivados específicos sob cada uma delas, pelo que a regra vai muito além da porta da quinta e chega a produtos acabados que um vendedor efetivamente lista na Amazon. Uma árvore da borracha está dentro do âmbito, e também está um par de sapatos com sola de borracha; um grão de cacau está dentro do âmbito, e também está uma barra de chocolate; madeira em bruto está dentro do âmbito, e também está mobília de madeira, embalagens à base de papel e vários químicos derivados da madeira. A alteração de dezembro de 2025 removeu uma categoria, produtos impressos como livros, jornais e manuscritos, do âmbito, mas o resto do Anexo I continua a aplicar-se. O teste prático para um vendedor não é 'vendo uma árvore ou uma vaca' mas sim 'a lista de materiais do meu produto contém alguma destas sete matérias-primas, em qualquer forma derivada, em qualquer ponto do Anexo I', e esse teste tem de ser feito por produto, não por fornecedor.
Matéria-prima
Exemplo de forma bruta
Exemplos de produtos vendidos na Amazon dentro do âmbito
Gado
Gado vivo, peles
Bolsas de pele, cintos, estofos de mobília
Cacau
Grãos de cacau
Barras de chocolate, cacau em pó, produtos de confeitaria
Café
Grãos de café verde
Café torrado e moído, cápsulas de café
Óleo de palma
Óleo de palma bruto
Cosméticos, velas, alimentos processados
Borracha
Látex de borracha natural
Pneus, solas de borracha, vedantes e juntas de borracha
Soja
Grãos de soja
Alimentos para animais à base de soja, produtos de proteína de soja
Madeira
Madeira em bruto
Mobiliário, embalagens de papel, produtos químicos derivados da madeira
Os produtos impressos foram excluídos do âmbito em dezembro de 2025
Livros impressos, jornais, imagens, manuscritos, textos datilografados e plantas em papel deixaram de estar sujeitos à EUDR após a alteração de dezembro de 2025. Todos os outros produtos derivados da madeira previstos no Anexo I, incluindo embalagens de papel que não sejam, em si, produtos impressos, continuam dentro do âmbito.
O verdadeiro prazo: 30 de dezembro de 2026, após dois adiamentos
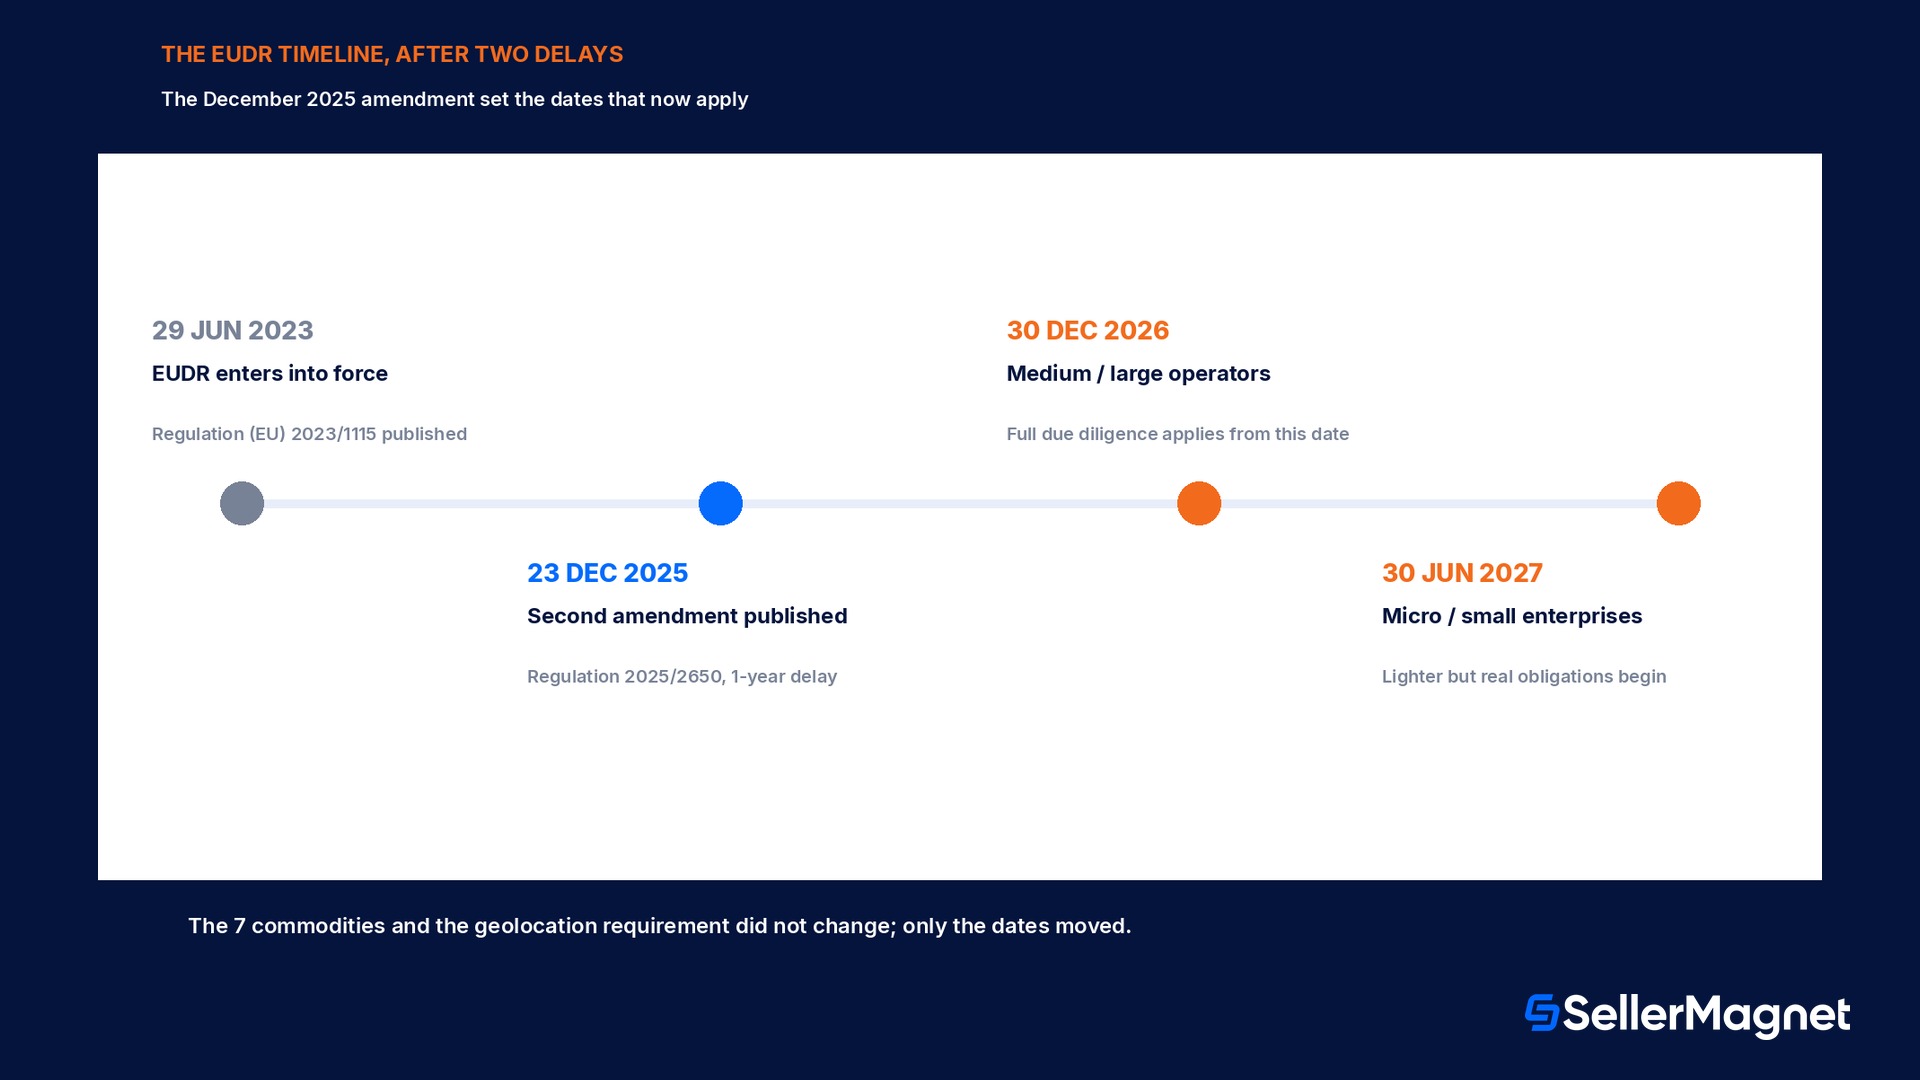
A EUDR já foi adiada duas vezes, e é precisamente esse historial que justifica tomar a data atual à letra, em vez de assumir que vai voltar a mudar. A data de aplicação original era 30 de dezembro de 2024. Um primeiro atraso (Regulamento 2024/3234) adiou-a para 30 de dezembro de 2025 no caso de operadores médios e grandes, com 30 de junho de 2026 para micro e pequenas empresas. Uma segunda alteração, mais significativa, o Regulamento 2025/2650, foi adotada pelo Parlamento Europeu e pelo Conselho a 17 e 18 de dezembro de 2025 e publicada no Jornal Oficial a 23 de dezembro de 2025, empurrando as datas mais um ano: 30 de dezembro de 2026 para operadores e comerciantes médios e grandes, 30 de junho de 2027 para micro e pequenas empresas. Uma data separada, 30 de dezembro de 2027, aplica-se apenas a matérias-primas ou produtos recentemente adicionados que um futuro ato delegado venha a incluir no Anexo I, e não altera os prazos já existentes. A Comissão Europeia também é obrigada a concluir uma revisão de simplificação obrigatória até 30 de abril de 2026, o que significa que alguns dos detalhes operacionais abaixo ainda podem ser ajustados antes de chegar a data de dezembro de 2026, mas as datas em si, e as sete matérias-primas abrangidas, não fazem parte dessa revisão.
Etapa
Data
A EUDR entra em vigor
29 de junho de 2023
Primeiro atraso define a data para médios/grandes
30 de dezembro de 2025 (substituída)
Segunda alteração adotada
17 a 18 de dezembro de 2025 (Regulamento 2025/2650)
Data de aplicação: operadores/comerciantes médios e grandes
30 de dezembro de 2026
Data de aplicação: micro e pequenas empresas
30 de junho de 2027
Revisão de simplificação da Comissão prevista para
30 de abril de 2026
Produtos recentemente adicionados ao Anexo I passam a estar abrangidos
30 de dezembro de 2027
O processo de diligência devida em três etapas, e a geolocalização que exige
Um operador que coloca um produto abrangido no mercado da UE por primeira vez, ou que o exporta da UE, tem de realizar a diligência devida antes de o fazer, e o Regulamento divide esse processo em três etapas concretas, em vez de uma única declaração. A primeira etapa é a recolha de informação: a matéria-prima ou produto, a sua quantidade em massa líquida (ou uma unidade suplementar, como a contagem de itens, quando aplicável), o país de produção e, de forma crítica, a geolocalização de cada parcela de terreno onde a matéria-prima relevante foi produzida. No caso específico do gado, o requisito de geolocalização refere-se a cada estabelecimento onde os animais foram mantidos, em vez de uma parcela de terreno; para todas as outras matérias-primas do Anexo I, é a própria parcela. A segunda etapa é uma avaliação de risco construída sobre essa informação, verificando a complexidade da cadeia de abastecimento e o risco de o produto estar misturado com material de origem desconhecida ou proveniente de um país de maior risco. A terceira etapa consiste em identificar medidas de mitigação que reduzam qualquer risco não negligível a um nível negligível antes de o produto ser colocado no mercado. Se mesmo uma só das parcelas declaradas apresentar desflorestação ou degradação florestal após 31 de dezembro de 2020, o Regulamento desqualifica automaticamente todas as matérias-primas e produtos relevantes associados a essa parcela, não apenas o envio específico em que isso foi detetado por primeira vez. Operadores que se abastecem exclusivamente em países que o sistema de avaliação comparativa da UE classifica como de baixo risco podem saltar completamente as etapas dois e três através de um percurso de 'diligência devida simplificada', mantendo apenas documentação que comprove o abastecimento de baixo risco, a pedido.
Exemplo prático: quando apenas alguns lotes de um envio têm documentação válida
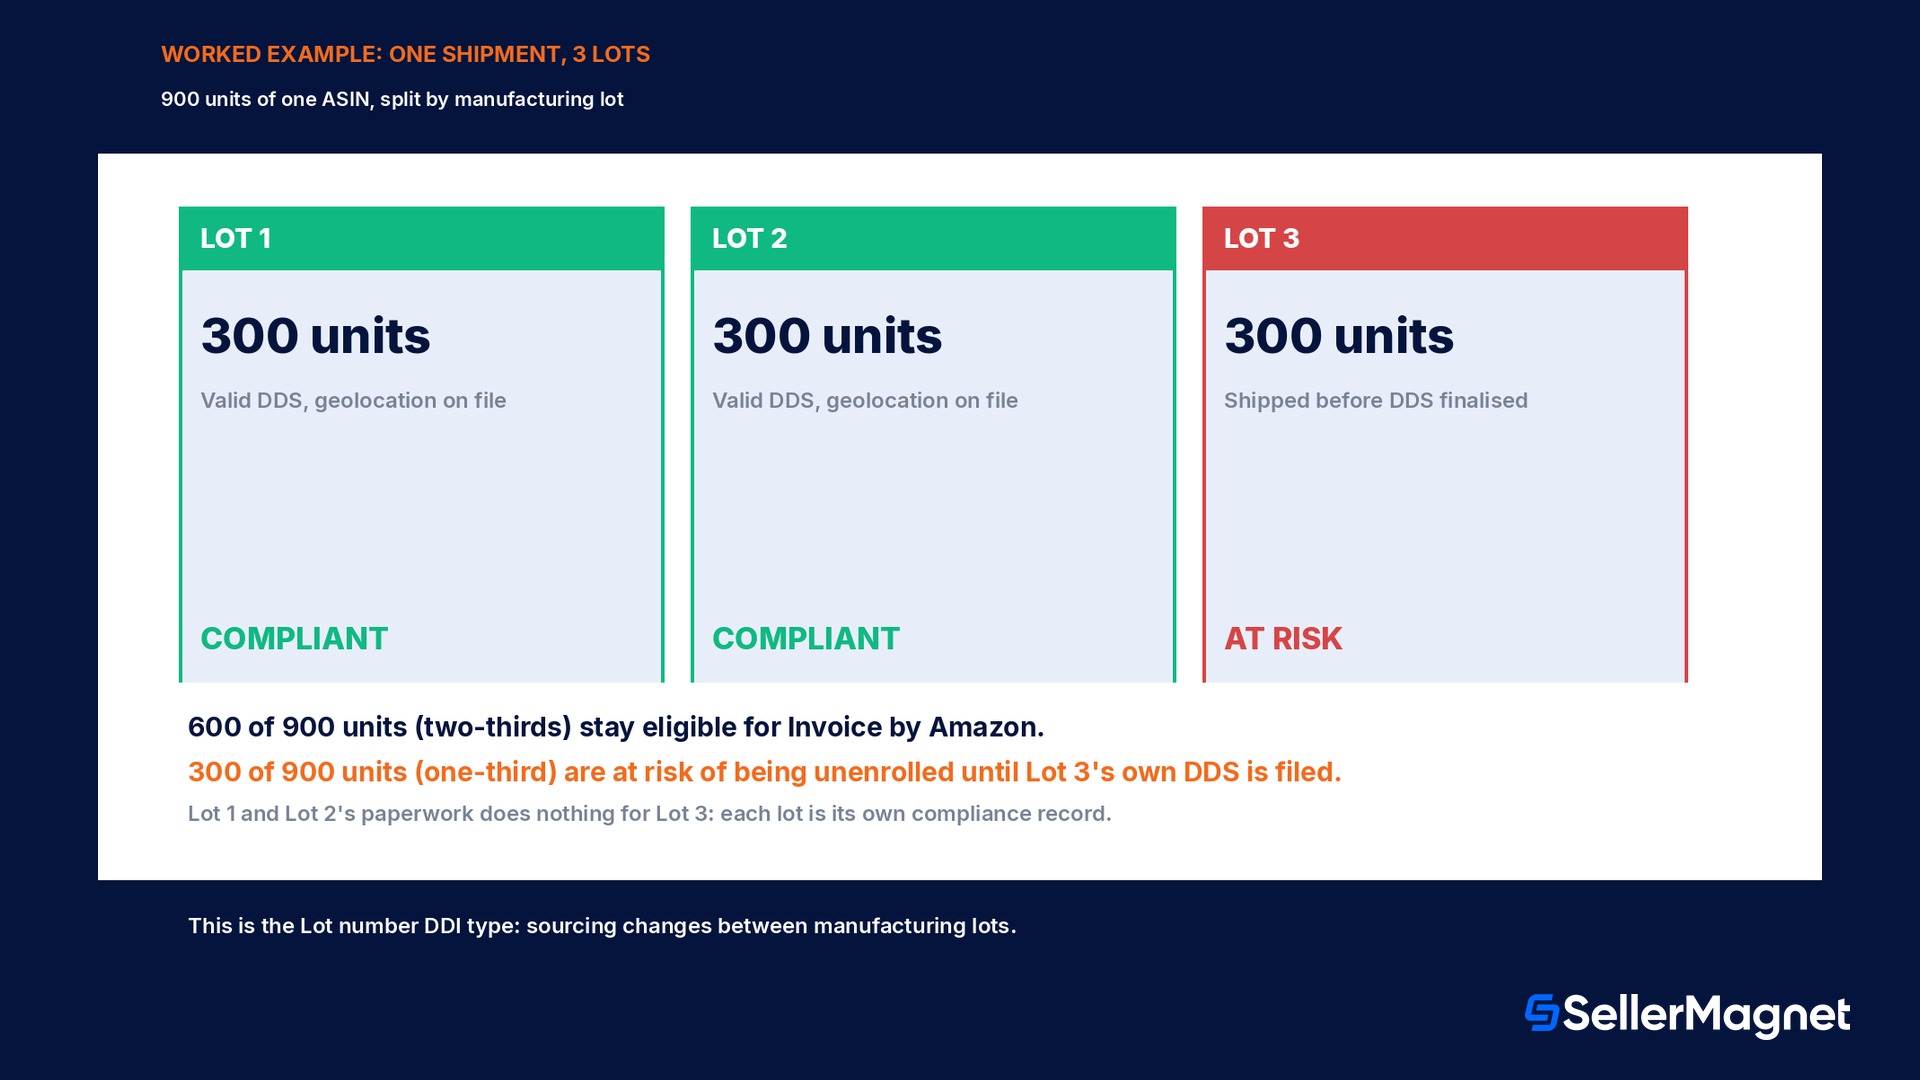
Um vendedor que importa mobiliário de madeira para a UE é um bom exemplo prático, porque o abastecimento de madeira muda frequentemente entre lotes de produção, e é exatamente esse o caso que a declaração de diligência devida (DDS) do Regulamento e o sistema próprio de Due Diligence Information (DDI) da Amazon foram concebidos para gerir ao nível do lote, e não ao nível do produto. Suponhamos que o vendedor envia 900 unidades de um único ASIN de mobiliário de madeira para centros de distribuição da Amazon na UE, chegando como 3 lotes de fabrico separados de 300 unidades cada, provenientes de 3 fornecedores de madeira diferentes ao longo de 2 ciclos de produção. O Lote 1 (300 unidades) e o Lote 2 (300 unidades) têm, cada um, uma declaração de diligência devida completa registada, com números de referência e verificação da DDS válidos e associados às respetivas geolocalizações de parcela. O Lote 3 (300 unidades) foi enviado antes de a DDS do seu fornecedor estar finalizada. Num tipo de DDI ao nível do lote, cada lote constitui o seu próprio registo de conformidade: 600 das 900 unidades, exatamente dois terços, têm a documentação necessária para continuar elegíveis, enquanto as restantes 300 unidades, um terço do envio, não têm. Isto não é um problema de arredondamento nem uma formalidade: do lado da legislação da UE, colocar as unidades do Lote 3 no mercado sem uma declaração de diligência devida válida constitui, só por si, uma infração relativa a esse lote, e do lado da Amazon, um lote sem DDI correspondente permanece em risco de ser removido do Invoice by Amazon, mesmo que os Lotes 1 e 2 continuem totalmente elegíveis. A solução não passa por uma submissão única e genérica: é preciso finalizar a DDS própria do Lote 3 e submeter o seu próprio registo de DDI, porque a documentação dos outros dois lotes não tem qualquer efeito sobre ele.
A camada própria da Amazon: Due Diligence Information e a manutenção do Invoice by Amazon
O próprio regulamento da UE é fiscalizado pelas autoridades nacionais competentes, e não pela Amazon, mas a Amazon aplica o seu próprio controlo de conformidade sobre isso para um programa específico: o Invoice by Amazon (IBA), em que a Amazon emite a fatura em nome do vendedor. Para manter um ASIN abrangido inscrito no IBA, a Amazon exige que o vendedor submeta um registo de DDI para esse ASIN através da página de conformidade de produtos no Seller Central, e esse registo tem de incluir um ASIN, um ID de DDI, um tipo de DDI e ainda um motivo de isenção, um conjunto de números de referência e verificação da DDS, ou informação completa sobre a matéria-prima. A Amazon disponibiliza aos vendedores duas opções de tipo de DDI, e a escolha não é meramente estética: determina como a Amazon associa a documentação aos envios físicos e o que o vendedor tem de fazer em cada notificação prévia de envio (ASN) subsequente.
Tipo de DDI
Quando usar
Ação necessária na ASN
Produto (Universal)
O sourcing está fixo: cada futura unidade virá exclusivamente das parcelas declaradas hoje
Nenhuma; aplica-se automaticamente ao inventário atual e a todas as expedições futuras
Número de lote
O sourcing pode mudar entre lotes de fabrico (novo fornecedor, nova parcela, nova origem de matéria-prima)
Inclui o número de lote e o identificador de produto correspondente (ASIN, EAN, GTIN ou SKU) em cada ASN
Uma isenção ao nível do produto continua a precisar do seu próprio registo DDI
Se um lote específico for elegível para uma isenção nos termos do regulamento da UE, o vendedor continua a ter de submeter um registo DDI para esse lote na Seller Central, incluindo as informações básicas de ASIN e tipo de DDI, bem como o motivo específico da isenção. Saltar por completo a submissão do DDI, partindo do princípio de que uma isenção significa que não é preciso fazer papelada nenhuma, é tratado da mesma forma que nunca ter submetido nada.
Operadores a jusante, comerciantes e o regime simplificado
Nem todas as empresas da cadeia são operadores primários com obrigações de diligência devida completas. A alteração de dezembro de 2025 define formalmente um 'operador a jusante' como aquele que coloca no mercado um produto fabricado através do processamento de um produto relevante que já tinha sido colocado no mercado da UE ao abrigo da declaração de diligência devida ou da declaração simplificada de outra entidade, por exemplo, um fabricante de chocolate que compra cacau que já passou pela diligência devida, ou um fabricante de mobiliário que compra madeira já abrangida pela declaração simplificada de um fornecedor. Os operadores a jusante e os comerciantes não submetem as suas próprias declarações de diligência devida; em vez disso, têm de recolher e guardar, durante cinco anos, os dados de contacto dos seus fornecedores, os números de referência das declarações de diligência devida ou os identificadores de declaração associados aos produtos que receberam, e os dados de contacto de quem recebeu esses produtos a seguir. Os operadores a jusante e os comerciantes que não sejam PME têm ainda de registar essa informação no sistema central de informação da UE e, se receberem provas concretas e fundamentadas de que um produto não está conforme, têm de verificar a diligência devida a montante antes de o colocar no mercado e informar a autoridade competente. As PME nessa mesma posição só precisam de informar a autoridade, sem o passo adicional de verificação. Esta distinção é relevante para um vendedor da Amazon que compra produtos acabados em vez de matérias-primas: um vendedor que compra mobiliário de madeira já acabado a um fabricante, em vez de comprar madeira em bruto e mandá-la fabricar à medida, pode ser um operador a jusante com obrigações de registo mais leves, em vez de um operador primário obrigado a cumprir todo o processo de três etapas desde o início, embora essa classificação dependa da relação específica na cadeia de fornecimento e valha a pena confirmar em vez de simplesmente assumir.
Erros que travam a conformidade com a EUDR ou com o DDI
Assumir que o atraso de dezembro de 2025 eliminou a obrigação em vez de a adiar. As datas passaram para 30 de dezembro de 2026 e 30 de junho de 2027; as sete matérias-primas, o requisito de geolocalização e as etapas de diligência devida não mudaram.
Considerar que a declaração de diligência devida de um fornecedor cobre todos os envios futuros da parte dele. Um tipo de DDI Product (Universal) só se aplica quando todas as unidades futuras vierem exatamente das parcelas declaradas hoje; um fornecedor que altere o abastecimento, mesmo que uma só vez, precisa de um tipo de DDI Lot number, caso contrário o registo deixa de corresponder à realidade.
Submeter um registo de DDI sem números de DDS e sem motivo de isenção. O próprio requisito da Amazon é que cada ASIN abrangido tenha um destes três elementos: números de referência e verificação da declaração de diligência devida, um motivo de isenção, ou informação completa sobre a matéria-prima; deixar os três em branco é tratado como ausência de submissão.
Confundir uma isenção com a inexistência total de obrigação. Um lote que reúna efetivamente as condições para isenção continua a precisar de um registo de DDI próprio a indicar o motivo da isenção; isto não é o mesmo que não ter nada a submeter.
Não voltar a verificar qual o papel aplicável depois de uma alteração na cadeia de abastecimento. Passar de comprar produtos acabados (provavelmente operador downstream) para comprar matérias-primas e mandá-las fabricar (operador primário) altera as obrigações aplicáveis, e essa alteração é fácil de passar ao lado se o estado da diligência devida só for verificado uma vez.
Geolocalizar o elemento errado em produtos derivados de gado. Para gado e produtos feitos a partir de gado que foi alimentado com outros produtos relevantes, o Regulamento exige a geolocalização de cada estabelecimento onde os animais foram mantidos, e não de uma parcela de terreno; aplicar a regra da parcela de terreno usada para cacau, café, óleo de palma, borracha, soja e madeira a um produto de gado é um erro factual, não de formatação.
O que a SellerMagnet pode e não pode fazer quanto a isto
Submeter uma declaração de diligência devida ao sistema de informação TRACES da UE, e submeter a correspondente Due Diligence Information à página de conformidade de produto da Amazon, são processos que ocorrem diretamente entre o operador, a autoridade da UE e a Amazon; nenhuma ferramenta de terceiros, incluindo a SellerMagnet, apresenta essa documentação ou tem qualquer papel na verificação feita pela Amazon ou por uma autoridade competente. Onde o painel de Analytics da SellerMagnet ajuda é na mesma disciplina por lote que os registos DDI ao nível do lote da EUDR exigem: já acompanha o custo das mercadorias vendidas por lote de compra (FIFO) em vez de uma média combinada única, pelo que um vendedor que se abastece de uma matéria-prima abrangida por lotes pode manter um registo contínuo de qual o lote de compra que corresponde a qual fornecedor e envio, com o mesmo nível de detalhe que um registo DDI do tipo Lot number exige, em vez de o reconstruir a partir de faturas depois de a Amazon o solicitar. O Calculador de Taxas não tem qualquer relação com a conformidade de desflorestação; está aqui mencionado apenas para que um vendedor não o confunda com uma ferramenta de conformidade, já que abrange taxas de referência e de FBA, não documentação sobre a origem do produto.
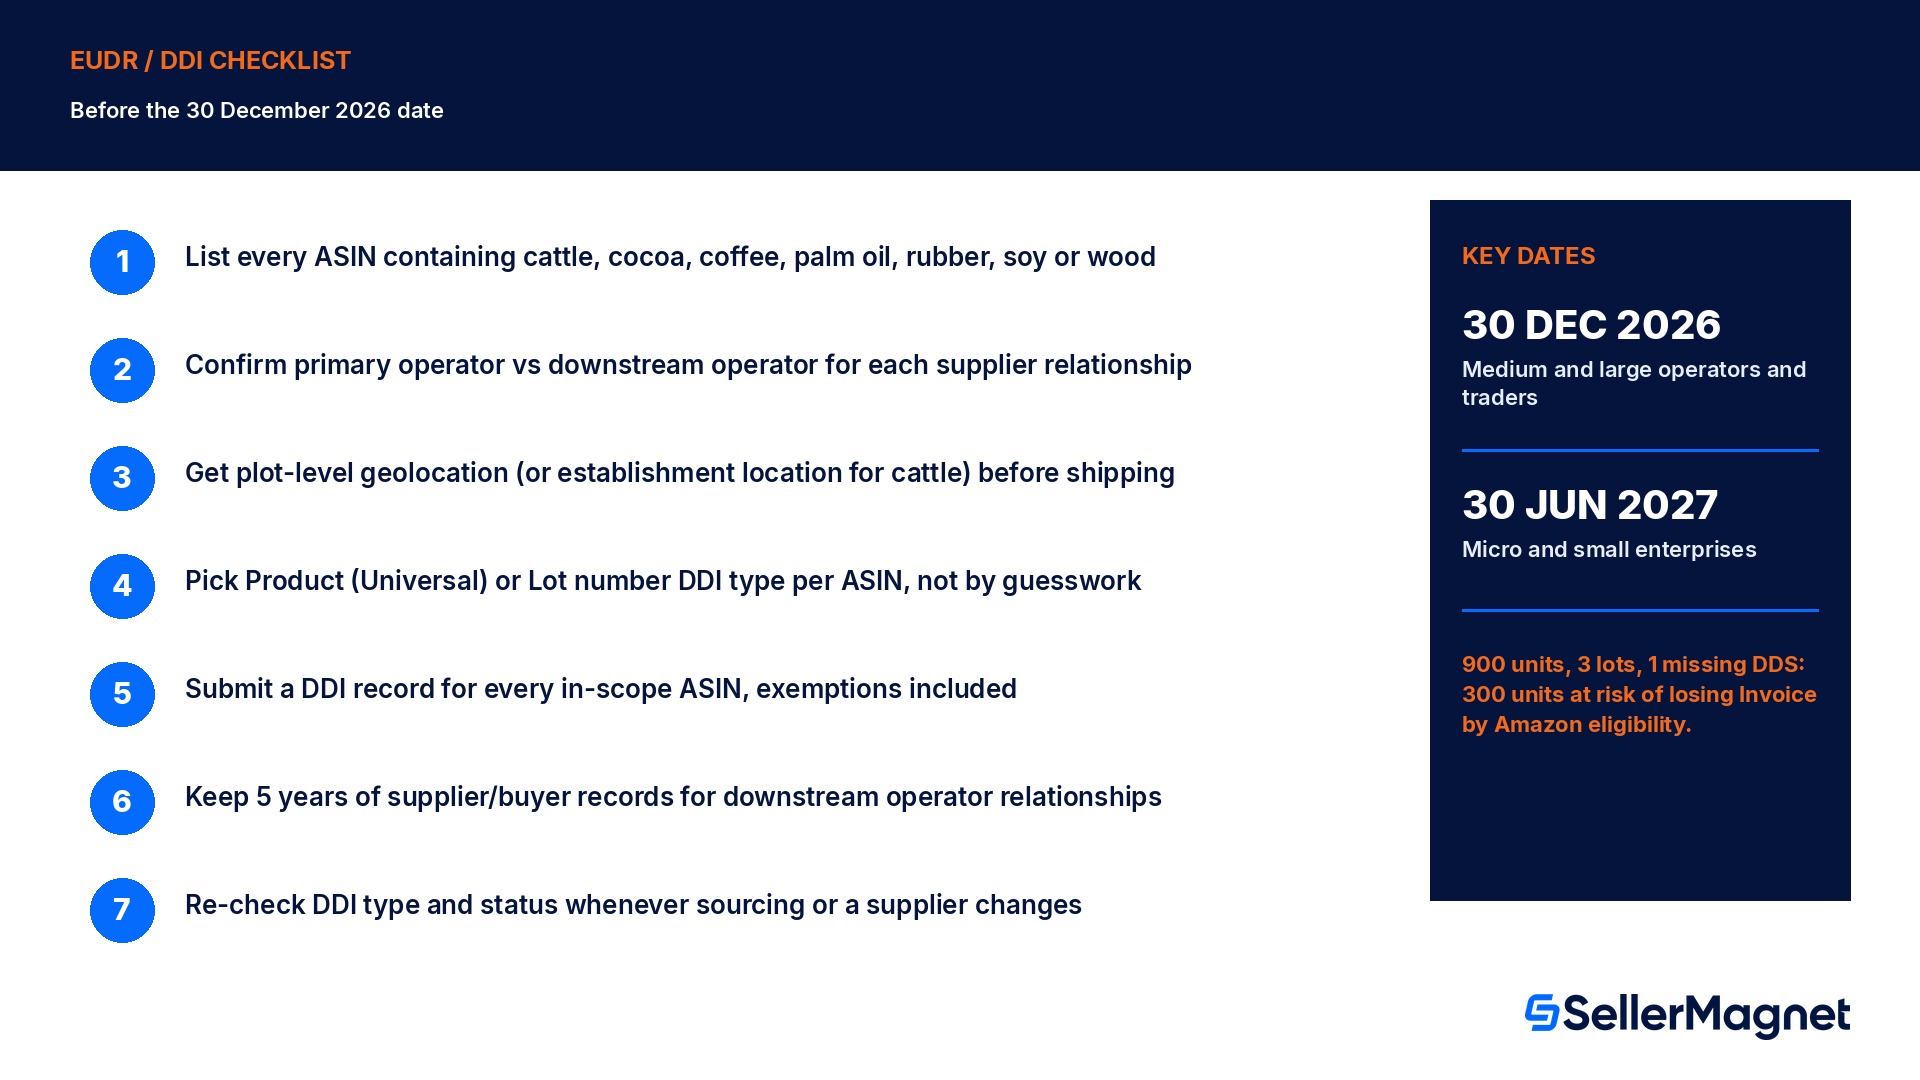
Lista de verificação antes da data de dezembro de 2026
Como preparar um anúncio abrangido na Amazon para a EUDR
Lista todos os ASIN cuja lista de materiais contenha gado, cacau, café, óleo de palma, borracha, soja ou madeira, em qualquer forma derivada prevista no Anexo I - Verifica os ingredientes e materiais do produto acabado, não apenas as listagens de matérias-primas: o couro, as solas de borracha e a embalagem de madeira também contam.
Confirma se a empresa é um operador primário ou um operador a jusante em cada relação de fornecimento - Comprar matérias-primas para fabricar é uma atividade de operador primário; comprar produtos já acabados cobertos pela declaração de diligência devida de outra entidade pode ser uma atividade a jusante, com um registo mais ligeiro em vez de diligência devida completa.
Para produtos de operadores primários, obtém a geolocalização ao nível da parcela junto de cada fornecedor antes do próximo envio - Para produtos derivados de gado, obtém a localização do estabelecimento em vez de uma parcela: uma geolocalização em falta bloqueia toda a declaração de diligência devida.
Verifica se o fornecimento é fixo ou varia entre lotes e escolhe o tipo de DDI correspondente no Seller Central - Product (Universal) para fornecimento permanentemente fixo; Lot number para fornecimento que varia entre lotes de produção.
Submete um registo de DDI para cada ASIN dentro do âmbito, mesmo os que são elegíveis para uma isenção - Indica explicitamente o motivo da isenção: um ASIN sem qualquer registo de DDI é tratado como não submetido, isenção ou não.
Para relações de operador a jusante, guarda 5 anos de dados de contacto de fornecedores e compradores e números de referência das declarações - Os operadores a jusante que não sejam PME e os comerciantes também devem registar esta informação no sistema de informação central da UE.
Revê o tipo de DDI e o estado da diligência devida sempre que um fornecedor, uma parcela ou um padrão de fornecimento mudar - Um registo Product (Universal) que já não corresponda à realidade após uma alteração no fornecimento é uma lacuna de conformidade, não um atraso administrativo.
O que é exatamente o Regulamento da UE relativo à Desflorestação (EUDR)?
É o Regulamento (UE) 2023/1115, uma lei da UE que proíbe a venda, importação ou exportação de gado, cacau, café, óleo de palma, borracha, soja, madeira e produtos derivados listados no mercado da UE, salvo se for comprovado que são isentos de desflorestação, produzidos legalmente e cobertos por uma declaração de diligência devida com dados de geolocalização ao nível da parcela.
Quando é que a EUDR realmente se aplica aos vendedores?
A partir de 30 de dezembro de 2026 para operadores e comerciantes médios e grandes, e a partir de 30 de junho de 2027 para micro e pequenas empresas, depois de uma alteração de dezembro de 2025 ter atrasado as datas em um ano em relação ao calendário anterior de 30 de dezembro de 2025 / 30 de junho de 2026.
A EUDR cobre apenas matérias-primas como madeira e grãos de cacau?
Não. O Anexo I do Regulamento lista produtos derivados específicos para cada uma das 7 matérias-primas, pelo que produtos acabados como mobiliário de madeira, malas de couro, calçado com solas de borracha e tabletes de chocolate estão dentro do âmbito, não apenas a matéria-prima em bruto. Produtos impressos como livros e jornais foram retirados do âmbito em dezembro de 2025.
O que é a informação de diligência devida (DDI) e em que difere de uma declaração de diligência devida (DDS)?
Uma declaração de diligência devida é a declaração formal que um operador submete ao sistema de informação TRACES da UE, no âmbito da própria EUDR. A DDI é um registo próprio da Amazon, submetido separadamente através da página de conformidade de produtos do Seller Central, que associa os números de referência da declaração de diligência devida de um ASIN (ou a respetiva isenção) ao programa Invoice by Amazon.
O que acontece se um envio não tiver documentação de diligência devida válida?
Segundo o regulamento da UE, um lote sem uma declaração de diligência devida válida não pode ser legalmente colocado no mercado da UE. Na Amazon, especificamente, um ASIN ou lote sem a correspondente informação de DDI corre o risco de ser retirado do programa Invoice by Amazon, mesmo que outros lotes do mesmo ASIN permaneçam conformes.
Comprar a um país de baixo risco elimina todas as obrigações de diligência devida?
Não. Os operadores que se abastecem exclusivamente em países classificados pela UE como de baixo risco podem usar um caminho mais ligeiro de 'diligência devida simplificada' e dispensar os passos completos de avaliação e mitigação de risco, mas continuam obrigados a manter documentação que comprove o fornecimento de baixo risco e a submeter a informação de diligência devida ou de declaração simplificada exigida.
O que é um operador a jusante e tem menos obrigações?
Um operador a jusante coloca no mercado produtos que foram fabricados a partir de material já coberto pela declaração de diligência devida ou declaração simplificada de outra entidade. Não submete a sua própria declaração de diligência devida, mas tem de guardar 5 anos de registos de contacto de fornecedores/compradores e números de referência, sendo que as entidades que não sejam PME também devem registar essa informação centralmente.
Stop Juggling Tools. SellerMagnet Combines Everything You Need.