Amazon EUDR 2026: terminy, należyta staranność i DDI
R
RenéFreelance Amazon Editor
|
15 min czytania
Sprzedawca wysyłający do UE drewniane meble, gumowe etui na telefony czy baton z zawartością kakao może otrzymać w Seller Central powiadomienie z żądaniem przekazania czegoś nazwanego Due Diligence Information, i naturalnym odruchem jest potraktowanie tego jako kolejny rutynowy formularz zgodności. To nie jest rutyna i nie jest to nowa papierkowa procedura wymyślona przez Amazon: to unijne rozporządzenie o produktach powodujących wylesianie (EUDR), przepis zakazujący wprowadzania na rynek UE siedmiu konkretnych towarów, bydła, kakao, kawy, oleju palmowego, kauczuku, soi i drewna, oraz produktów z nich wytworzonych, jeśli operator nie jest w stanie udowodnić, za pomocą danych geolokalizacyjnych na poziomie działki, że żaden element łańcucha dostaw nie pochodzi z gruntów wylesionych po 31 grudnia 2020 roku. Rozporządzenie było już dwukrotnie przesuwane w czasie, ostatnio w grudniu 2025 roku, i właśnie dlatego tak wielu sprzedawców wciąż traktuje je jako problem na kiedyś, a nie problem z konkretną datą: faktyczny termin wejścia w życie to teraz 30 grudnia 2026 roku dla średnich i dużych operatorów, a 30 czerwca 2027 roku dla mikro i małych przedsiębiorstw. Ten przewodnik wyjaśnia, które produkty faktycznie są objęte przepisami, jak wygląda trzyetapowy proces zachowania należytej staranności i wymagana w nim geolokalizacja działek, w jaki sposób własny program Invoice by Amazon dokłada do unijnego prawa dodatkowy wymóg Due Diligence Information, przedstawia przykład tego, co się dzieje, gdy tylko część partii w przesyłce ma prawidłową dokumentację, a także opisuje wyjątki i błędy, które najczęściej zaskakują sprzedawców przekonanych, że temat ich już nie dotyczy.
Unijne rozporządzenie o produktach powodujących wylesianie (EUDR) to przepis UE zakazujący wprowadzania na rynek UE bydła, kakao, kawy, oleju palmowego, kauczuku, soi, drewna lub wymienionych produktów z nich wytworzonych, jeśli operator nie udowodni, za pomocą danych geolokalizacyjnych na poziomie działki, że dany towar nie pochodzi z gruntów wylesionych po 31 grudnia 2020 roku i że został wyprodukowany legalnie. Po zmianie wprowadzonej w grudniu 2025 roku przepisy obowiązują od 30 grudnia 2026 roku dla średnich i dużych operatorów oraz podmiotów handlowych, a od 30 czerwca 2027 roku dla mikro i małych przedsiębiorstw. Na Amazon, zachowanie zapisu objętego ASIN w programie Invoice by Amazon wymaga dodatkowo przekazania Due Diligence Information dla tego produktu.
Co dokładnie zakazuje EUDR i jakie produkty są objęte przepisami
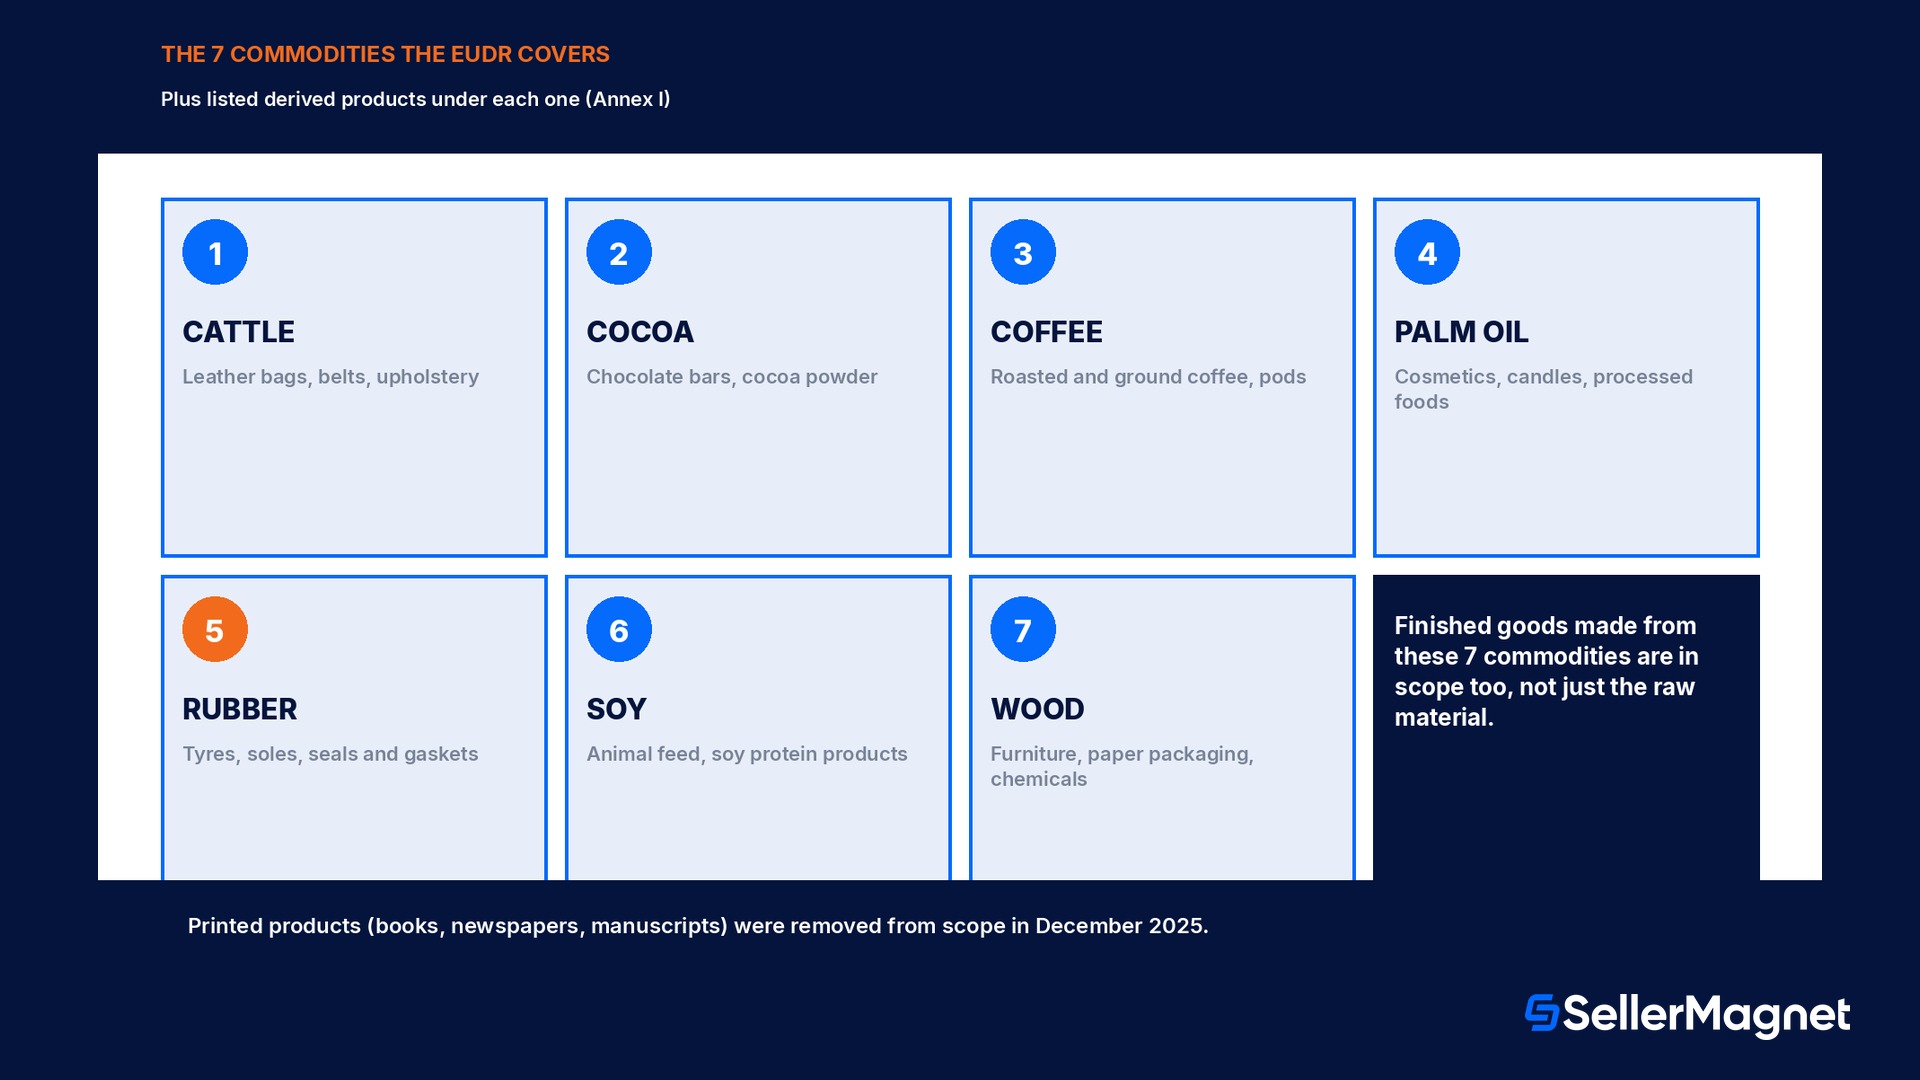
Unijne rozporządzenie o produktach powodujących wylesianie, formalnie Rozporządzenie (UE) 2023/1115, weszło w życie 29 czerwca 2023 roku i obejmuje siedem towarów, które Komisja Europejska uznaje za najbardziej powiązane z globalnym wylesianiem: bydło, kakao, kawę, olej palmowy, kauczuk, soję i drewno. Zakaz nie dotyczy wyłącznie samego surowca; Załącznik I do Rozporządzenia wymienia konkretne produkty pochodne dla każdego z nich, więc przepis wykracza daleko poza bramę gospodarstwa i obejmuje wyroby gotowe, które sprzedawca faktycznie wystawia na Amazon. Drzewo kauczukowe jest objęte przepisami, podobnie jak buty na gumowej podeszwie; ziarno kakaowe jest objęte przepisami, podobnie jak tabliczka czekolady; surowe drewno jest objęte przepisami, podobnie jak drewniane meble, opakowania papierowe i kilka substancji chemicznych pochodzących z drewna. Zmiana wprowadzona w grudniu 2025 roku wyłączyła z zakresu jedną kategorię, produkty drukowane, takie jak książki, czasopisma i rękopisy, ale pozostałe pozycje Załącznika I wciąż obowiązują. Praktyczny test dla sprzedawcy nie polega na pytaniu 'czy sprzedaję drzewo albo krowę', lecz 'czy w specyfikacji materiałowej mojego produktu znajduje się którykolwiek z tych siedmiu towarów, w jakiejkolwiek formie pochodnej, w którymkolwiek miejscu Załącznika I', a ten test trzeba przeprowadzić dla każdego produktu, nie dla każdego dostawcy.
Towar
Przykładowa forma surowa
Przykładowe produkty sprzedawane na Amazon objęte przepisami
Bydło
Żywe bydło, skóry
Torby skórzane, pasy, tapicerka meblowa
Kakao
Ziarna kakaowe
Tabliczki czekolady, kakao w proszku, wyroby cukiernicze
Kawa
Zielone ziarna kawy
Kawa palona i mielona, kapsułki do kawy
Olej palmowy
Surowy olej palmowy
Kosmetyki, świece, produkty przetworzone
Kauczuk
Naturalny lateks kauczukowy
Opony, podeszwy gumowe, uszczelki i uszczelnienia gumowe
Soja
Ziarna soi
Pasza dla zwierząt na bazie soi, produkty z białka sojowego
Drewno
Surowe drewno
Meble, opakowania papierowe, substancje chemiczne na bazie drewna
Produkty drukowane zostały wyłączone z zakresu przepisów w grudniu 2025 roku
Drukowane książki, czasopisma, obrazy, rękopisy, maszynopisy i plany na papierze nie podlegają już EUDR po zmianie wprowadzonej w grudniu 2025 roku. Każdy inny produkt pochodzący z drewna wymieniony w Załączniku I, w tym opakowania papierowe, które same nie są produktem drukowanym, wciąż jest objęty przepisami.
Rzeczywisty termin: 30 grudnia 2026 roku, po dwóch przesunięciach
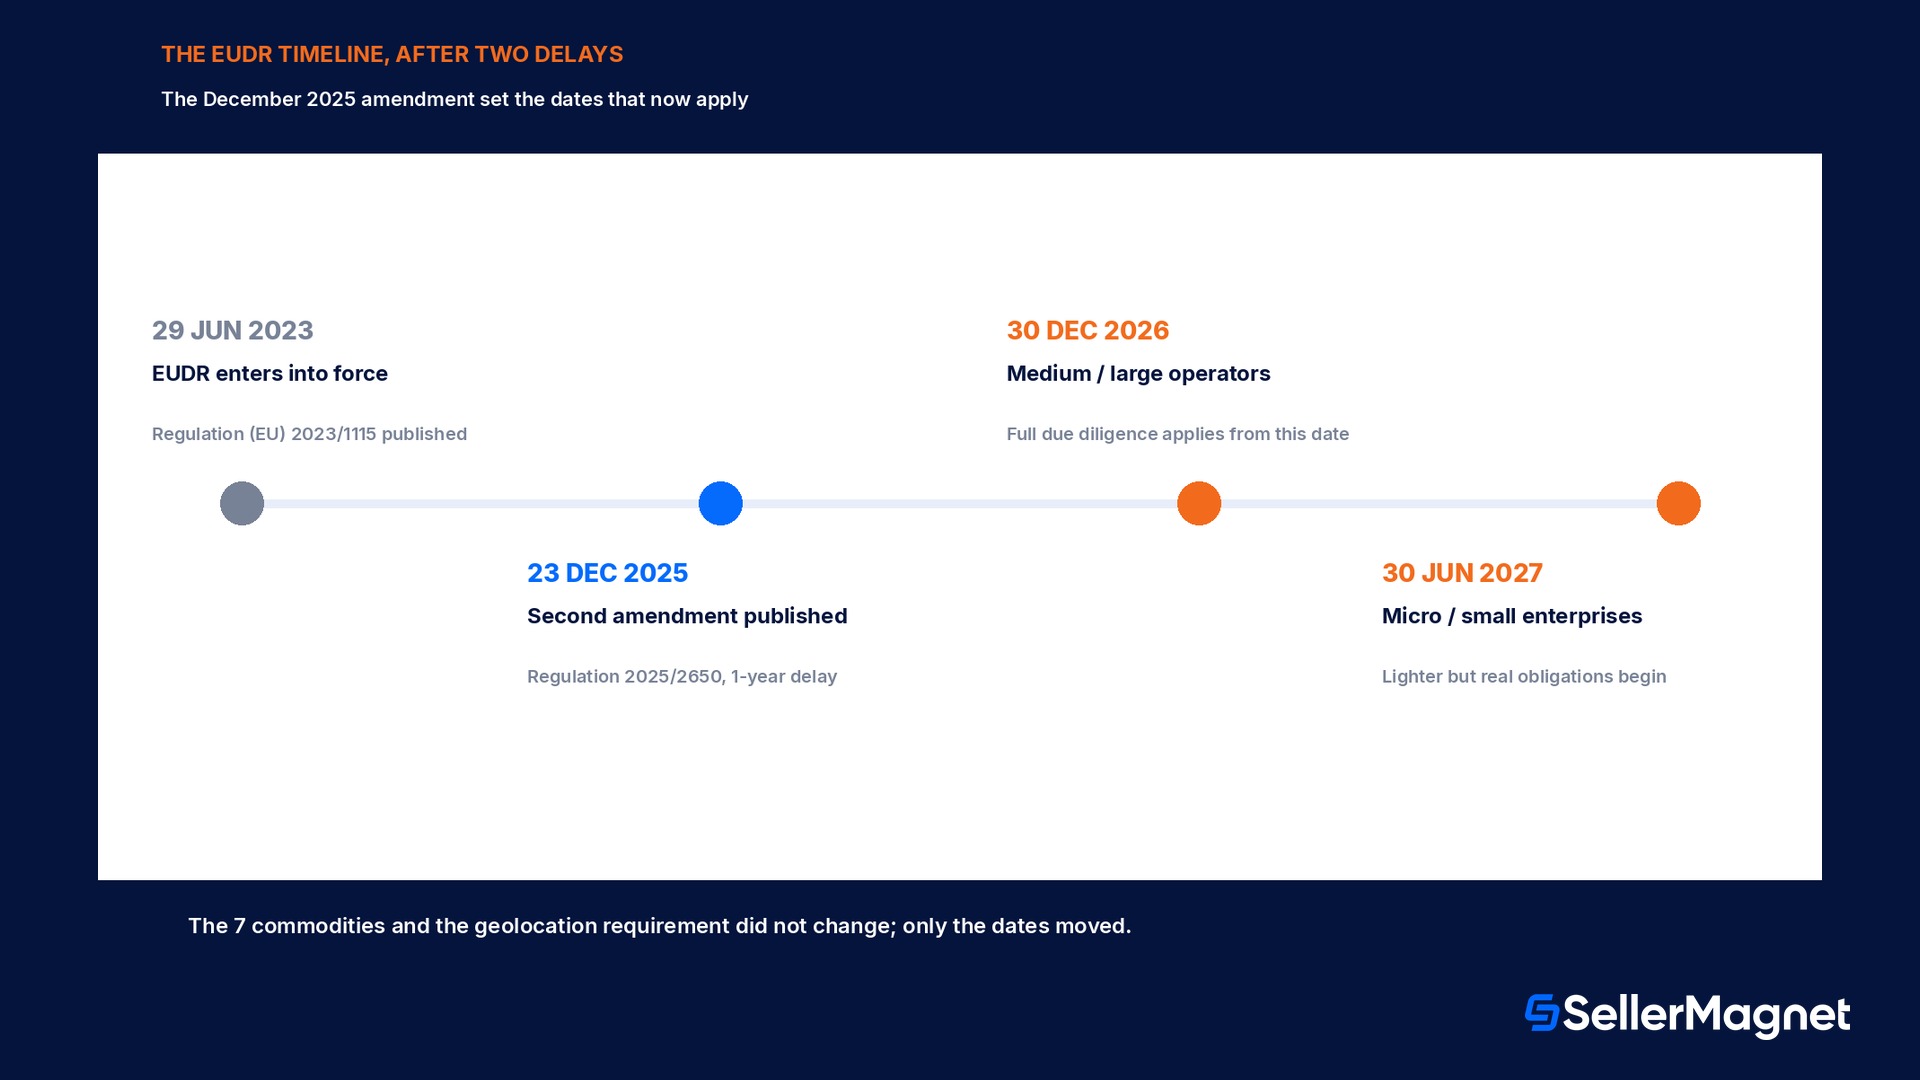
EUDR był już dwukrotnie przesuwany, i właśnie ta historia jest powodem, dla którego obecną datę należy traktować jako wiążącą, a nie zakładać kolejnego przesunięcia. Pierwotna data stosowania przypadała na 30 grudnia 2024. Pierwsze przesunięcie (rozporządzenie 2024/3234) przeniosło ją na 30 grudnia 2025 dla średnich i dużych podmiotów, oraz na 30 czerwca 2026 dla mikro i małych przedsiębiorstw. Druga, istotniejsza zmiana, rozporządzenie 2025/2650, została przyjęta przez Parlament Europejski i Radę w dniach 17 i 18 grudnia 2025 i opublikowana w Dzienniku Urzędowym 23 grudnia 2025, przesuwając terminy o kolejny rok: na 30 grudnia 2026 dla średnich i dużych podmiotów oraz podmiotów handlowych, i na 30 czerwca 2027 dla mikro i małych przedsiębiorstw. Odrębna data, 30 grudnia 2027, dotyczy wyłącznie nowo dodanych surowców lub produktów, które przyszły akt delegowany wprowadzi do załącznika I: nie przesuwa ona istniejących terminów. Komisja Europejska jest również zobowiązana do przeprowadzenia obowiązkowego przeglądu uproszczającego do 30 kwietnia 2026, co oznacza, że część szczegółów operacyjnych opisanych poniżej może jeszcze zostać doprecyzowana przed nadejściem terminu z grudnia 2026, jednak same daty, oraz siedem surowców objętych zakresem regulacji, nie są częścią tego przeglądu.
Etap
Data
EUDR wchodzi w życie
29 czerwca 2023
Pierwsze przesunięcie ustala datę dla średnich/dużych podmiotów
30 grudnia 2025 (zastąpiona)
Przyjęto drugą zmianę
17 do 18 grudnia 2025 (rozporządzenie 2025/2650)
Data stosowania: średnie i duże podmioty/podmioty handlowe
30 grudnia 2026
Data stosowania: mikro i małe przedsiębiorstwa
30 czerwca 2027
Termin przeglądu uproszczającego Komisji
30 kwietnia 2026
Nowo dodane produkty z załącznika I wchodzą w zakres regulacji
30 grudnia 2027
Trzyetapowy proces należytej staranności oraz wymagana geolokalizacja
Podmiot wprowadzający produkt objęty regulacją na rynek UE po raz pierwszy, lub eksportujący go z UE, musi przeprowadzić należytą staranność przed tym zdarzeniem, a rozporządzenie dzieli ten proces na trzy konkretne etapy, a nie jedną deklarację. Etap pierwszy to zbieranie informacji: surowiec lub produkt, jego ilość w masie netto (lub jednostce uzupełniającej, takiej jak liczba sztuk, jeśli ma zastosowanie), kraj produkcji, i, co kluczowe, geolokalizacja każdej działki, na której wyprodukowano dany surowiec. W przypadku bydła wymóg geolokalizacji odnosi się do każdego gospodarstwa, w którym przebywały zwierzęta, a nie do działki; dla wszystkich innych surowców z załącznika I liczy się sama działka. Etap drugi to ocena ryzyka oparta na tych informacjach, sprawdzająca złożoność łańcucha dostaw oraz ryzyko wymieszania produktu z materiałem o nieznanym pochodzeniu lub pochodzącym z kraju wyższego ryzyka. Etap trzeci to identyfikacja środków ograniczających ryzyko, które sprowadzają każde ryzyko inne niż nieistotne do poziomu nieistotnego, zanim produkt zostanie wprowadzony na rynek. Jeśli nawet jedna ze zadeklarowanych działek wykazuje wylesianie lub degradację lasu po 31 grudnia 2020, rozporządzenie automatycznie dyskwalifikuje każdy surowiec i produkt powiązany z tą działką, a nie tylko konkretną przesyłkę, w której problem został pierwotnie wykryty. Podmioty zaopatrujące się wyłącznie z krajów, które unijny system klasyfikacji ryzyka uznaje za niskiego ryzyka, mogą całkowicie pominąć etapy drugi i trzeci w ramach ścieżki „uproszczonej należytej staranności”, zachowując jedynie dokumentację potwierdzającą zaopatrzenie z kraju niskiego ryzyka na żądanie.
Przykład praktyczny: gdy tylko część partii przesyłki ma ważną dokumentację
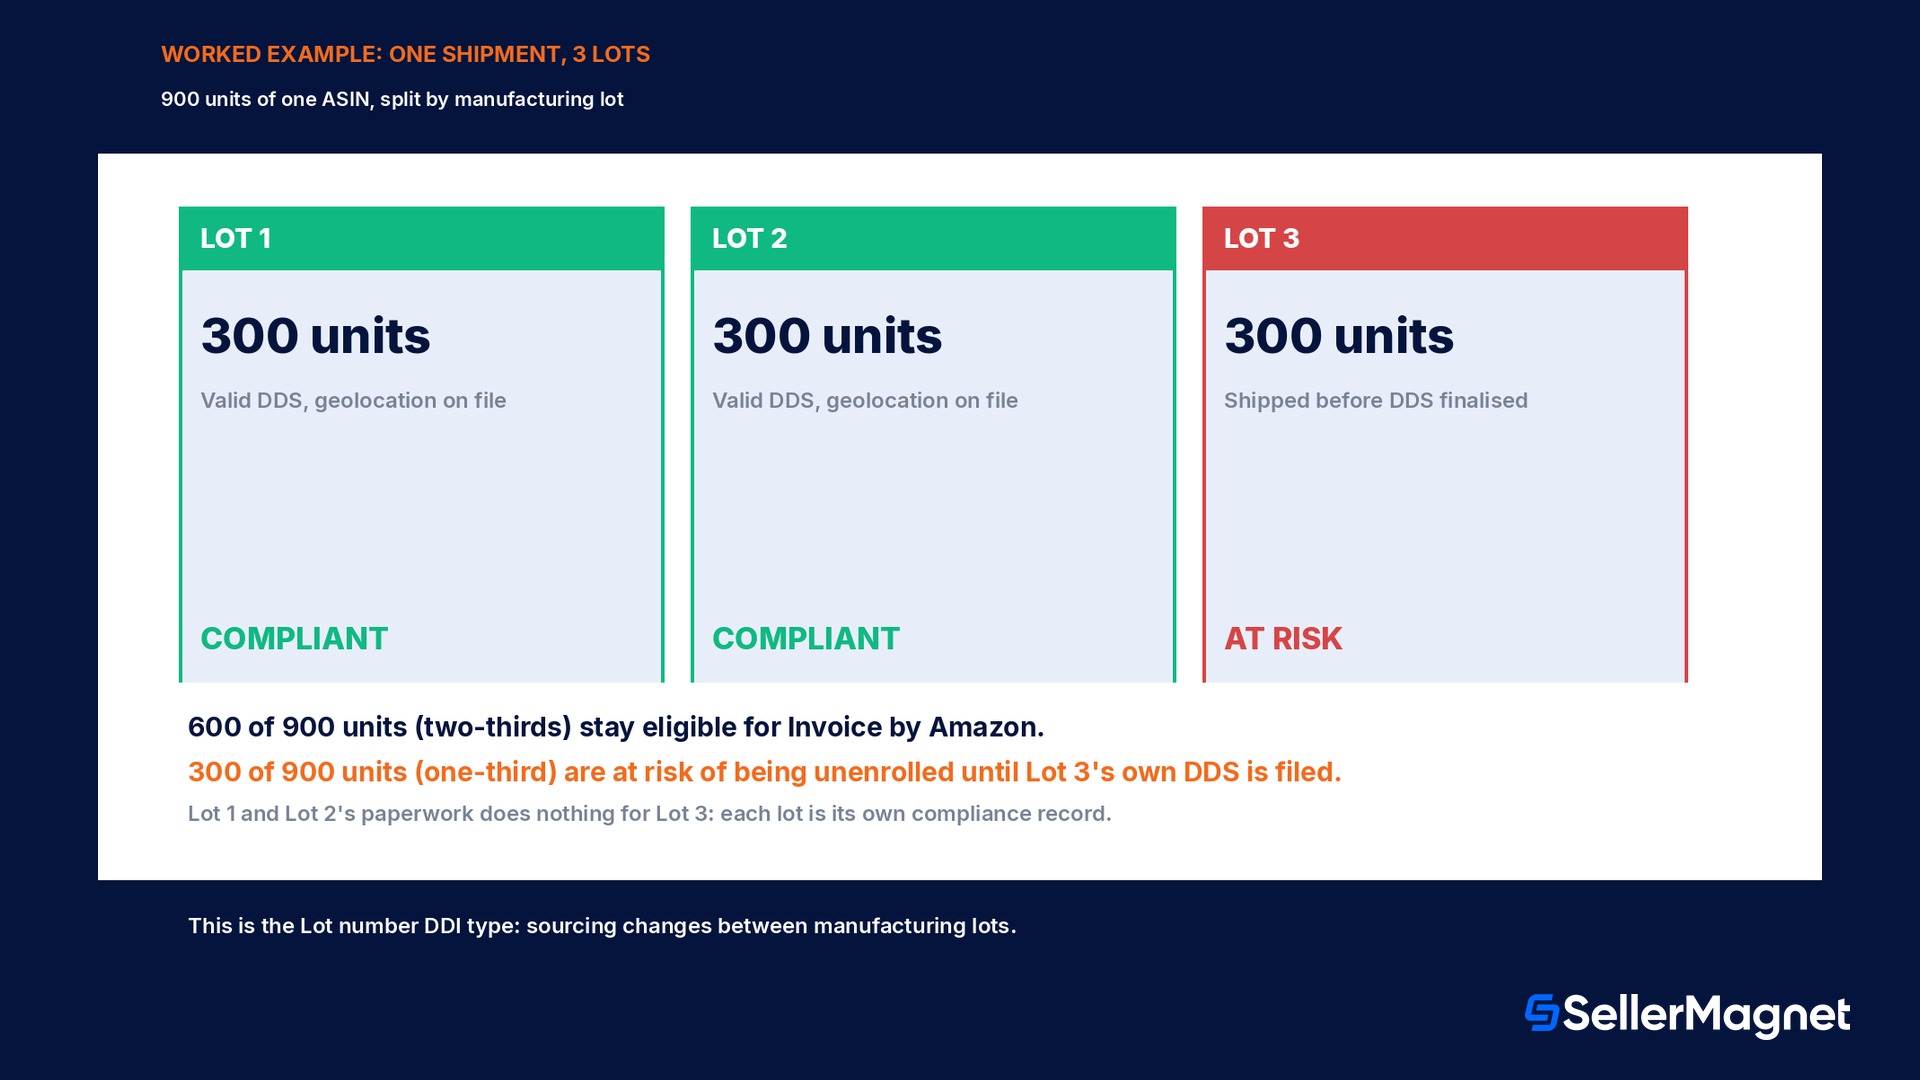
Sprzedawca importujący do UE meble drewniane to dobry przykład praktyczny, ponieważ źródło pochodzenia drewna często zmienia się między partiami produkcyjnymi, a to właśnie przypadek, z którym oświadczenie o należytej staranności (DDS) w rozporządzeniu oraz własny system informacji o należytej staranności Amazon (DDI) są zaprojektowane do radzenia sobie na poziomie partii, a nie produktu. Załóżmy, że sprzedawca wysyła 900 jednostek jednego ASIN mebla drewnianego do centrów realizacji Amazon w UE, w postaci 3 odrębnych partii produkcyjnych po 300 jednostek każda, pochodzących od 3 różnych dostawców drewna z 2 cykli produkcyjnych. Partia 1 (300 jednostek) i Partia 2 (300 jednostek) mają każda kompletne oświadczenie o należytej staranności w dokumentacji, z ważnymi numerami referencyjnymi i weryfikacyjnymi DDS powiązanymi z konkretnymi geolokalizacjami działek. Partia 3 (300 jednostek) została wysłana przed finalizacją DDS przez jej dostawcę. W modelu DDI na poziomie partii każda partia stanowi odrębny rekord zgodności: 600 z 900 jednostek, czyli dokładnie dwie trzecie, posiada dokumentację potrzebną do zachowania uprawnień, natomiast pozostałe 300 jednostek, jedna trzecia przesyłki, jej nie posiada. To nie jest problem zaokrągleń ani formalność: po stronie prawa unijnego wprowadzenie jednostek z Partii 3 na rynek bez ważnego oświadczenia o należytej staranności stanowi naruszenie dla tej konkretnej partii, a po stronie Amazon partia bez odpowiadającego jej DDI pozostaje narażona na wyłączenie z Invoice by Amazon, nawet jeśli Partie 1 i 2 pozostają w pełni uprawnione. Rozwiązaniem nie jest jedno ogólne zgłoszenie; konieczne jest sfinalizowanie własnego DDS dla Partii 3 i zgłoszenie jej własnego rekordu DDI, ponieważ dokumentacja dwóch pozostałych partii nic dla niej nie zmienia.
Własna warstwa Amazon: informacje o należytej staranności i zachowanie Invoice by Amazon
Samo unijne rozporządzenie jest egzekwowane przez krajowe właściwe organy, a nie przez Amazon, ale Amazon prowadzi własną bramkę zgodności ponad nim dla jednego konkretnego programu: Invoice by Amazon (IBA), w którym Amazon wystawia faktury w imieniu sprzedawcy. Aby zachować ASIN objęty regulacją w programie IBA, Amazon wymaga od sprzedawcy przesłania rekordu DDI dla niego poprzez stronę zgodności produktu (Product compliance) w Seller Central, a rekord ten musi zawierać ASIN, identyfikator DDI, typ DDI oraz, albo powód wyłączenia, albo zestaw numerów referencyjnych i weryfikacyjnych DDS, albo pełne informacje o surowcu. Amazon daje sprzedawcom dwa warianty typu DDI, i wybór ten nie jest tylko kosmetyczny: decyduje o tym, jak Amazon wiąże dokumentację z fizycznymi przesyłkami oraz co sprzedawca musi zrobić w każdym powiadomieniu o wysyłce z wyprzedzeniem (ASN) po tym fakcie.
Typ DDI
Kiedy stosować
Wymagane działanie w ASN
Produkt (uniwersalny)
Pozyskiwanie jest ustalone: każda przyszła jednostka będzie pochodzić wyłącznie z działek zgłoszonych dzisiaj
Brak; dotyczy automatycznie bieżących zapasów oraz wszystkich przyszłych wysyłek
Numer partii
Pozyskiwanie może się zmieniać między partiami produkcyjnymi (nowy dostawca, nowa działka, nowe pochodzenie towaru)
Uwzględnij numer partii oraz odpowiadający identyfikator produktu (ASIN, EAN, GTIN lub SKU) w każdym ASN
Wyjątek na poziomie produktu wciąż wymaga własnego rekordu DDI
Jeśli konkretna partia kwalifikuje się do wyjątku na podstawie unijnego rozporządzenia, sprzedawca musi mimo to złożyć dla niej rekord DDI w Seller Central, zawierający podstawowe informacje o ASIN i typie DDI oraz konkretny powód wyjątku. Całkowite pominięcie złożenia DDI, w oparciu o założenie, że wyjątek oznacza brak formalności, jest traktowane tak samo jak jego niezłożenie w ogóle.
Operatorzy dalszego etapu, podmioty handlowe i uproszczony reżim
Nie każda firma w łańcuchu jest podmiotem pierwotnym podlegającym pełnym obowiązkom należytej staranności. Nowelizacja z grudnia 2025 formalnie definiuje 'operatora dalszego etapu' jako podmiot, który wprowadza na rynek produkt wytworzony poprzez przetworzenie odpowiedniego produktu, który już wcześniej został wprowadzony na rynek UE na podstawie oświadczenia o należytej staranności lub uproszczonej deklaracji innego podmiotu, na przykład producenta czekolady kupującego kakao, które już przeszło weryfikację należytej staranności, albo producenta mebli kupującego drewno już objęte uproszczoną deklaracją dostawcy. Operatorzy dalszego etapu i podmioty handlowe nie składają własnych oświadczeń o należytej staranności; zamiast tego muszą zbierać i przechowywać przez pięć lat dane kontaktowe swoich dostawców, numery referencyjne oświadczeń o należytej staranności lub identyfikatory deklaracji powiązane z otrzymanymi produktami, a także dane kontaktowe podmiotów, którym te produkty dostarczyli dalej. Operatorzy dalszego etapu i podmioty handlowe, które nie są MŚP, muszą dodatkowo rejestrować te informacje w centralnym systemie informacyjnym UE, a jeśli otrzymają konkretne, uzasadnione dowody, że produkt nie jest zgodny z wymogami, muszą zweryfikować należytą staranność na wcześniejszym etapie przed wprowadzeniem go na rynek oraz poinformować właściwy organ. MŚP w tej samej sytuacji muszą jedynie poinformować organ, bez dodatkowego etapu weryfikacji. To rozróżnienie ma znaczenie dla sprzedawcy Amazon, który pozyskuje produkty gotowe, a nie surowe towary: sprzedawca kupujący już gotowe meble drewniane od producenta, a nie kupujący surowe drewno i zlecający jego wytworzenie na zamówienie, może być operatorem dalszego etapu z lżejszymi obowiązkami dokumentacyjnymi, a nie podmiotem pierwotnym zobowiązanym do przeprowadzenia całego trójetapowego procesu od podstaw, choć ta klasyfikacja zależy od konkretnej relacji w łańcuchu dostaw i warto ją potwierdzić, a nie zakładać z góry.
Błędy, które wstrzymują zgodność z EUDR lub DDI
Założenie, że opóźnienie z grudnia 2025 usunęło obowiązek, a nie tylko go przesunęło. Terminy przesunięto na 30 grudnia 2026 i 30 czerwca 2027; siedem towarów, wymóg geolokalizacji i etapy należytej staranności się nie zmieniły.
Traktowanie oświadczenia o należytej staranności jednego dostawcy jako obejmującego każdą przyszłą wysyłkę od niego. Typ DDI Product (Universal) ma zastosowanie tylko wtedy, gdy każda przyszła jednostka będzie pochodzić z dokładnie tych działek zgłoszonych dzisiaj; dostawca, który choć raz zmieni sposób pozyskiwania, wymaga zamiast tego typu DDI Lot number, w przeciwnym razie rekord przestaje odpowiadać rzeczywistości.
Złożenie rekordu DDI bez numerów DDS i bez powodu wyjątku. Własny wymóg Amazon mówi, że każdy objęty zakresem ASIN musi mieć jedno z: numer referencyjny i numer weryfikacyjny DDS, powód wyjątku lub pełne informacje o towarze; pozostawienie wszystkich trzech pól pustych jest traktowane jako brak złożenia.
Mylenie wyjątku z całkowitym brakiem obowiązku. Partia, która rzeczywiście kwalifikuje się do wyjątku, wciąż wymaga własnego rekordu DDI z podanym powodem wyjątku; to nie to samo, co brak czegokolwiek do złożenia.
Brak ponownej weryfikacji, która rola obowiązuje po zmianie w łańcuchu dostaw. Przejście od kupowania produktów gotowych (prawdopodobnie operator dalszego etapu) do kupowania surowych towarów i zlecania ich wytworzenia (podmiot pierwotny) zmienia, jakie obowiązki mają zastosowanie, a tę zmianę łatwo przeoczyć, jeśli status należytej staranności jest sprawdzany tylko raz.
Geolokalizowanie niewłaściwego obiektu w przypadku produktów pochodzących od bydła. W przypadku bydła i produktów wytworzonych z bydła, które było żywione innymi odpowiednimi produktami, rozporządzenie wymaga geolokalizacji każdego miejsca, w którym zwierzęta były trzymane, a nie działki gruntu; zastosowanie zasady działki gruntu, używanej dla kakao, kawy, oleju palmowego, kauczuku, soi i drewna, do produktu pochodzącego od bydła jest błędem merytorycznym, nie formalnym.
Co SellerMagnet może, a czego nie może w tej sprawie zrobić
Złożenie oświadczenia o należytej staranności w unijnym systemie informacyjnym TRACES oraz przekazanie odpowiadających mu informacji Due Diligence Information na stronie zgodności produktów Amazon odbywa się bezpośrednio między podmiotem, organem UE i Amazon; żadne narzędzie zewnętrzne, w tym SellerMagnet, nie składa tej dokumentacji i nie bierze udziału w weryfikacji przeprowadzanej przez Amazon lub właściwy organ. Tam, gdzie pomaga panel Analytics SellerMagnet, to w tej samej dyscyplinie rozliczania po partiach, jaką wymagają rekordy DDI na poziomie partii w EUDR: panel już śledzi koszt sprzedanych towarów w podziale na partie zakupu (metoda FIFO), a nie jedną uśrednioną wartość, dzięki czemu sprzedawca pozyskujący towar objęty zakresem regulacji w partiach może prowadzić bieżący rejestr tego, która partia zakupu odpowiada któremu dostawcy i wysyłce, z taką samą szczegółowością, jaka jest potrzebna w rekordzie DDI typu Lot number, zamiast odtwarzać to z faktur po tym, jak zapyta o to Amazon. Kalkulator opłat w ogóle nie dotyczy zgodności w zakresie wylesiania; jest tu wymieniony tylko po to, by sprzedawca nie pomylił go z narzędziem do zgodności, ponieważ obejmuje opłaty za polecenie i opłaty FBA, a nie dokumentację pochodzenia produktu.
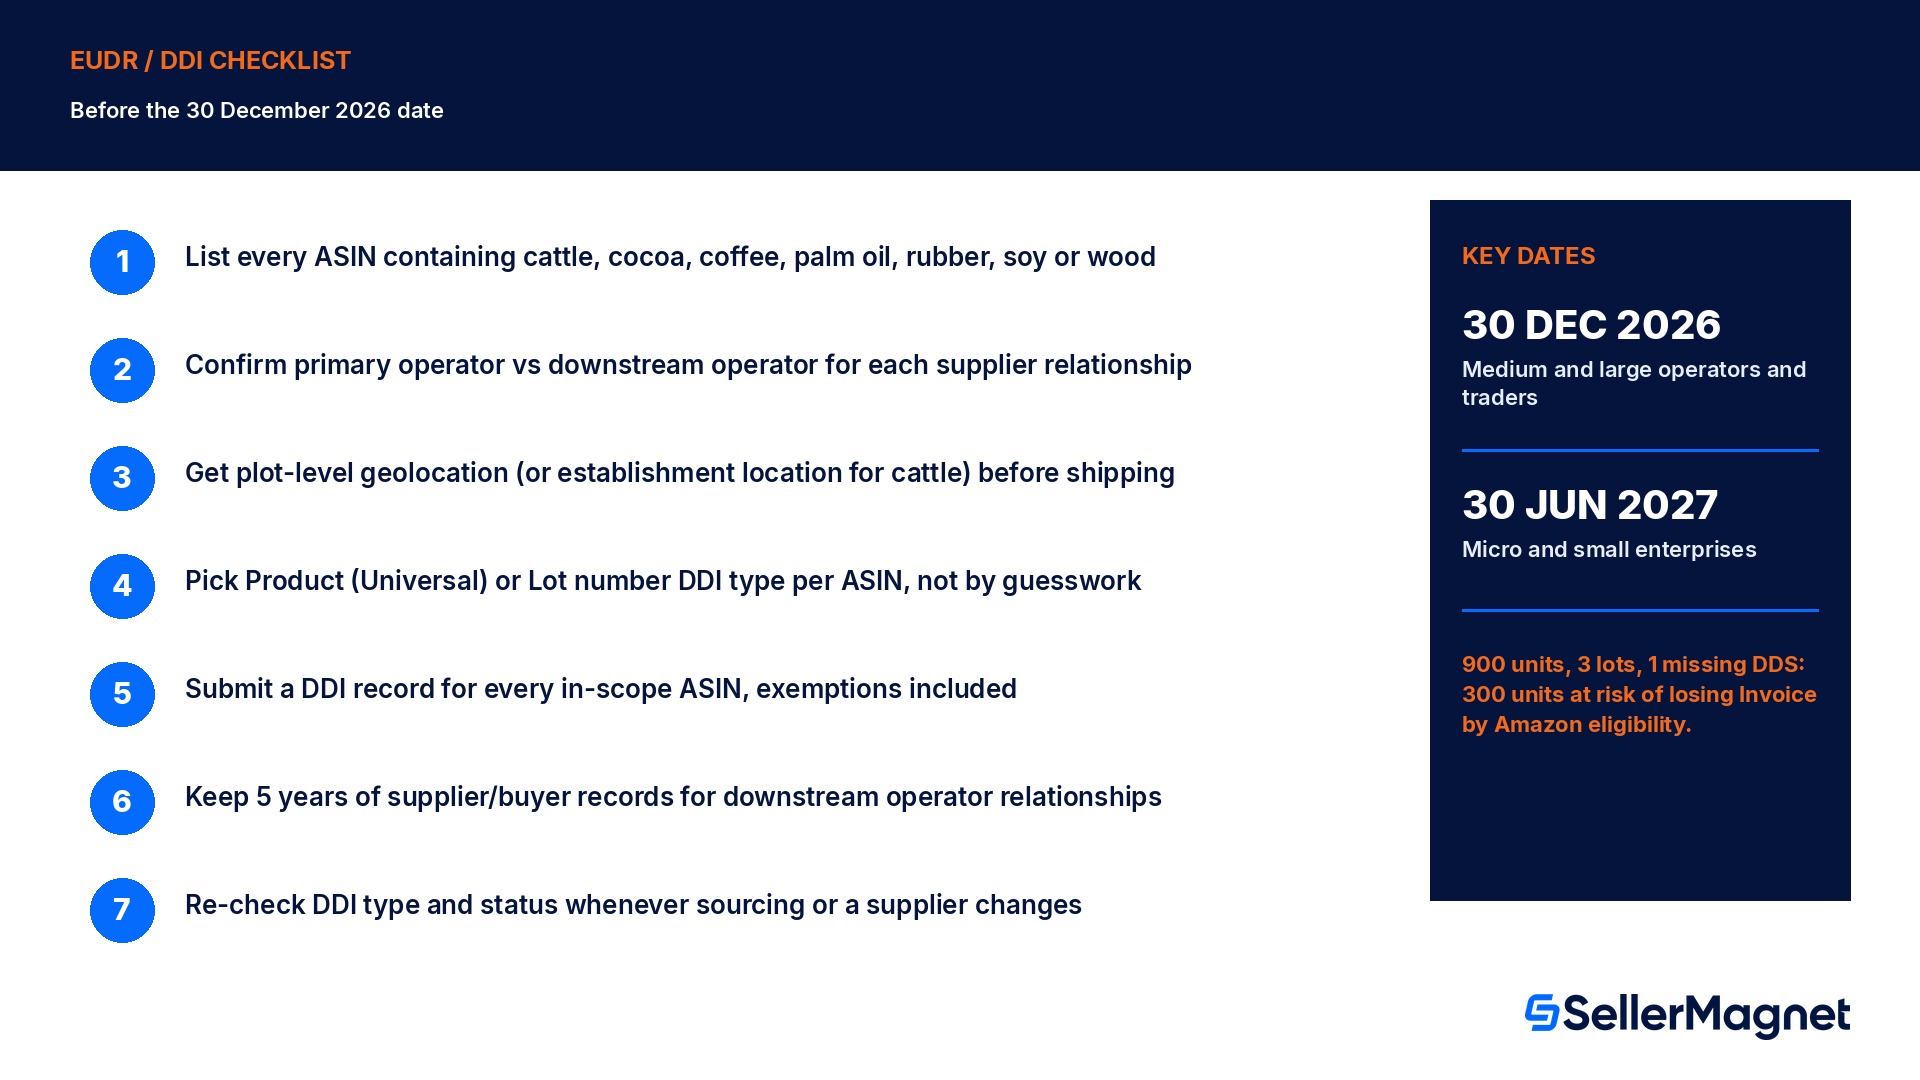
Lista kontrolna przed terminem w grudniu 2026
Jak przygotować ofertę Amazon objętą zakresem EUDR
Wypisz każdy ASIN, w którego składzie znajduje się bydło, kakao, kawa, olej palmowy, kauczuk, soja lub drewno, w jakiejkolwiek formie przetworzonej wymienionej w Aneksie I - Sprawdź składniki i materiały produktu finalnego, nie tylko pozycje surowców: skóra, podeszwy kauczukowe i drewniane opakowania również się liczą.
Potwierdź, czy firma jest podmiotem pierwotnym czy podmiotem w dalszym łańcuchu dostaw (downstream) dla każdej relacji z dostawcą - Zakup surowców w celu produkcji oznacza rolę podmiotu pierwotnego; zakup już wyprodukowanych towarów objętych oświadczeniem o należytej staranności innego podmiotu może oznaczać rolę downstream, z lżejszymi wymogami dotyczącymi dokumentacji zamiast pełnej należytej staranności.
W przypadku produktów podmiotu pierwotnego uzyskaj geolokalizację na poziomie działki od każdego dostawcy przed następną wysyłką - W przypadku produktów pochodzących od bydła uzyskaj lokalizację gospodarstwa zamiast działki: brakująca geolokalizacja blokuje całe oświadczenie o należytej staranności.
Sprawdź, czy źródło pochodzenia jest stałe czy zmienia się między partiami, i wybierz odpowiedni typ DDI w Seller Central - Product (Universal) dla trwale ustalonego źródła pochodzenia; Lot number dla źródła pochodzenia, które zmienia się między partiami produkcyjnymi.
Zgłoś rekord DDI dla każdego objętego regulacją ASIN, nawet takiego, który kwalifikuje się do wyjątku - Podaj wyraźnie powód wyjątku: ASIN bez jakiegokolwiek rekordu DDI jest traktowany jako niezgłoszony, niezależnie od tego, czy wyjątek obowiązuje.
W przypadku relacji podmiotu downstream przechowuj przez 5 lat dane kontaktowe dostawców i nabywców oraz numery referencyjne oświadczeń - Podmioty downstream niebędące MŚP oraz handlowcy muszą także zarejestrować te informacje w centralnym systemie informacyjnym UE.
Sprawdzaj ponownie typ DDI i status należytej staranności przy każdej zmianie dostawcy, działki lub schematu pochodzenia - Rekord Product (Universal), który po zmianie źródła pochodzenia nie odpowiada już rzeczywistości, to nie zwłoka w papierkowej robocie, lecz brak zgodności z przepisami.
Czym właściwie jest unijne rozporządzenie o deforestacji (EUDR)?
To Rozporządzenie (UE) 2023/1115, unijne prawo zakazujące sprzedaży, importu lub eksportu bydła, kakao, kawy, oleju palmowego, kauczuku, soi, drewna oraz wymienionych produktów przetworzonych na rynku UE, o ile nie udowodniono, że są wolne od deforestacji, wyprodukowane legalnie i objęte oświadczeniem o należytej staranności z danymi geolokalizacyjnymi na poziomie działki.
Kiedy EUDR faktycznie zacznie obowiązywać sprzedawców?
Od 30 grudnia 2026 roku dla średnich i dużych podmiotów oraz handlowców, oraz od 30 czerwca 2027 roku dla mikro i małych przedsiębiorstw, po tym jak zmiana z grudnia 2025 roku przesunęła terminy o rok w porównaniu z wcześniejszym harmonogramem 30 grudnia 2025 / 30 czerwca 2026.
Czy EUDR obejmuje tylko surowce, takie jak drewno i ziarna kakaowe?
Nie. Aneks I rozporządzenia wymienia konkretne produkty przetworzone w ramach każdego z 7 towarów, więc produkty finalne, takie jak meble drewniane, torby skórzane, buty z podeszwami kauczukowymi i tabliczki czekolady, są objęte regulacją, nie tylko surowiec. Produkty drukowane, takie jak książki i gazety, zostały wyłączone z zakresu regulacji w grudniu 2025 roku.
Co to są Informacje o Należytej Staranności (DDI) i czym różnią się od oświadczenia o należytej staranności (DDS)?
DDS to formalne oświadczenie, które podmiot składa w unijnym systemie informacyjnym TRACES na podstawie samego rozporządzenia EUDR. DDI to własny rekord Amazona, zgłaszany odrębnie poprzez stronę zgodności produktu w Seller Central, który łączy numery referencyjne DDS danego ASIN (lub informację o wyjątku) z programem Invoice by Amazon.
Co się stanie, jeśli wysyłka nie ma ważnej dokumentacji należytej staranności?
Zgodnie z unijnym rozporządzeniem partia bez ważnego oświadczenia o należytej staranności nie może zostać legalnie wprowadzona na rynek UE. Konkretnie na Amazonie ASIN lub partia bez odpowiadającej informacji DDI jest zagrożona wyłączeniem z programu Invoice by Amazon, nawet jeśli inne partie tego samego ASIN pozostają zgodne z przepisami.
Czy zaopatrzenie z kraju niskiego ryzyka usuwa wszystkie obowiązki związane z należytą starannością?
Nie. Podmioty zaopatrujące się wyłącznie w krajach sklasyfikowanych przez UE jako kraje niskiego ryzyka mogą skorzystać z lżejszej ścieżki 'uproszczonej należytej staranności' i pominąć pełne etapy oceny i ograniczania ryzyka, ale wciąż muszą przechowywać dokumentację potwierdzającą zaopatrzenie z kraju niskiego ryzyka i wciąż muszą zgłaszać wymagane informacje dotyczące należytej staranności lub uproszczonej deklaracji.
Co to jest podmiot downstream i czy ma mniej obowiązków?
Podmiot downstream wprowadza na rynek produkty wytworzone z materiału już objętego oświadczeniem o należytej staranności lub uproszczoną deklaracją innego podmiotu. Nie składa własnego oświadczenia o należytej staranności, ale musi przechowywać przez 5 lat dane kontaktowe dostawców i nabywców oraz numery referencyjne, przy czym podmioty niebędące MŚP muszą także rejestrować te informacje centralnie.
Stop Juggling Tools. SellerMagnet Combines Everything You Need.