Amazon EUDR 2026: scadenze, dovuta diligenza e DDI
R
RenéFreelance Amazon Editor
|
15 min di lettura
Un venditore che spedisce mobili in legno, cover in gomma per smartphone o barrette a base di cacao verso l'UE può ricevere una notifica su Seller Central che richiede qualcosa chiamato Due Diligence Information, e l'istinto è trattarla come un altro modulo di conformità di routine. Non è routine, e non è una nuova scartoffia inventata da Amazon: è il Regolamento UE sulla deforestazione (EUDR), una legge che vieta l'immissione sul mercato dell'UE di sette materie prime specifiche, bovini, cacao, caffè, olio di palma, gomma, soia e legno, e dei prodotti da esse derivati, a meno che l'operatore non possa dimostrare, con dati di geolocalizzazione a livello di parcella, che nulla nella catena di fornitura sia stato coltivato su terreni deforestati dopo il 31 dicembre 2020. Il regolamento è già stato rinviato due volte, l'ultima nel dicembre 2025, ed è esattamente per questo che molti venditori continuano a trattarlo come un problema futuro invece che come una scadenza precisa: la data effettiva di applicazione è ora il 30 dicembre 2026 per gli operatori medi e grandi, con il 30 giugno 2027 per le micro e piccole imprese. Questa guida analizza quali prodotti rientrano effettivamente nell'ambito di applicazione, il processo di dovuta diligenza in tre fasi e la geolocalizzazione delle parcelle che richiede, il modo in cui il programma Invoice by Amazon aggiunge un proprio requisito di Due Diligence Information sopra la legge UE, un esempio pratico di cosa succede quando solo alcuni lotti di una spedizione hanno la documentazione valida, e le esenzioni e gli errori che più spesso colgono di sorpresa un venditore convinto di essere già a posto.
Il Regolamento UE sulla deforestazione (EUDR) è una legge dell'UE che vieta l'immissione sul mercato dell'UE di bovini, cacao, caffè, olio di palma, gomma, soia, legno o dei prodotti elencati da essi derivati, a meno che l'operatore non dimostri, con dati di geolocalizzazione a livello di parcella, che la materia prima non è stata coltivata su terreni deforestati dopo il 31 dicembre 2020 ed è stata prodotta legalmente. Dopo una modifica del dicembre 2025, si applica dal 30 dicembre 2026 per gli operatori e i commercianti medi e grandi, e dal 30 giugno 2027 per le micro e piccole imprese. Su Amazon, mantenere un ASIN interessato iscritto a Invoice by Amazon richiede inoltre l'invio della Due Diligence Information per quel prodotto.
Cosa vieta davvero la EUDR, e quali prodotti rientrano nell'ambito di applicazione
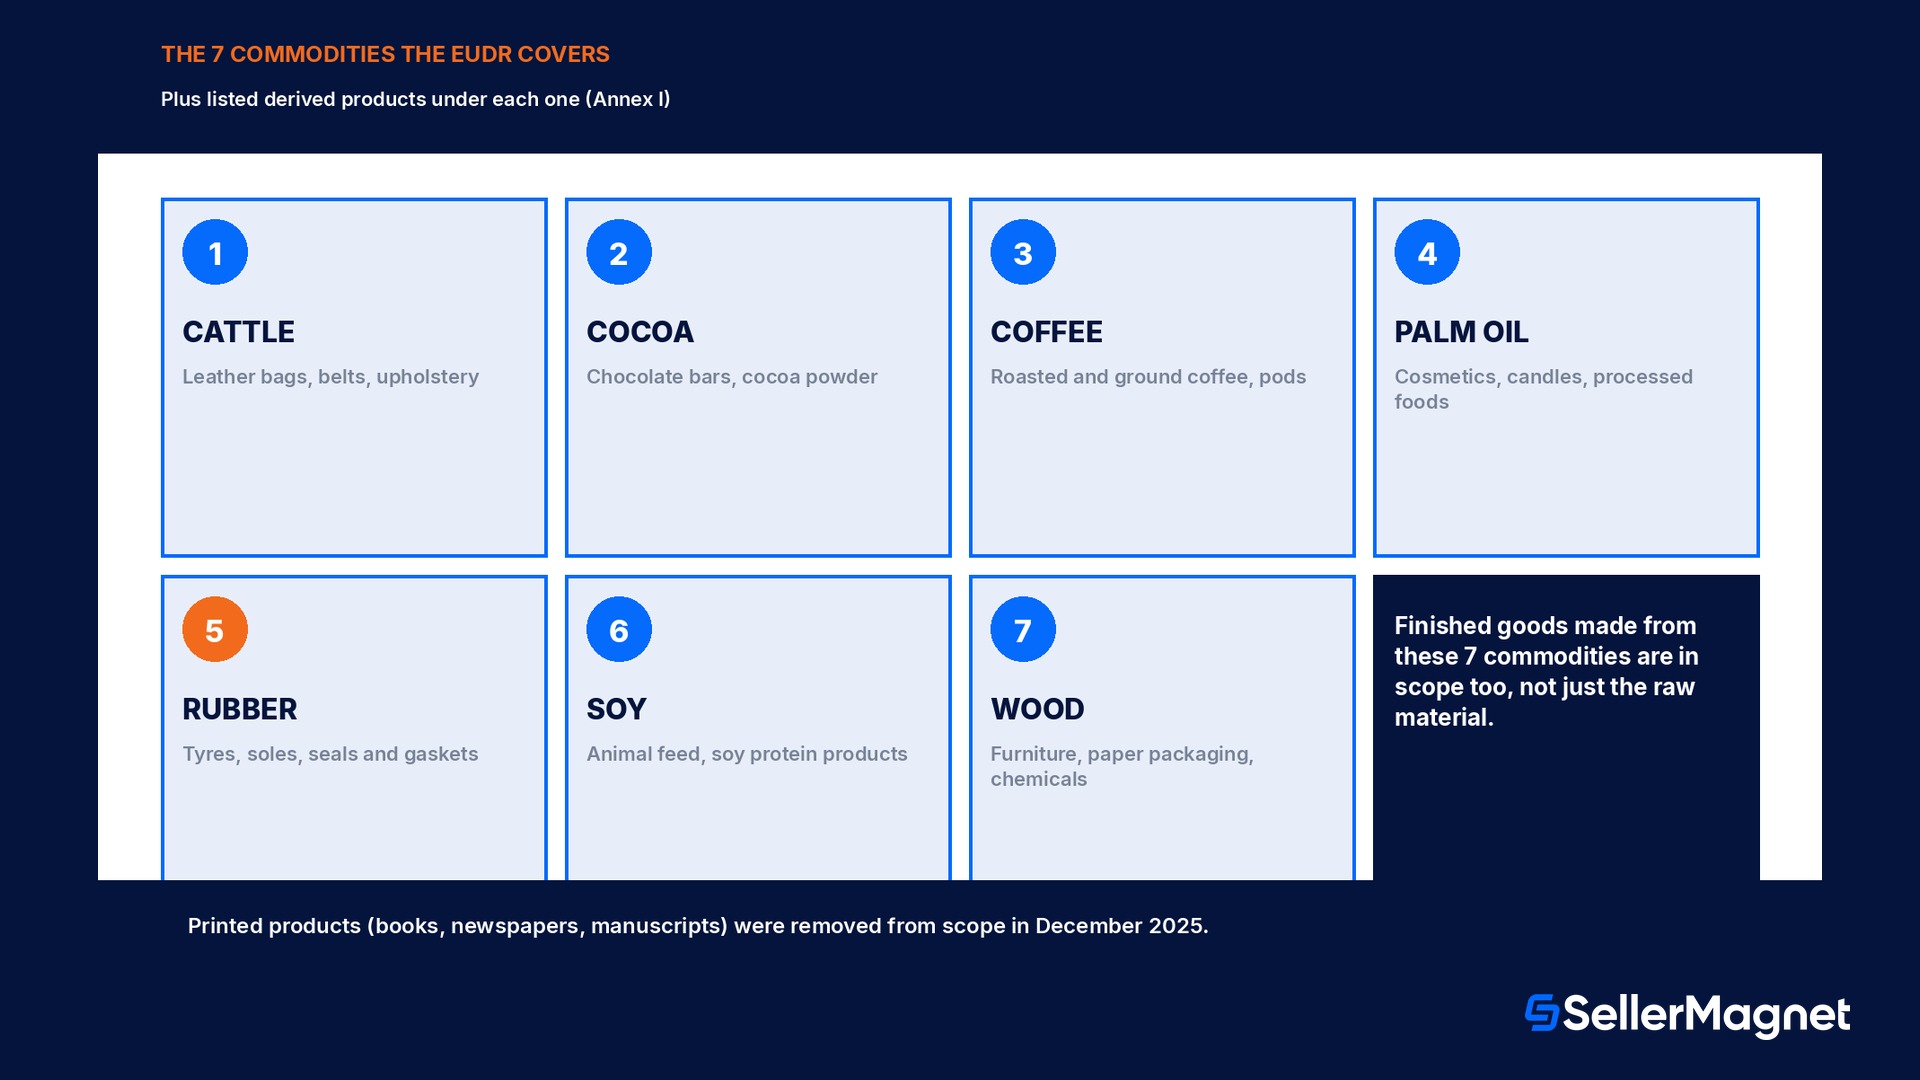
Il Regolamento UE sulla deforestazione, formalmente Regolamento (UE) 2023/1115, è entrato in vigore il 29 giugno 2023 e riguarda le sette materie prime che la Commissione Europea indica come le più associate alla deforestazione globale: bovini, cacao, caffè, olio di palma, gomma, soia e legno. Il divieto non riguarda solo la materia prima grezza; l'Allegato I del Regolamento elenca prodotti derivati specifici per ciascuna di esse, quindi la norma va ben oltre il cancello di una fattoria e arriva fino ai prodotti finiti che un venditore effettivamente mette in vendita su Amazon. Un albero di gomma rientra nell'ambito di applicazione, e così anche un paio di scarpe con suola in gomma; una fava di cacao rientra nell'ambito di applicazione, e così anche una tavoletta di cioccolato; il legno grezzo rientra nell'ambito di applicazione, e così anche i mobili in legno, gli imballaggi a base di carta e diversi prodotti chimici derivati dal legno. La modifica del dicembre 2025 ha escluso dall'ambito di applicazione una categoria, i prodotti stampati come libri, giornali e manoscritti, ma il resto dell'Allegato I resta valido. Il test pratico per un venditore non è 'vendo un albero o una mucca' ma 'la distinta base del mio prodotto contiene una di queste sette materie prime, in qualsiasi forma derivata, in qualunque punto dell'Allegato I', e questo test va eseguito per ogni singolo prodotto, non per fornitore.
Materia prima
Esempio di forma grezza
Esempio di prodotti venduti su Amazon che rientrano nell'ambito di applicazione
Bovini
Bovini vivi, pelli
Borse in pelle, cinture, rivestimenti per mobili
Cacao
Fave di cacao
Barrette di cioccolato, cacao in polvere, prodotti dolciari
Caffè
Chicchi di caffè verde
Caffè tostato e macinato, cialde di caffè
Olio di palma
Olio di palma grezzo
Cosmetici, candele, alimenti trasformati
Gomma
Lattice di gomma naturale
Pneumatici, suole in gomma, guarnizioni e tenute in gomma
Soia
Semi di soia
Mangimi animali a base di soia, prodotti proteici di soia
Legno
Legname grezzo
Mobili, imballaggi in carta, prodotti chimici derivati dal legno
I prodotti stampati sono stati esclusi dall'ambito di applicazione a dicembre 2025
Libri a stampa, giornali, immagini, manoscritti, testi dattiloscritti e piani su carta non rientrano più nella EUDR dopo la modifica di dicembre 2025. Tutti gli altri prodotti derivati dal legno elencati nell'Allegato I, compresi gli imballaggi in carta che non sono essi stessi prodotti stampati, restano invece nell'ambito di applicazione.
La vera scadenza: 30 dicembre 2026, dopo due rinvii
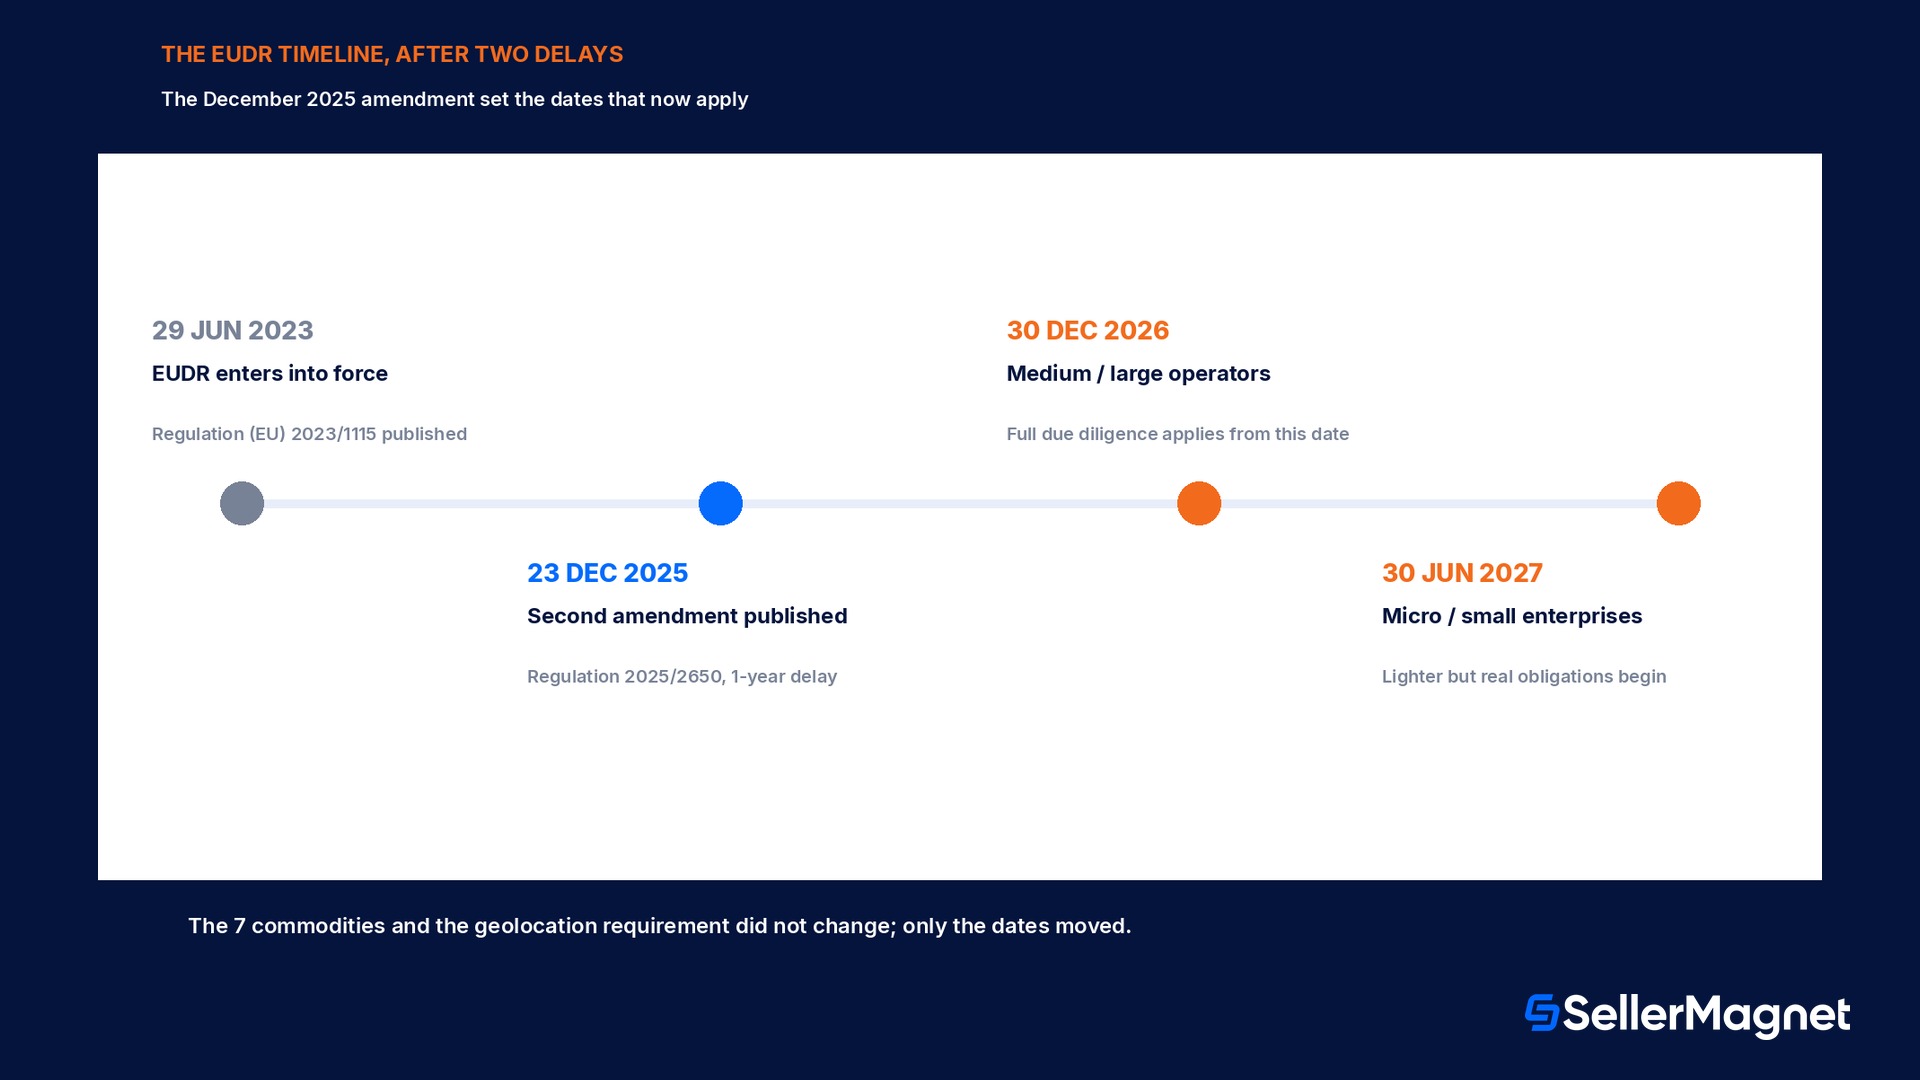
La EUDR è già slittata due volte, e proprio questa storia è il motivo per cui la data attuale merita di essere presa per buona, piuttosto che considerata destinata a spostarsi di nuovo. La data di applicazione originaria era il 30 dicembre 2024. Un primo rinvio (Regolamento 2024/3234) l'ha spostata al 30 dicembre 2025 per gli operatori medi e grandi, con il 30 giugno 2026 per le micro e piccole imprese. Una seconda modifica, più significativa, il Regolamento 2025/2650, è stata adottata dal Parlamento europeo e dal Consiglio il 17 e 18 dicembre 2025 e pubblicata nella Gazzetta Ufficiale il 23 dicembre 2025, posticipando le date di un altro anno: 30 dicembre 2026 per operatori e commercianti medi e grandi, 30 giugno 2027 per le micro e piccole imprese. Una data separata, il 30 dicembre 2027, si applica solo alle materie prime o ai prodotti aggiunti successivamente, che un futuro atto delegato inserirà nell'Allegato I: non sposta le scadenze già esistenti. La Commissione europea è inoltre tenuta a completare una revisione di semplificazione obbligatoria entro il 30 aprile 2026, il che significa che alcuni dettagli operativi descritti qui sotto potrebbero ancora essere perfezionati prima che arrivi la data di dicembre 2026, ma le date in sé, e le sette materie prime coinvolte, non fanno parte di quella revisione.
Tappa
Data
Entrata in vigore della EUDR
29 giugno 2023
Il primo rinvio fissa la data per operatori medi/grandi
30 dicembre 2025 (superata)
Adozione della seconda modifica
dal 17 al 18 dicembre 2025 (Regolamento 2025/2650)
Data di applicazione: operatori e commercianti medi e grandi
30 dicembre 2026
Data di applicazione: micro e piccole imprese
30 giugno 2027
Scadenza della revisione di semplificazione della Commissione
30 aprile 2026
Entrata in vigore dei prodotti aggiunti all'Allegato I
30 dicembre 2027
Il processo di dovuta diligenza in tre fasi, e la geolocalizzazione che richiede
Un operatore che immette per la prima volta sul mercato UE un prodotto rientrante nell'ambito di applicazione, oppure lo esporta dall'UE, deve eseguire la dovuta diligenza prima che ciò accada, e il Regolamento la scompone in tre fasi concrete, non in un'unica dichiarazione. La prima fase è la raccolta delle informazioni: la materia prima o il prodotto, la sua quantità in massa netta (oppure un'unità supplementare, come il numero di pezzi, quando applicabile), il paese di produzione e, soprattutto, la geolocalizzazione di ogni parcella in cui è stata prodotta la materia prima in questione. Per i bovini, nello specifico, il requisito di geolocalizzazione riguarda ogni stabilimento in cui gli animali sono stati tenuti, non una parcella di terreno; per tutte le altre materie prime dell'Allegato I, si tratta invece della parcella stessa. La seconda fase è una valutazione del rischio costruita su queste informazioni, che verifica la complessità della catena di fornitura e il rischio che il prodotto sia mescolato con materiale di origine ignota o proveniente da un paese a rischio più elevato. La terza fase consiste nell'individuare misure di mitigazione che riducano a trascurabile qualsiasi rischio non trascurabile, prima che il prodotto venga immesso sul mercato. Se anche una sola delle parcelle dichiarate presenta deforestazione o degrado forestale dopo il 31 dicembre 2020, il Regolamento esclude automaticamente ogni materia prima e prodotto rilevante legato a quella parcella, non solo la singola spedizione in cui il problema è stato individuato per la prima volta. Gli operatori che si approvvigionano esclusivamente da paesi che il sistema di benchmarking dell'UE classifica come a basso rischio possono saltare del tutto le fasi due e tre, grazie a un percorso di 'dovuta diligenza semplificata', mantenendo solo la documentazione necessaria a dimostrare, su richiesta, l'approvvigionamento a basso rischio.
Esempio pratico: quando solo alcuni lotti di una spedizione hanno la documentazione valida
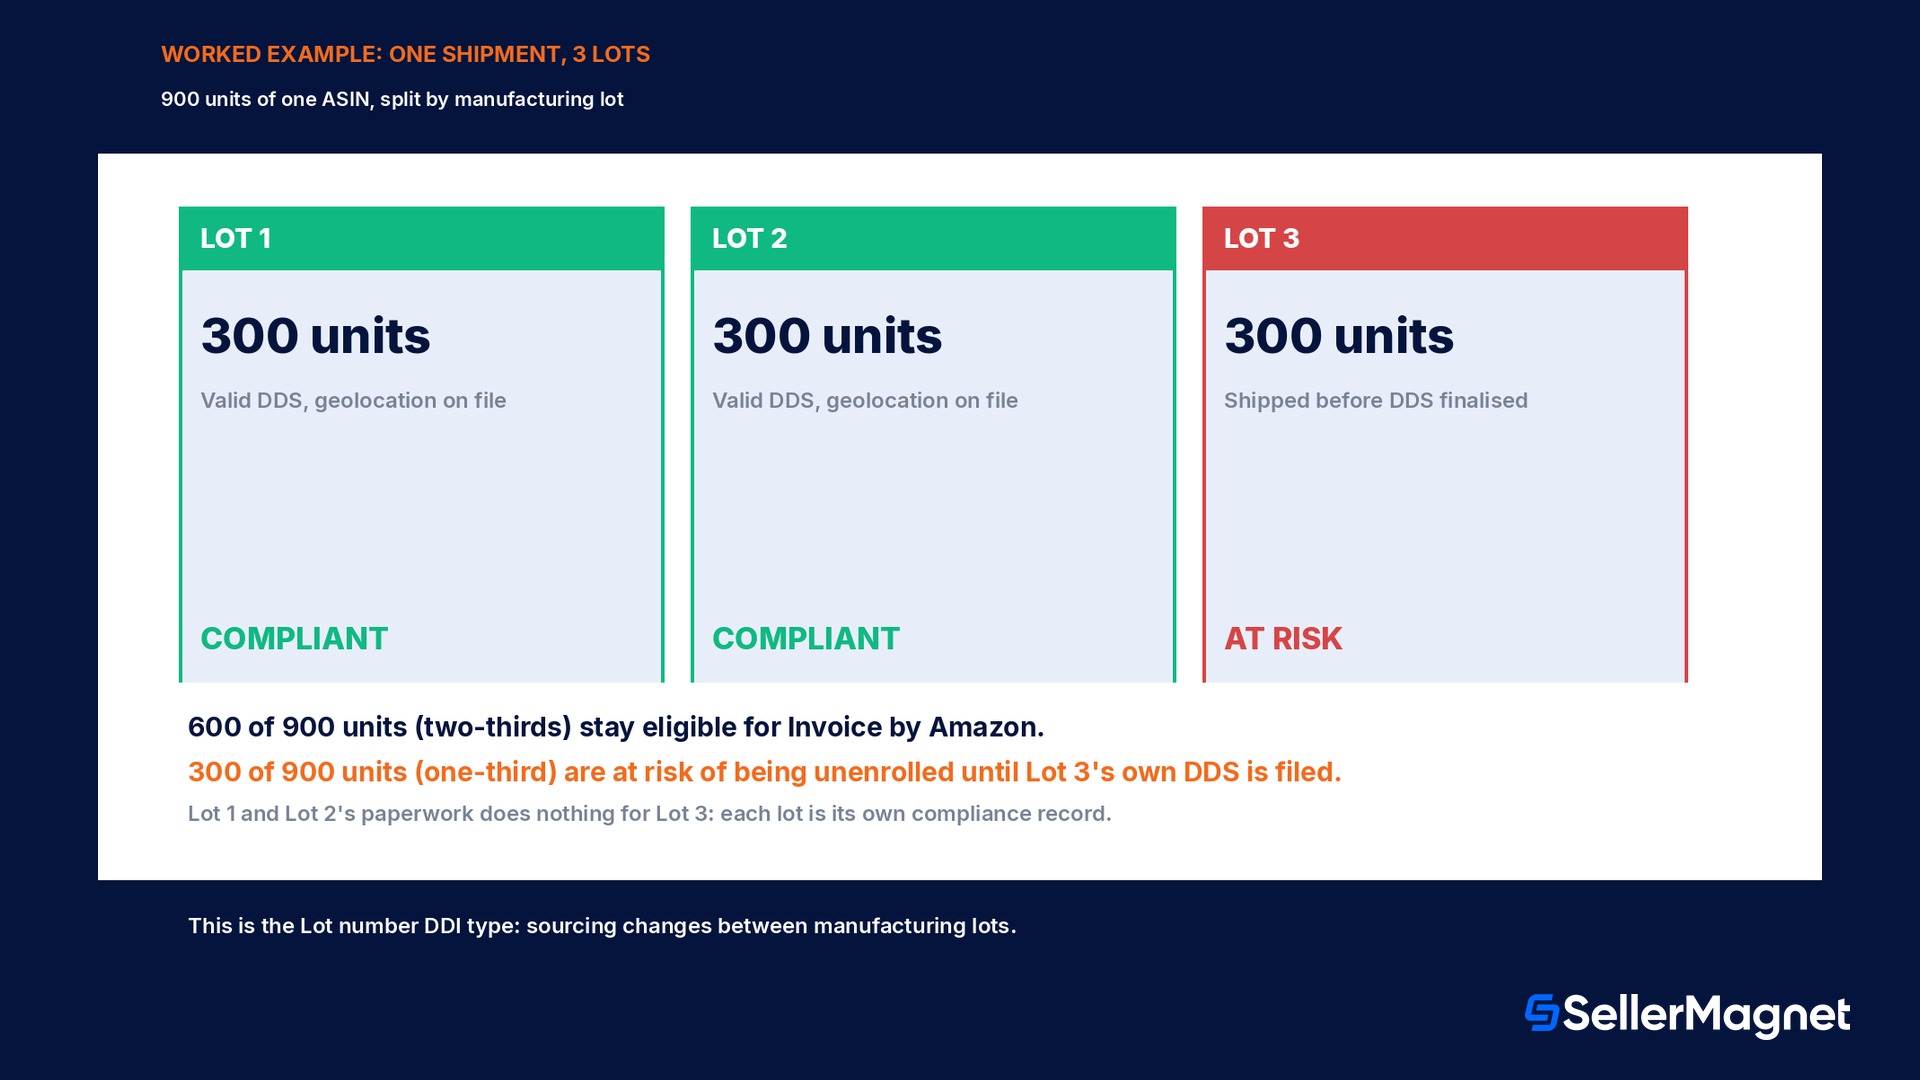
Un venditore che importa mobili in legno nell'UE è un esempio pratico utile, perché l'approvvigionamento del legno cambia spesso tra una produzione e l'altra, ed è esattamente il caso che la dichiarazione di dovuta diligenza (DDS) prevista dal Regolamento, e il sistema Due Diligence Information (DDI) di Amazon, sono pensati per gestire a livello di lotto, non di prodotto. Supponiamo che il venditore spedisca 900 unità di un ASIN di mobili in legno ai centri logistici Amazon nell'UE, arrivate come 3 lotti di produzione separati da 300 unità ciascuno, provenienti da 3 fornitori di legname diversi, distribuiti su 2 cicli di produzione. Il Lotto 1 (300 unità) e il Lotto 2 (300 unità) hanno ciascuno una dichiarazione di dovuta diligenza completa registrata, con numeri di riferimento e di verifica DDS validi, collegati alle rispettive geolocalizzazioni delle parcelle. Il Lotto 3 (300 unità) è stato spedito prima che la DDS del suo fornitore fosse finalizzata. Con un tipo di DDI a livello di lotto, ogni lotto costituisce un proprio record di conformità: 600 delle 900 unità, esattamente due terzi, dispongono della documentazione necessaria per restare idonee, mentre le restanti 300 unità, un terzo della spedizione, non ne dispongono. Non è un problema di arrotondamento né una formalità: dal lato della normativa UE, immettere sul mercato le unità del Lotto 3 senza una dichiarazione di dovuta diligenza valida costituisce di per sé una violazione per quel lotto, e dal lato Amazon, un lotto senza una DDI corrispondente resta a rischio di essere escluso da Invoice by Amazon, anche se i Lotti 1 e 2 restano completamente idonei. La soluzione non è un unico invio generico: bisogna far finalizzare la DDS specifica del Lotto 3 e presentare il relativo record DDI, perché la documentazione degli altri due lotti non serve a nulla per questo caso.
Il livello aggiunto da Amazon: Due Diligence Information e il mantenimento di Invoice by Amazon
Il regolamento UE in sé è fatto rispettare dalle autorità nazionali competenti, non da Amazon, ma Amazon applica un proprio controllo di conformità aggiuntivo per un programma specifico: Invoice by Amazon (IBA), in cui Amazon emette la fattura per conto del venditore. Per mantenere un ASIN rientrante nell'ambito di applicazione iscritto a IBA, Amazon richiede al venditore di presentare per esso un record DDI tramite la pagina Conformità del prodotto in Seller Central, e quel record deve includere un ASIN, un ID DDI, un tipo di DDI e, in alternativa, un motivo di esenzione, una serie di numeri di riferimento e di verifica DDS, oppure le informazioni complete sulla materia prima. Amazon offre ai venditori due scelte per il tipo di DDI, e non è una scelta puramente formale: determina come Amazon collega la documentazione alle spedizioni fisiche e cosa il venditore deve fare in ogni avviso di spedizione anticipata (ASN) successivo.
Tipo di DDI
Quando usarlo
Azione richiesta nell'ASN
Prodotto (Universale)
L'approvvigionamento è fissato: ogni unità futura proverrà esclusivamente dai terreni dichiarati oggi
Nessuno; si applica automaticamente all'inventario attuale e a tutte le spedizioni future
Numero di lotto
L'approvvigionamento può cambiare tra un lotto di produzione e l'altro (nuovo fornitore, nuovo terreno, nuova origine della materia prima)
Includi il numero di lotto e l'identificativo prodotto corrispondente (ASIN, EAN, GTIN o SKU) in ogni ASN
Un'esenzione a livello di prodotto necessita comunque di una propria registrazione DDI
Se un lotto specifico è idoneo a un'esenzione secondo il regolamento UE, il venditore deve comunque presentare una registrazione DDI su Seller Central, includendo le informazioni base su ASIN e tipo di DDI, oltre al motivo specifico dell'esenzione. Saltare completamente l'invio della DDI, presumendo che un'esenzione equivalga a nessuna pratica da compilare, viene trattato come se non fosse mai stata presentata alcuna documentazione.
Operatori a valle, commercianti e il regime semplificato
Non tutte le aziende della filiera sono un operatore primario con obblighi completi di dovuta diligenza. La modifica di dicembre 2025 definisce formalmente un 'operatore a valle' come un soggetto che immette sul mercato un prodotto ottenuto lavorando un prodotto rilevante già immesso sul mercato UE nel quadro della dichiarazione di dovuta diligenza o della dichiarazione semplificata di un altro operatore, ad esempio un produttore di cioccolato che acquista cacao già sottoposto a dovuta diligenza, oppure un produttore di mobili che acquista legno già coperto dalla dichiarazione semplificata di un fornitore. Gli operatori a valle e i commercianti non presentano una propria dichiarazione di dovuta diligenza; devono invece raccogliere e conservare, per cinque anni, i dati di contatto dei loro fornitori, i numeri di riferimento delle dichiarazioni di dovuta diligenza o gli identificativi delle dichiarazioni collegati ai prodotti ricevuti, e i dati di contatto di chi ha ricevuto da loro quei prodotti in seguito. Gli operatori a valle e i commercianti che non sono PMI devono inoltre registrare queste informazioni nel sistema informativo centrale dell'UE e, se ricevono prove concrete e comprovate che un prodotto non è conforme, devono verificare la dovuta diligenza a monte prima di immetterlo sul mercato e informare l'autorità competente. Le PMI nella stessa posizione devono solo informare l'autorità, senza il passaggio aggiuntivo di verifica. Questa distinzione è importante per un venditore Amazon che si approvvigiona di prodotti finiti piuttosto che di materie prime: un venditore che acquista mobili in legno già finiti da un produttore, invece di acquistare legno grezzo e farlo lavorare su specifica, potrebbe essere un operatore a valle con obblighi di documentazione più leggeri, piuttosto che un operatore primario tenuto a seguire da zero l'intero processo in tre fasi, anche se questa classificazione dipende dal rapporto di fornitura specifico ed è meglio verificarla piuttosto che darla per scontata.
Errori che bloccano la conformità alla EUDR o alla DDI
Dare per scontato che il rinvio di dicembre 2025 abbia eliminato l'obbligo invece di posticiparlo. Le date sono slittate al 30 dicembre 2026 e al 30 giugno 2027; le sette materie prime, il requisito di geolocalizzazione e i passaggi della dovuta diligenza non sono cambiati.
Considerare la dichiarazione di dovuta diligenza di un fornitore valida per ogni spedizione futura da parte suo. Un DDI di tipo Prodotto (Universale) si applica solo quando ogni unità futura proverra esattamente dagli stessi lotti di terreno dichiarati oggi; un fornitore che cambia approvvigionamento anche una sola volta ha bisogno di un DDI di tipo Numero di lotto, altrimenti la dichiarazione non corrisponde piu alla realta.
Inviare un record DDI senza numeri DDS e senza motivo di esenzione. La regola di Amazon prevede che ogni ASIN interessato abbia almeno uno di questi elementi: numeri di riferimento e verifica della DDS, un motivo di esenzione, oppure le informazioni complete sulla materia prima; lasciare tutti e tre i campi vuoti viene considerato come un mancato invio.
Confondere un'esenzione con l'assenza totale di obbligo. Un lotto che rientra davvero in un'esenzione ha comunque bisogno di un proprio record DDI che indichi il motivo dell'esenzione; non equivale a non dover inviare nulla.
Non riverificare quale ruolo si applica dopo un cambiamento nella catena di fornitura. Passare dall'acquisto di prodotti finiti (probabilmente come operatore a valle) all'acquisto di materie prime grezze fatte poi lavorare (operatore primario) cambia gli obblighi applicabili, e il cambiamento e facile da non notare se lo stato della dovuta diligenza viene controllato solo una volta.
Geolocalizzare l'elemento sbagliato per i prodotti derivati dai bovini. Per i bovini e i prodotti derivati da bovini alimentati con altri prodotti rilevanti, il Regolamento richiede la geolocalizzazione di ogni stabilimento in cui gli animali sono stati tenuti, non di un lotto di terreno; applicare la regola del lotto di terreno usata per cacao, caffe, olio di palma, gomma, soia e legno a un prodotto a base di bovini e un errore di merito, non di formattazione.
Cosa puo fare SellerMagnet in merito, e cosa no
L'invio di una dichiarazione di dovuta diligenza al sistema informativo TRACES dell'UE, cosi come l'invio delle corrispondenti Informazioni di Dovuta Diligenza alla pagina di conformita Prodotto di Amazon, avvengono entrambi direttamente tra l'operatore, l'autorita UE e Amazon: nessuno strumento esterno, incluso SellerMagnet, presenta questa documentazione o ha un ruolo nella verifica da parte di Amazon o di un'autorita competente. Dove la dashboard Analytics di SellerMagnet aiuta e nella stessa disciplina per lotto richiesta dai record DDI a livello di lotto previsti dalla EUDR: traccia gia il costo del venduto per ogni lotto di acquisto (FIFO) invece di una media unica, cosi un venditore che si approvvigiona di una materia prima interessata per lotti puo mantenere un registro aggiornato di quale lotto di acquisto corrisponde a quale fornitore e spedizione, lo stesso livello di dettaglio richiesto da un record DDI di tipo Numero di lotto, invece di doverlo ricostruire dalle fatture dopo che Amazon lo richiede. Il Calcolatore di Commissioni non riguarda affatto la conformita sulla deforestazione; viene citato qui solo perche nessuno lo confonda con uno strumento di conformita, dato che si occupa delle commissioni di segnalazione e FBA, non della documentazione sull'origine del prodotto.
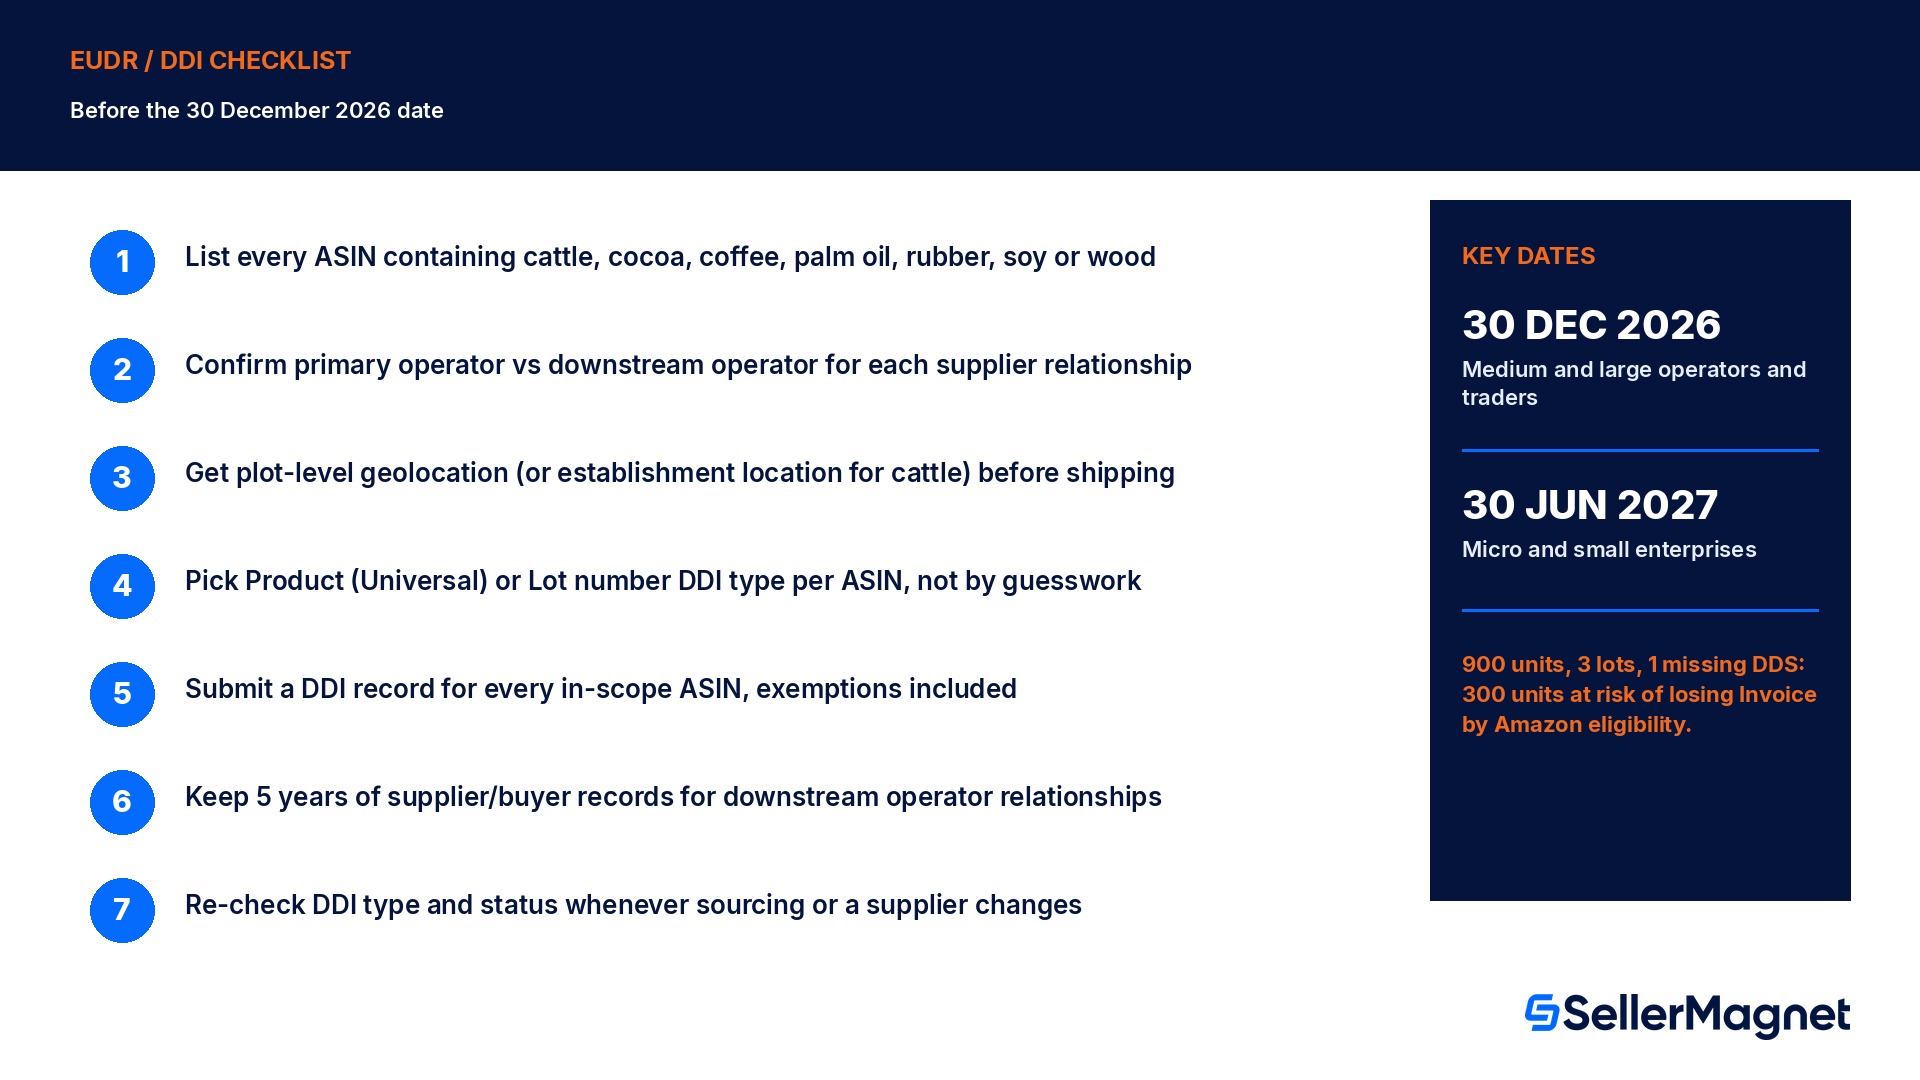
Checklist prima della scadenza di dicembre 2026
Come preparare un'inserzione Amazon interessata dalla EUDR
Elenca ogni ASIN la cui distinta base contiene bovini, cacao, caffè, olio di palma, gomma, soia o legno, in qualsiasi forma derivata prevista dall'Allegato I - Controlla gli ingredienti e i materiali del prodotto finito, non solo gli elenchi delle materie prime grezze: pelle, suole in gomma e imballaggi in legno rientrano tutti nel perimetro.
Verifica se l'azienda è un operatore primario o un operatore a valle per ciascun rapporto di approvvigionamento - Acquistare materie prime grezze per produrre è attività primaria; acquistare prodotti già finiti, coperti dalla dichiarazione di dovuta diligenza di qualcun altro, può invece qualificarsi come attività a valle, con una tenuta dei registri più leggera rispetto alla dovuta diligenza completa.
Per i prodotti dell'operatore primario, ottieni la geolocalizzazione a livello di parcella da ogni fornitore prima della spedizione successiva - Per i prodotti derivati dai bovini, ottieni la posizione dello stabilimento invece della parcella: una geolocalizzazione mancante blocca l'intera dichiarazione di dovuta diligenza.
Verifica se l'approvvigionamento è fisso o cambia tra i lotti, e scegli il tipo di DDI corrispondente in Seller Central - Product (Universal) per un approvvigionamento permanentemente fisso; Lot number per un approvvigionamento che cambia tra le diverse produzioni.
Invia un record DDI per ogni ASIN interessato, anche per quelli che hanno diritto a un'esenzione - Indica esplicitamente il motivo dell'esenzione: un ASIN senza alcun record DDI viene trattato come non inviato, esenzione o no.
Per i rapporti da operatore a valle, conserva per 5 anni i dati di contatto di fornitori e acquirenti e i numeri di riferimento delle dichiarazioni - Gli operatori a valle che non sono PMI e i trader devono inoltre registrare queste informazioni nel sistema informativo centrale dell'UE.
Verifica di nuovo il tipo di DDI e lo stato della dovuta diligenza ogni volta che cambia un fornitore, una parcella o uno schema di approvvigionamento - Un record Product (Universal) che non corrisponde più alla realtà dopo una modifica dell'approvvigionamento è una lacuna di conformità, non un semplice ritardo burocratico.
Che cos'è esattamente il regolamento europeo sulla deforestazione (EUDR)?
È il Regolamento (UE) 2023/1115, una normativa europea che vieta la vendita, l'importazione o l'esportazione sul mercato UE di bovini, cacao, caffè, olio di palma, gomma, soia, legno e dei relativi prodotti derivati elencati, a meno che non siano dimostrati come esenti da deforestazione, prodotti legalmente e accompagnati da una dichiarazione di dovuta diligenza con dati di geolocalizzazione a livello di parcella.
Quando si applica davvero la EUDR ai seller?
Dal 30 dicembre 2026 per gli operatori e i trader medi e grandi, e dal 30 giugno 2027 per le micro e piccole imprese, dopo che una modifica di dicembre 2025 ha posticipato di un anno le date rispetto al precedente calendario del 30 dicembre 2025 / 30 giugno 2026.
La EUDR riguarda solo le materie prime grezze come il legno e le fave di cacao?
No. L'Allegato I del Regolamento elenca prodotti derivati specifici per ciascuna delle 7 materie prime, quindi anche i prodotti finiti come i mobili in legno, le borse in pelle, le scarpe con suole in gomma e le tavolette di cioccolato rientrano nel perimetro, non solo la materia prima grezza. I prodotti stampati come libri e giornali sono stati esclusi dal perimetro a dicembre 2025.
Che cos'è la DDI (Due Diligence Information) e in cosa differisce dalla dichiarazione di dovuta diligenza (DDS)?
La DDS è la dichiarazione formale che un operatore invia al sistema informativo TRACES dell'UE nell'ambito della EUDR stessa. La DDI è invece un registro proprio di Amazon, inviato separatamente tramite la pagina Product compliance di Seller Central, che collega i numeri di riferimento della DDS di un ASIN (o la relativa esenzione) al programma Invoice by Amazon.
Cosa succede se una spedizione non ha una documentazione di dovuta diligenza valida?
In base al regolamento europeo, un lotto senza una dichiarazione di dovuta diligenza valida non può essere legalmente immesso sul mercato UE. Su Amazon, in particolare, un ASIN o un lotto senza le informazioni DDI corrispondenti rischia di essere rimosso dal programma Invoice by Amazon, anche se altri lotti dello stesso ASIN restano conformi.
L'approvvigionamento da un paese a basso rischio elimina tutti gli obblighi di dovuta diligenza?
No. Gli operatori che si approvvigionano esclusivamente da paesi classificati dall'UE come a basso rischio possono seguire un percorso più leggero di "dovuta diligenza semplificata" e saltare le fasi complete di valutazione e mitigazione del rischio, ma devono comunque conservare la documentazione che dimostra l'approvvigionamento a basso rischio e inviare le informazioni di dovuta diligenza o di dichiarazione semplificata richieste.
Che cos'è un operatore a valle, e ha meno obblighi?
Un operatore a valle immette sul mercato prodotti realizzati con materiale già coperto dalla dichiarazione di dovuta diligenza o dalla dichiarazione semplificata di qualcun altro. Non invia una propria dichiarazione di dovuta diligenza, ma deve conservare per 5 anni i dati di contatto di fornitori e acquirenti e i relativi numeri di riferimento, e le aziende che non sono PMI devono anche registrare centralmente queste informazioni.
Stop Juggling Tools. SellerMagnet Combines Everything You Need.