Amazon EUDR 2026 : dates, diligence raisonnée et DDI
R
RenéFreelance Amazon Editor
|
15 min de lecture
Un vendeur qui expédie des meubles en bois, des coques de téléphone en caoutchouc ou une barre de snack à base de cacao vers l'UE peut recevoir une notification Seller Central lui demandant quelque chose appelé Due Diligence Information, et le réflexe est de la traiter comme un simple formulaire de conformité de routine. Ce n'est pas routinier, et ce n'est pas une nouvelle formalité inventée par Amazon : c'est le règlement européen sur la déforestation (EUDR), une loi qui interdit la mise sur le marché de l'UE de sept matières premières précises, bovins, cacao, café, huile de palme, caoutchouc, soja et bois, ainsi que des produits qui en sont issus, à moins que l'opérateur ne puisse prouver, avec des données de géolocalisation à l'échelle de la parcelle, que rien dans la chaîne d'approvisionnement n'a été produit sur des terres déboisées après le 31 décembre 2020. Le règlement a déjà été reporté deux fois, la dernière fois en décembre 2025, et c'est justement pour cela que tant de vendeurs continuent à le voir comme un problème pour « plus tard » plutôt que comme une échéance fixée : la date réelle d'entrée en application est désormais le 30 décembre 2026 pour les moyennes et grandes entreprises, et le 30 juin 2027 pour les micro et petites entreprises. Ce guide détaille quels produits sont réellement concernés, le processus de diligence raisonnée en trois étapes et la géolocalisation des parcelles qu'il exige, la façon dont le programme Invoice by Amazon d'Amazon superpose sa propre exigence de Due Diligence Information à la loi européenne, un exemple concret de ce qui se passe quand seule une partie des lots d'une expédition dispose des bons documents, ainsi que les exemptions et les erreurs qui piègent le plus souvent un vendeur persuadé d'être déjà en conformité.
Le règlement européen sur la déforestation (EUDR) est une loi de l'UE qui interdit la mise sur le marché de l'UE des bovins, du cacao, du café, de l'huile de palme, du caoutchouc, du soja, du bois ou des produits listés qui en sont issus, à moins que l'opérateur ne prouve, avec des données de géolocalisation à l'échelle de la parcelle, que la matière première n'a pas été produite sur des terres déboisées après le 31 décembre 2020 et qu'elle a été produite légalement. Après un amendement de décembre 2025, elle s'applique à partir du 30 décembre 2026 pour les moyennes et grandes entreprises et négociants, et à partir du 30 juin 2027 pour les micro et petites entreprises. Sur Amazon, conserver un ASIN concerné inscrit à Invoice by Amazon exige en plus de soumettre les Due Diligence Information pour ce produit.
Ce que l'EUDR interdit réellement, et quels produits sont concernés
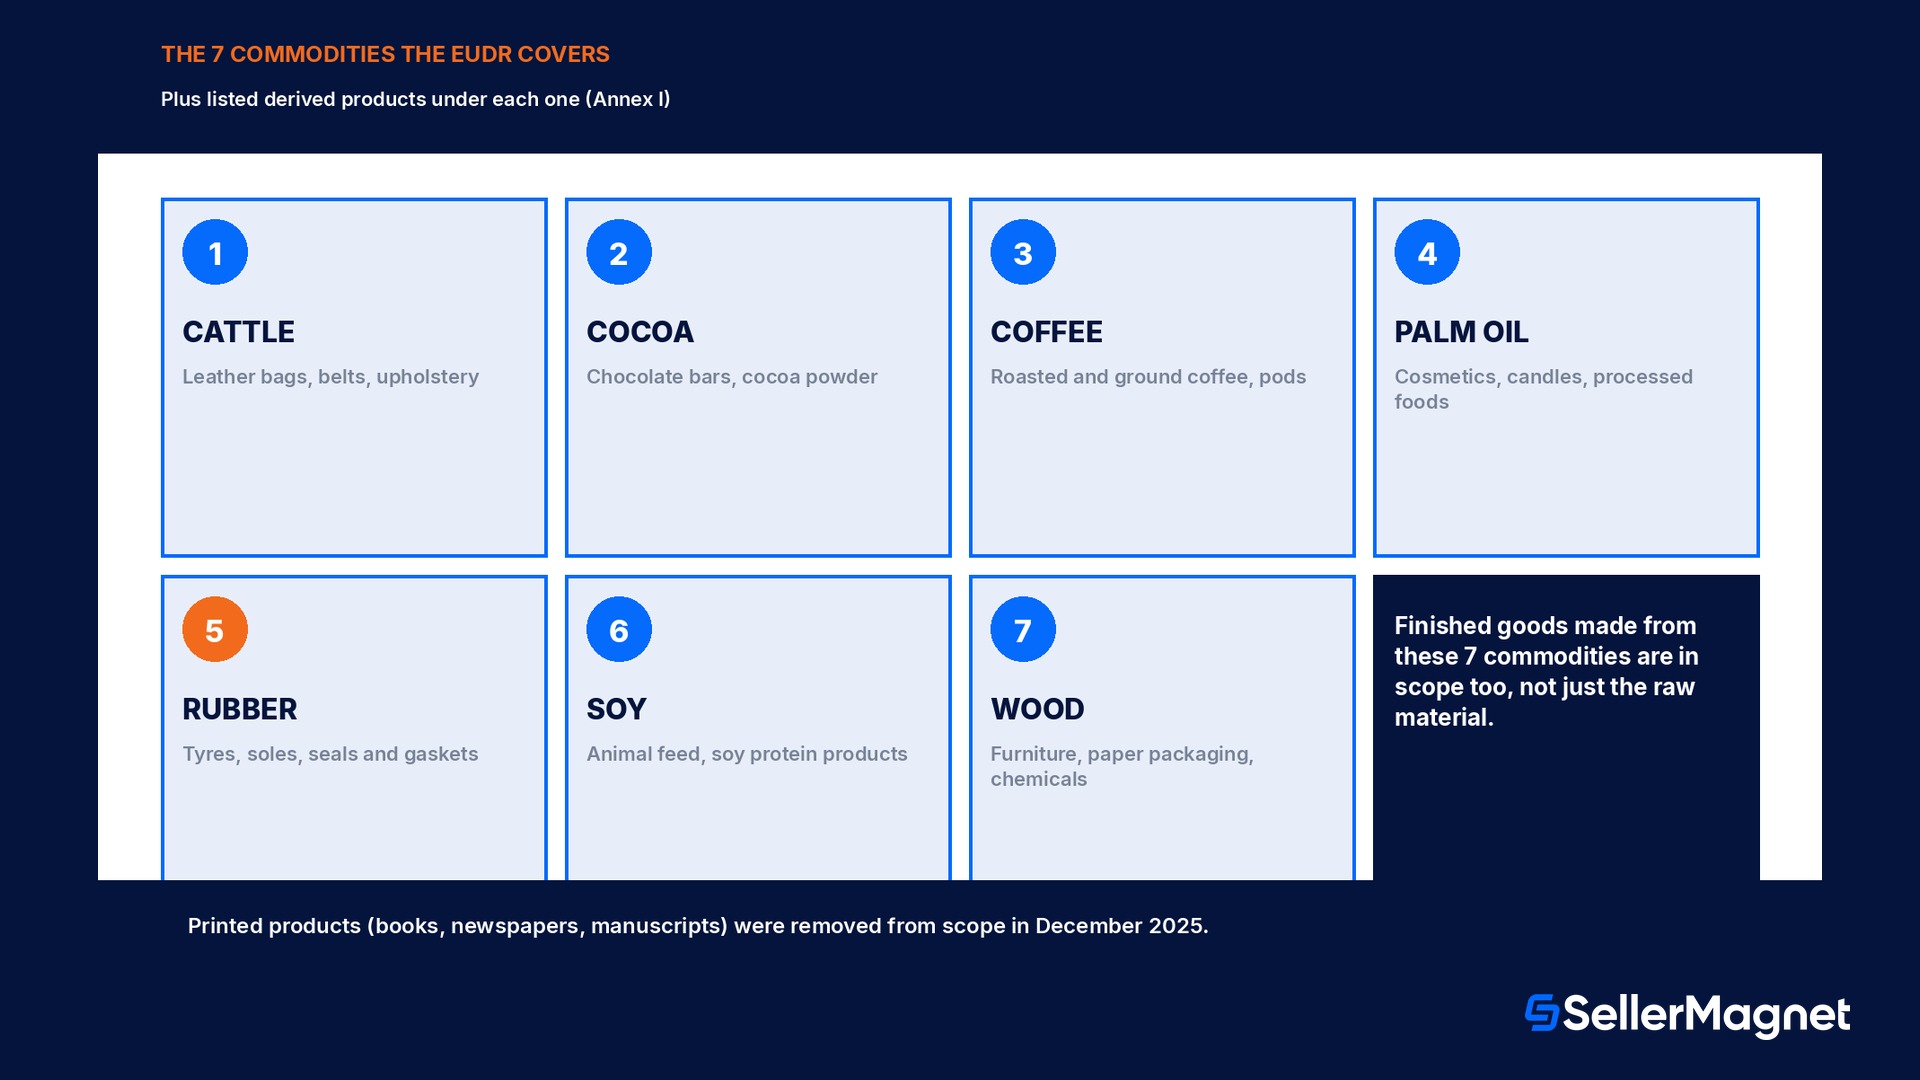
Le règlement européen sur la déforestation, officiellement le règlement (UE) 2023/1115, est entré en vigueur le 29 juin 2023 et vise les sept matières premières que la Commission européenne désigne comme les plus associées à la déforestation mondiale : bovins, cacao, café, huile de palme, caoutchouc, soja et bois. L'interdiction ne porte pas uniquement sur la matière première brute ; l'annexe I du règlement liste des produits dérivés précis pour chacune d'entre elles, si bien que la règle dépasse largement la sortie de ferme pour s'étendre aux produits finis qu'un vendeur publie réellement sur Amazon. Un arbre à caoutchouc est concerné, et une paire de chaussures à semelle en caoutchouc l'est aussi ; une fève de cacao est concernée, et une barre chocolatée l'est aussi ; le bois brut est concerné, et les meubles en bois, les emballages à base de papier et plusieurs produits chimiques dérivés du bois le sont aussi. L'amendement de décembre 2025 a retiré une catégorie du champ d'application, les produits imprimés comme les livres, journaux et manuscrits, mais le reste de l'annexe I s'applique toujours. Le test pratique pour un vendeur n'est pas « est-ce que je vends un arbre ou une vache », mais « est-ce que la nomenclature de mon produit contient une de ces sept matières premières, sous une forme dérivée quelconque, présente n'importe où dans l'annexe I », et ce test doit être effectué par produit, pas par fournisseur.
Matière première
Exemple de forme brute
Exemples de produits vendus sur Amazon concernés
Bovins
Bovins vivants, peaux
Sacs en cuir, ceintures, rembourrage de meubles
Cacao
Fèves de cacao
Barres chocolatées, poudre de cacao, confiserie
Café
Grains de café vert
Café torréfié et moulu, dosettes de café
Huile de palme
Huile de palme brute
Cosmétiques, bougies, aliments transformés
Caoutchouc
Latex de caoutchouc naturel
Pneus, semelles en caoutchouc, joints en caoutchouc
Soja
Graines de soja
Aliments pour animaux à base de soja, produits à base de protéines de soja
Bois
Bois brut
Meubles, emballages en papier, produits chimiques dérivés du bois
Les produits imprimés ont été retirés du champ d'application en décembre 2025
Les livres imprimés, journaux, images, manuscrits, documents dactylographiés et plans sur papier ne relèvent plus de l'EUDR depuis l'amendement de décembre 2025. Tous les autres produits dérivés du bois listés à l'annexe I, y compris les emballages en papier qui ne sont pas eux-mêmes des produits imprimés, restent concernés.
L'échéance réelle : le 30 décembre 2026, après deux reports
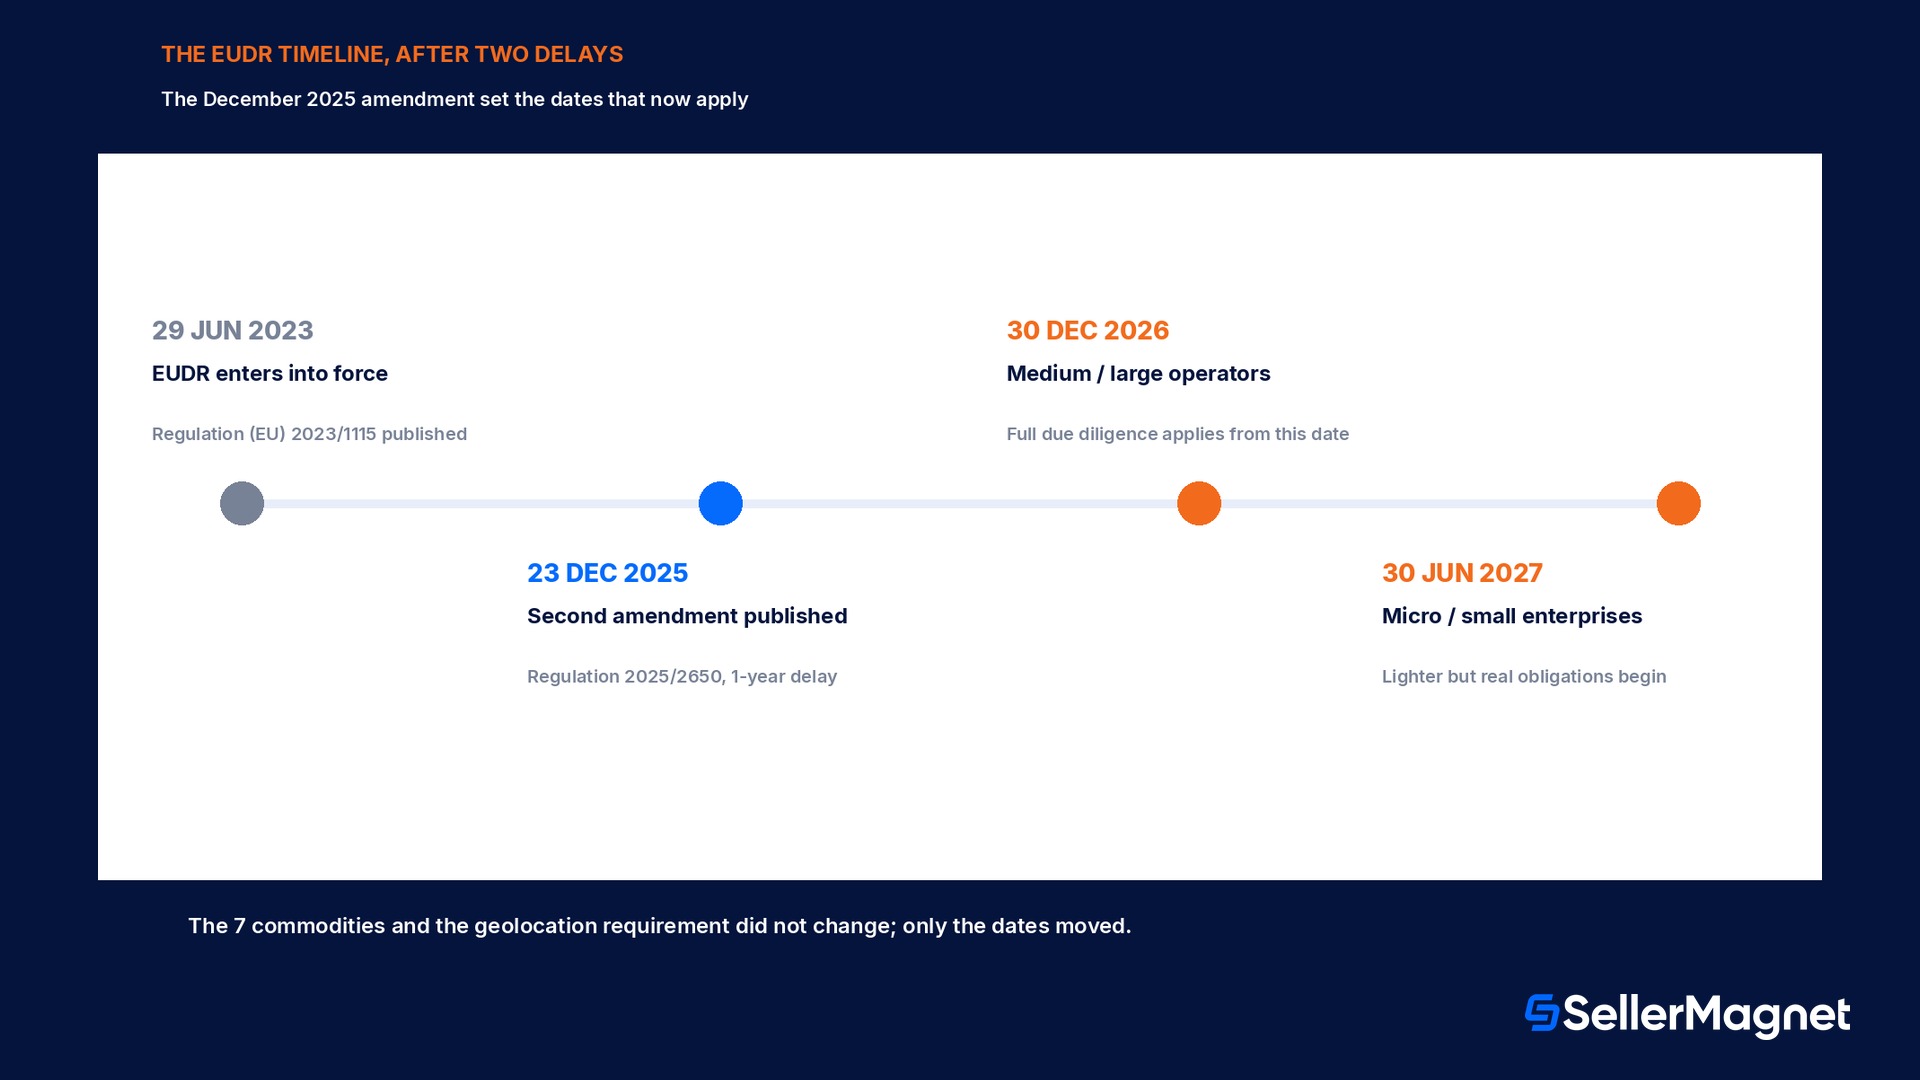
La EUDR a déjà été repoussée deux fois, et c'est précisément cette histoire qui justifie de prendre la date actuelle au sérieux plutôt que de supposer qu'elle va encore bouger. La date d'application initiale était le 30 décembre 2024. Un premier report (règlement 2024/3234) l'a repoussée au 30 décembre 2025 pour les moyennes et grandes entreprises, avec le 30 juin 2026 pour les micro et petites entreprises. Un second amendement, plus significatif, le règlement 2025/2650, a été adopté par le Parlement européen et le Conseil les 17 et 18 décembre 2025 et publié au Journal officiel le 23 décembre 2025, repoussant les dates d'un an supplémentaire : le 30 décembre 2026 pour les moyennes et grandes entreprises et négociants, le 30 juin 2027 pour les micro et petites entreprises. Une date distincte, le 30 décembre 2027, ne s'applique qu'aux matières premières ou produits nouvellement ajoutés qu'un futur acte délégué ferait entrer dans l'annexe I : elle ne modifie pas les échéances existantes. La Commission européenne doit également finaliser un examen de simplification obligatoire avant le 30 avril 2026, ce qui signifie qu'une partie des détails opérationnels ci-dessous pourrait encore être affinée avant l'échéance de décembre 2026, mais les dates elles-mêmes, ainsi que les sept matières premières concernées, ne font pas partie de cet examen.
Étape
Date
Entrée en vigueur de la EUDR
29 juin 2023
Premier report fixant la date pour les moyennes/grandes entreprises
30 décembre 2025 (remplacée)
Adoption du second amendement
17 au 18 décembre 2025 (règlement 2025/2650)
Date d'application : moyennes et grandes entreprises/négociants
30 décembre 2026
Date d'application : micro et petites entreprises
30 juin 2027
Examen de simplification dû par la Commission
30 avril 2026
Entrée en vigueur des produits nouvellement ajoutés à l'annexe I
30 décembre 2027
Le processus de diligence raisonnée en trois étapes, et la géolocalisation qu'il exige
Un opérateur qui met pour la première fois un produit concerné sur le marché de l'UE, ou qui l'exporte depuis l'UE, doit mener sa diligence raisonnée avant que cela n'arrive, et le règlement la découpe en trois étapes concrètes plutôt qu'en une simple déclaration. La première étape consiste à collecter l'information : la matière première ou le produit, sa quantité en masse nette (ou une unité supplémentaire, comme le nombre d'articles, lorsqu'elle s'applique), le pays de production et, surtout, la géolocalisation de chaque parcelle où la matière première concernée a été produite. Pour les bovins en particulier, l'exigence de géolocalisation vise chaque établissement où les animaux ont été détenus plutôt qu'une parcelle de terrain ; pour toutes les autres matières premières de l'annexe I, c'est la parcelle elle-même. La deuxième étape est une évaluation du risque construite sur cette information, qui vérifie la complexité de la chaîne d'approvisionnement et le risque que le produit soit mélangé à une matière d'origine inconnue ou provenant d'un pays à risque plus élevé. La troisième étape consiste à identifier des mesures d'atténuation qui ramènent tout risque non négligeable à un niveau négligeable avant que le produit n'arrive sur le marché. Si même une seule des parcelles déclarées présente une déforestation ou une dégradation forestière après le 31 décembre 2020, le règlement disqualifie automatiquement toute matière première et tout produit concerné lié à cette parcelle, et pas seulement l'expédition précise où le problème a été repéré pour la première fois. Les opérateurs qui s'approvisionnent exclusivement dans des pays que le système de référencement de l'UE classe comme à faible risque peuvent sauter entièrement les étapes deux et trois grâce à une voie de « diligence raisonnée simplifiée », en se contentant de conserver la documentation prouvant cet approvisionnement à faible risque sur demande.
Exemple concret : quand seuls certains lots d'une expédition ont les documents en règle
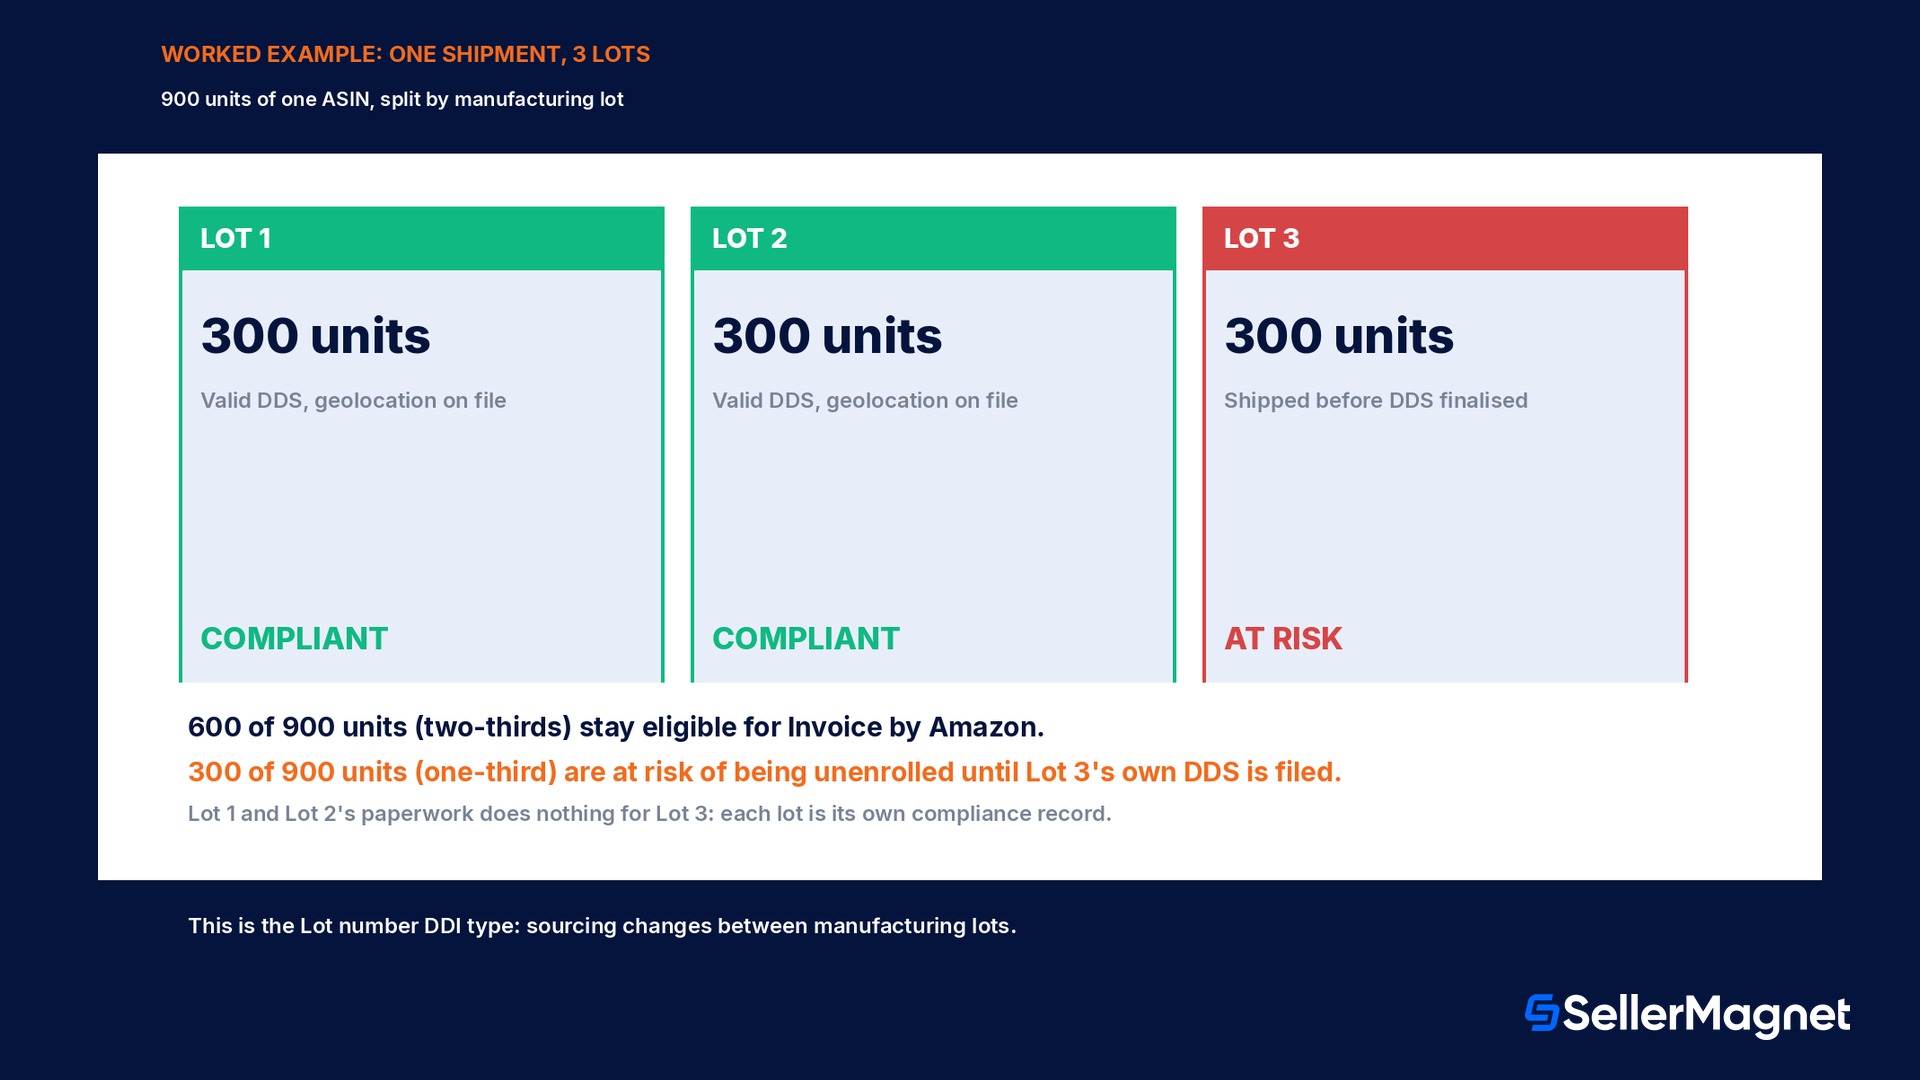
Un vendeur qui importe du mobilier en bois dans l'UE constitue un bon exemple concret, car l'origine du bois change couramment entre deux séries de fabrication, ce qui est précisément le cas que la déclaration de diligence raisonnée (DDS) prévue par le règlement, et le système de Due Diligence Information (DDI) propre à Amazon, sont conçus pour gérer au niveau du lot plutôt qu'au niveau du produit. Prenons un vendeur qui expédie 900 unités d'un même ASIN de mobilier en bois vers des centres de distribution Amazon dans l'UE, arrivant en 3 lots de fabrication distincts de 300 unités chacun, provenant de 3 fournisseurs de bois différents sur 2 séries de production. Le lot 1 (300 unités) et le lot 2 (300 unités) disposent chacun d'une déclaration de diligence raisonnée complète, avec des numéros de référence et de vérification DDS valides, liés à leurs géolocalisations de parcelle spécifiques. Le lot 3 (300 unités) a été expédié avant que la DDS de son fournisseur ne soit finalisée. Avec un type de DDI au niveau du lot, chaque lot constitue son propre dossier de conformité : 600 des 900 unités, exactement deux tiers, disposent des documents nécessaires pour rester éligibles, tandis que les 300 unités restantes, un tiers de l'expédition, ne les ont pas. Ce n'est pas un problème d'arrondi ni une formalité : du côté du droit de l'UE, mettre les unités du lot 3 sur le marché sans déclaration de diligence raisonnée valide constitue en soi une infraction pour ce lot, et du côté d'Amazon, un lot sans DDI correspondante reste exposé au risque d'être désinscrit d'Invoice by Amazon, même si les lots 1 et 2 restent pleinement éligibles. La solution ne consiste pas en une soumission globale unique : il faut faire finaliser la propre DDS du lot 3 et soumettre son propre enregistrement DDI, car les documents des deux autres lots ne lui servent à rien.
La couche propre à Amazon : Due Diligence Information et le maintien d'Invoice by Amazon
Le règlement européen lui-même est appliqué par les autorités compétentes nationales, pas par Amazon, mais Amazon fait tourner son propre filtre de conformité par-dessus, pour un programme précis : Invoice by Amazon (IBA), où Amazon émet la facture pour le compte du vendeur. Pour garder un ASIN concerné inscrit à l'IBA, Amazon exige que le vendeur soumette pour celui-ci un enregistrement DDI via la page Conformité produit de Seller Central, et cet enregistrement doit inclure un ASIN, un identifiant DDI, un type de DDI, ainsi que soit un motif d'exemption, soit un jeu de numéros de référence et de vérification DDS, soit l'information complète sur la matière première. Amazon propose aux vendeurs deux choix de type de DDI, et ce choix n'est pas cosmétique : il détermine comment Amazon relie les documents aux expéditions physiques et ce que le vendeur doit faire ensuite dans chaque avis d'expédition anticipée (ASN).
Type de DDI
Quand l'utiliser
Action requise dans l'ASN
Produit (universel)
L'approvisionnement est figé : chaque unité future proviendra exclusivement des parcelles déclarées aujourd'hui
Aucun ; s'applique automatiquement à l'inventaire actuel et à toutes les expéditions futures
Numéro de lot
L'approvisionnement peut changer entre les lots de fabrication (nouveau fournisseur, nouvelle parcelle, nouvelle origine de la matière première)
Inclure le numéro de lot et l'identifiant produit correspondant (ASIN, EAN, GTIN ou SKU) dans chaque ASN
Une exemption au niveau produit nécessite tout de même son propre enregistrement DDI
Si un lot spécifique est admissible à une exemption au titre du règlement européen, le vendeur doit tout de même soumettre un enregistrement DDI pour celui-ci dans Seller Central, en incluant les informations de base sur l'ASIN et le type de DDI ainsi que le motif d'exemption précis. Omettre complètement la soumission du DDI, en supposant qu'une exemption signifie qu'aucune démarche n'est nécessaire, est traité de la même façon qu'une absence totale de soumission.
Les opérateurs en aval, les négociants et le régime simplifié
Toutes les entreprises de la chaîne ne sont pas des opérateurs primaires soumis à l'intégralité des obligations de diligence raisonnée. L'amendement de décembre 2025 définit formellement un « opérateur en aval » comme celui qui met sur le marché un produit fabriqué en transformant un produit pertinent déjà mis sur le marché de l'UE dans le cadre de la déclaration de diligence raisonnée ou de la déclaration simplifiée d'un tiers, par exemple un fabricant de chocolat qui achète du cacao ayant déjà passé la diligence raisonnée, ou un fabricant de meubles qui achète du bois déjà couvert par la déclaration simplifiée d'un fournisseur. Les opérateurs en aval et les négociants ne soumettent pas leur propre déclaration de diligence raisonnée ; ils doivent en revanche collecter et conserver, pendant cinq ans, les coordonnées de leurs fournisseurs, les numéros de référence de la déclaration de diligence raisonnée ou les identifiants de déclaration liés aux produits reçus, ainsi que les coordonnées de ceux à qui ils ont ensuite fourni ces produits. Les opérateurs en aval et les négociants qui ne sont pas des PME doivent en plus enregistrer ces informations dans le système d'information central de l'UE, et s'ils reçoivent des preuves concrètes et étayées qu'un produit n'est pas conforme, ils doivent vérifier la diligence raisonnée amont avant de le mettre sur le marché et en informer l'autorité compétente. Les PME dans la même situation doivent uniquement informer l'autorité, sans l'étape de vérification supplémentaire. Cette distinction compte pour un vendeur Amazon qui s'approvisionne en produits finis plutôt qu'en matières premières brutes : un vendeur qui achète des meubles en bois déjà finis auprès d'un fabricant, plutôt que d'acheter du bois brut et de le faire fabriquer sur mesure, peut être un opérateur en aval avec des obligations d'enregistrement plus légères plutôt qu'un opérateur primaire tenu de mener l'intégralité du processus en trois étapes depuis le début, bien que cette classification dépende de la relation d'approvisionnement spécifique et mérite d'être confirmée plutôt que supposée.
Les erreurs qui bloquent la conformité EUDR ou DDI
Supposer que le report de décembre 2025 a supprimé l'obligation plutôt que repoussé l'échéance. Les dates sont passées au 30 décembre 2026 et au 30 juin 2027 : les sept matières premières, l'exigence de géolocalisation et les étapes de diligence raisonnée n'ont pas changé.
Considérer que la déclaration de diligence raisonnée d'un fournisseur couvre automatiquement toutes ses futures expéditions. Un type de DDI « Produit (universel) » ne s'applique que si chaque unité future provient exactement des parcelles déclarées aujourd'hui : un fournisseur qui modifie son approvisionnement, même une seule fois, doit passer à un type de DDI « numéro de lot », sinon l'enregistrement ne correspond plus à la réalité.
Envoyer une fiche DDI sans numéros de DDS ni motif d'exemption. L'exigence d'Amazon elle-même est que chaque ASIN concerné dispose d'au moins l'un des éléments suivants : numéro de référence et numéro de vérification de la déclaration de diligence raisonnée (DDS), un motif d'exemption, ou l'ensemble des informations sur la matière première. Laisser les trois champs vides est considéré comme une absence de soumission.
Confondre une exemption avec une absence totale d'obligation. Un lot qui remplit réellement les conditions d'une exemption doit tout de même faire l'objet de son propre enregistrement DDI précisant le motif d'exemption : ce n'est pas la même chose que de n'avoir rien à soumettre.
Ne pas revérifier quel rôle s'applique après un changement dans la chaîne d'approvisionnement. Passer de l'achat de produits finis (probablement opérateur en aval) à l'achat de matières premières brutes transformées ensuite (opérateur en amont) modifie les obligations applicables, et ce changement passe facilement inaperçu si le statut de diligence raisonnée n'est vérifié qu'une seule fois.
Géolocaliser le mauvais élément pour les produits issus de bovins. Pour les bovins et les produits issus de bovins nourris avec d'autres produits concernés, la réglementation exige la géolocalisation de chaque établissement où les animaux ont été détenus, et non d'une parcelle de terrain : appliquer la règle de la parcelle utilisée pour le cacao, le café, l'huile de palme, le caoutchouc, le soja et le bois à un produit bovin est une erreur de fond, pas de forme.
Ce que SellerMagnet peut faire, et ne peut pas faire, dans ce domaine
La soumission d'une déclaration de diligence raisonnée au système d'information TRACES de l'UE, ainsi que la soumission des informations de diligence raisonnée (DDI) correspondantes sur la page de conformité produit d'Amazon, se font directement entre l'opérateur, l'autorité de l'UE et Amazon : aucun outil tiers, y compris SellerMagnet, ne dépose ces documents ni n'intervient dans la vérification effectuée par Amazon ou par une autorité compétente. Là où le tableau de bord Analytics de SellerMagnet aide, c'est sur la même discipline par lot que les enregistrements DDI au niveau du lot exigés par la EUDR : il suit déjà le coût des marchandises vendues par lot d'achat (FIFO) plutôt qu'une moyenne unique mélangée, ce qui permet à un vendeur qui s'approvisionne en matière première concernée par lots de conserver un registre à jour associant chaque lot d'achat à son fournisseur et à son expédition, exactement le niveau de détail qu'exige un enregistrement DDI de type « numéro de lot », au lieu de devoir le reconstituer à partir des factures quand Amazon le demande. Le Calculateur de frais ne touche en rien à la conformité déforestation : il est mentionné ici uniquement pour éviter toute confusion avec un outil de conformité, puisqu'il couvre les frais de referral et de FBA, et non la documentation sur l'origine des produits.
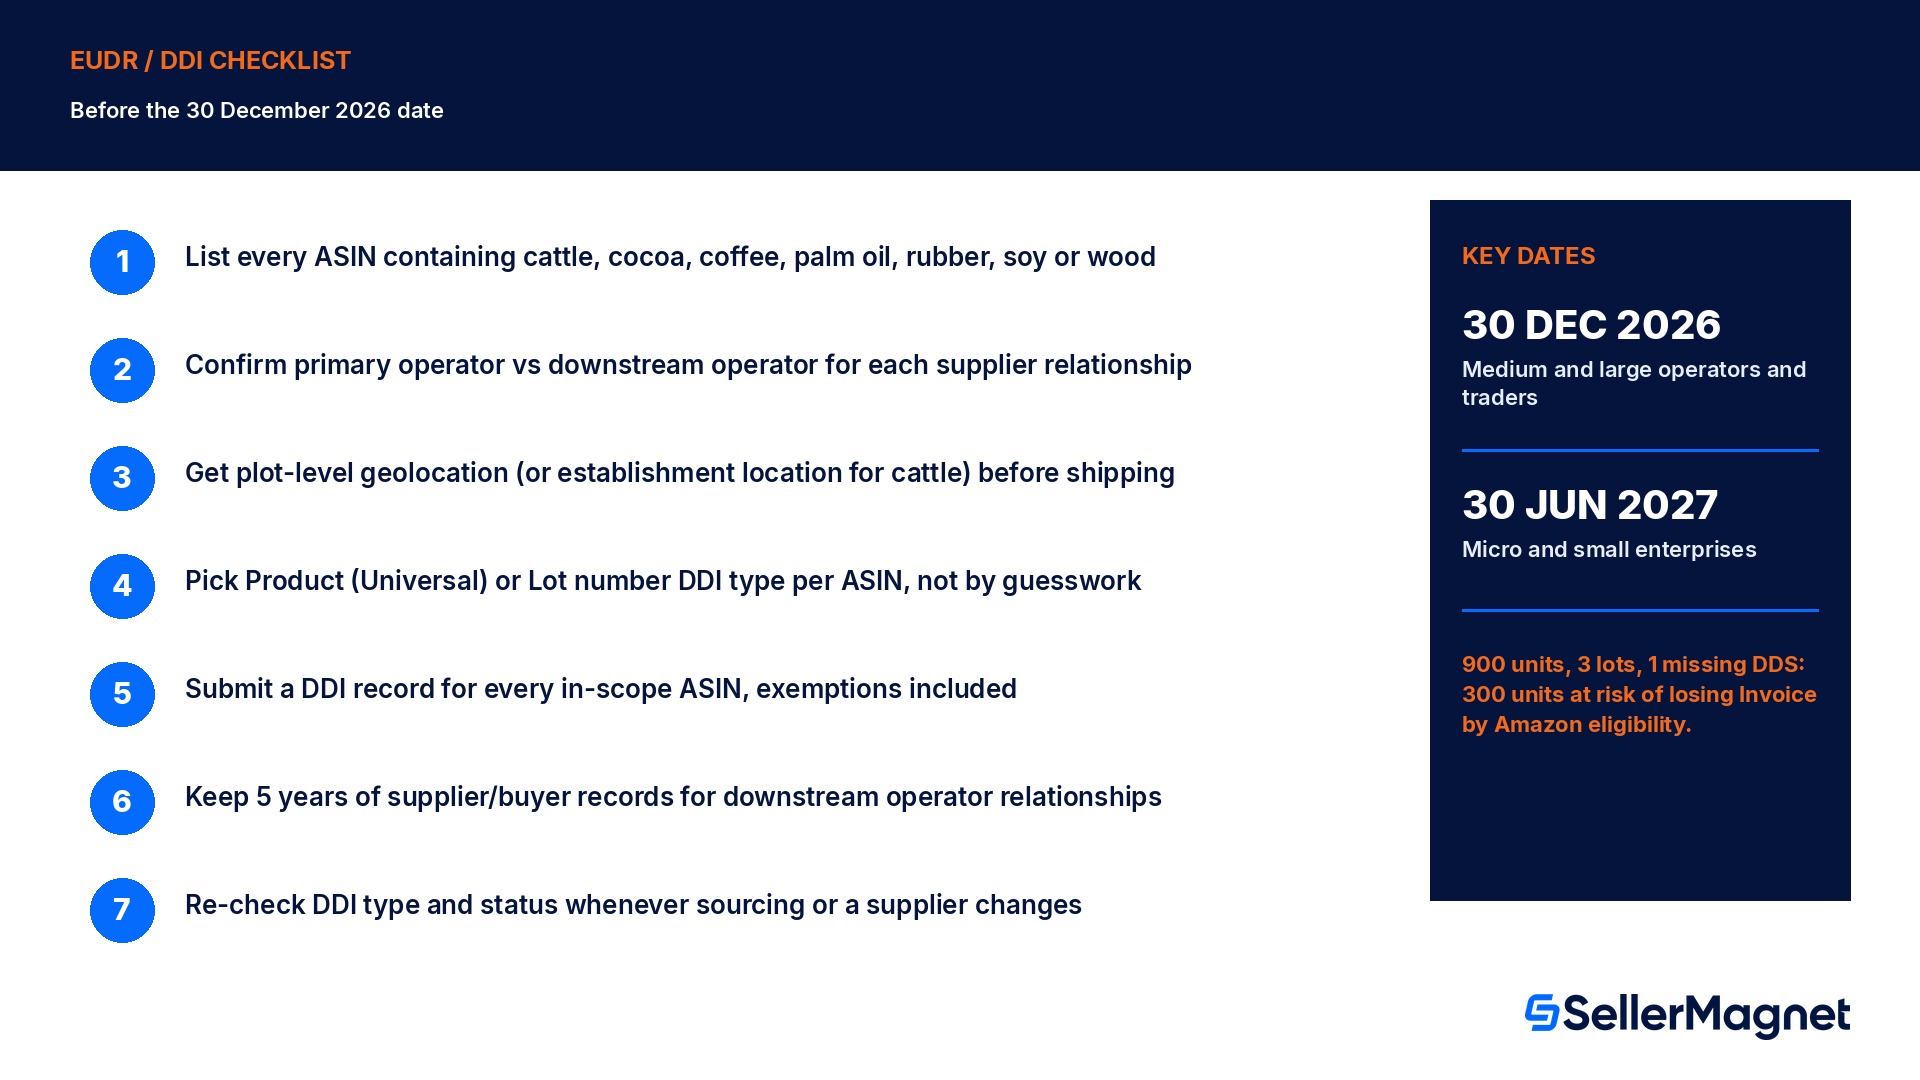
Liste de vérification avant l'échéance de décembre 2026
Comment préparer une fiche produit Amazon concernée pour la EUDR
Dresse la liste de chaque ASIN dont la nomenclature contient des bovins, du cacao, du café, de l'huile de palme, du caoutchouc, du soja ou du bois, sous toute forme dérivée visée à l'Annexe I - Vérifie les ingrédients et matériaux du produit fini, pas seulement les listes de matières premières brutes : le cuir, les semelles en caoutchouc et les emballages en bois comptent aussi.
Confirme si l'entreprise est un opérateur primaire ou un opérateur en aval pour chaque relation d'approvisionnement - Acheter des matières premières brutes pour fabriquer relève de l'opérateur primaire ; acheter des produits déjà finis couverts par la déclaration de diligence raisonnée d'un tiers peut relever de l'opérateur en aval, avec une tenue de registres plus légère au lieu d'une diligence raisonnée complète.
Pour les produits d'opérateurs primaires, obtiens la géolocalisation à l'échelle de la parcelle auprès de chaque fournisseur avant la prochaine expédition - Pour les produits dérivés des bovins, obtiens l'emplacement de l'établissement plutôt qu'une parcelle : une géolocalisation manquante bloque toute la déclaration de diligence raisonnée.
Vérifie si l'approvisionnement est fixe ou s'il change d'un lot à l'autre, et choisis le type de DDI correspondant dans Seller Central - Product (Universal) pour un approvisionnement fixe de façon permanente ; Lot number pour un approvisionnement qui varie entre les cycles de fabrication.
Soumets un enregistrement DDI pour chaque ASIN concerné, même ceux qui bénéficient d'une exemption - Indique explicitement le motif de l'exemption : un ASIN sans aucun enregistrement DDI est considéré comme non soumis, exemption ou pas.
Pour les relations d'opérateur en aval, conserve pendant 5 ans les coordonnées des fournisseurs et acheteurs ainsi que les numéros de référence des déclarations - Les opérateurs en aval qui ne sont pas des PME, ainsi que les négociants, doivent aussi enregistrer ces informations dans le système d'information central de l'UE.
Revérifie le type de DDI et le statut de diligence raisonnée chaque fois qu'un fournisseur, une parcelle ou un schéma d'approvisionnement change - Un enregistrement Product (Universal) qui ne correspond plus à la réalité après un changement d'approvisionnement est une faille de conformité, pas un simple retard administratif.
Qu'est-ce que la EUDR, le règlement européen sur la déforestation, exactement ?
Il s'agit du règlement (UE) 2023/1115, une loi européenne qui interdit la vente, l'importation ou l'exportation de bovins, cacao, café, huile de palme, caoutchouc, soja, bois et des produits dérivés listés sur le marché de l'UE, sauf à prouver l'absence de déforestation, une production légale et une couverture par une déclaration de diligence raisonnée incluant des données de géolocalisation à l'échelle de la parcelle.
Quand la EUDR s'applique-t-elle réellement aux vendeurs ?
À partir du 30 décembre 2026 pour les opérateurs et négociants moyens et grands, et à partir du 30 juin 2027 pour les micro et petites entreprises, après qu'un amendement de décembre 2025 a reporté les dates d'un an par rapport au calendrier précédent du 30 décembre 2025 / 30 juin 2026.
La EUDR ne couvre-t-elle que les matières premières brutes comme le bois et les fèves de cacao ?
Non. L'Annexe I du règlement liste des produits dérivés spécifiques pour chacune des 7 matières premières, si bien que des produits finis comme les meubles en bois, les sacs en cuir, les chaussures à semelles en caoutchouc et les tablettes de chocolat sont concernés, pas seulement la matière première brute. Les produits imprimés comme les livres et journaux ont été exclus du champ d'application en décembre 2025.
Qu'est-ce que la DDI (Due Diligence Information), et en quoi diffère-t-elle d'une déclaration de diligence raisonnée (DDS) ?
Une DDS est la déclaration formelle qu'un opérateur soumet au système d'information TRACES de l'UE dans le cadre de la EUDR elle-même. La DDI est l'enregistrement propre à Amazon, soumis séparément via la page de conformité produit de Seller Central, qui relie les numéros de référence de la DDS d'un ASIN (ou son exemption) au programme Invoice by Amazon.
Que se passe-t-il si une expédition n'a pas de documents de diligence raisonnée valides ?
Selon le règlement européen, un lot sans déclaration de diligence raisonnée valide ne peut légalement pas être mis sur le marché de l'UE. Sur Amazon plus précisément, un ASIN ou un lot sans information DDI correspondante risque d'être retiré du programme Invoice by Amazon, même si d'autres lots du même ASIN restent conformes.
S'approvisionner dans un pays à faible risque supprime-t-il toutes les obligations de diligence raisonnée ?
Non. Les opérateurs qui s'approvisionnent exclusivement dans des pays classés à faible risque par l'UE peuvent utiliser une voie de « diligence raisonnée simplifiée » plus légère et s'affranchir des étapes complètes d'évaluation et d'atténuation des risques, mais ils doivent toujours conserver les documents prouvant cet approvisionnement à faible risque et soumettre les informations de diligence raisonnée ou de déclaration simplifiée requises.
Qu'est-ce qu'un opérateur en aval, et a-t-il moins d'obligations ?
Un opérateur en aval met sur le marché des produits fabriqués à partir de matières déjà couvertes par la déclaration de diligence raisonnée ou la déclaration simplifiée d'un tiers. Il ne soumet pas sa propre déclaration de diligence raisonnée, mais doit conserver pendant 5 ans les coordonnées des fournisseurs et acheteurs ainsi que les numéros de référence, les entreprises non-PME devant aussi enregistrer ces informations de façon centralisée.
Stop Juggling Tools. SellerMagnet Combines Everything You Need.