Ett e-postmeddelande kommer från Amazon med en ämnesrad om DAC7, och säljarens första reaktion är ofta att anta att det bara är ännu ett meddelande om kontohälsa och lägga det åt sidan. Det är det inte: DAC7 är ett EU-direktiv som kräver att Amazon, som marknadsplats, samlar in skatteuppgifter från berättigade säljare, verifierar dem mot den relevanta myndighetens egen databas och rapporterar resultatet, tillsammans med en kvartalsvis sammanställning av vad säljaren tjänat, direkt till EU:s skattemyndigheter. Missar man den tidsram Amazon ger för att slutföra detta blir konsekvensen inte ett varningsbrev, utan ett avstängt konto och innehållna utbetalningar, som utlöses automatiskt när en fast deadline passerar, utan något separat meddelande om att det faktiskt har inträffat. Den här guiden går igenom vilken information DAC7 faktiskt kräver, vem som omfattas (tröskelvärdet på 30 transaktioner och 2 000 euro som de flesta säljare aldrig läst noggrant), den exakta 60-dagarsklockan och vad som händer vid varje påminnelsepunkt, hur Amazons egen formel för ersättningsbelopp omvandlar ett försäljningspris till det belopp som rapporteras till skattemyndigheterna, samt de specifika, dokumenterade avvikelser som oftast stoppar en inlämning som såg komplett ut.
DAC7 är ett EU-direktiv (rådets direktiv 2021/514) som kräver att Amazon samlar in skatteregistreringsnummer, företagsuppgifter och information om fasta driftställen från säljare vars primära adress ligger inom EU, verifierar denna information mot skattemyndigheternas register, och rapporterar den, tillsammans med säljarens kvartalsvisa försäljning, avgifter och skatter, till EU:s skattemyndigheter. Endast säljare med minst 30 transaktioner eller 2 000 euro i rapporteringsbart ersättningsbelopp per år omfattas. Amazon ger 60 dagar från första meddelandet för att lämna in den information som krävs i DAC7-portalen inne i Seller Central; missar man den deadlinen stängs kontots listningar av och dess utbetalningar hålls inne tills informationen lämnats in och verifierats.
Vad kräver DAC7 egentligen att Amazon samlar in och rapporterar?
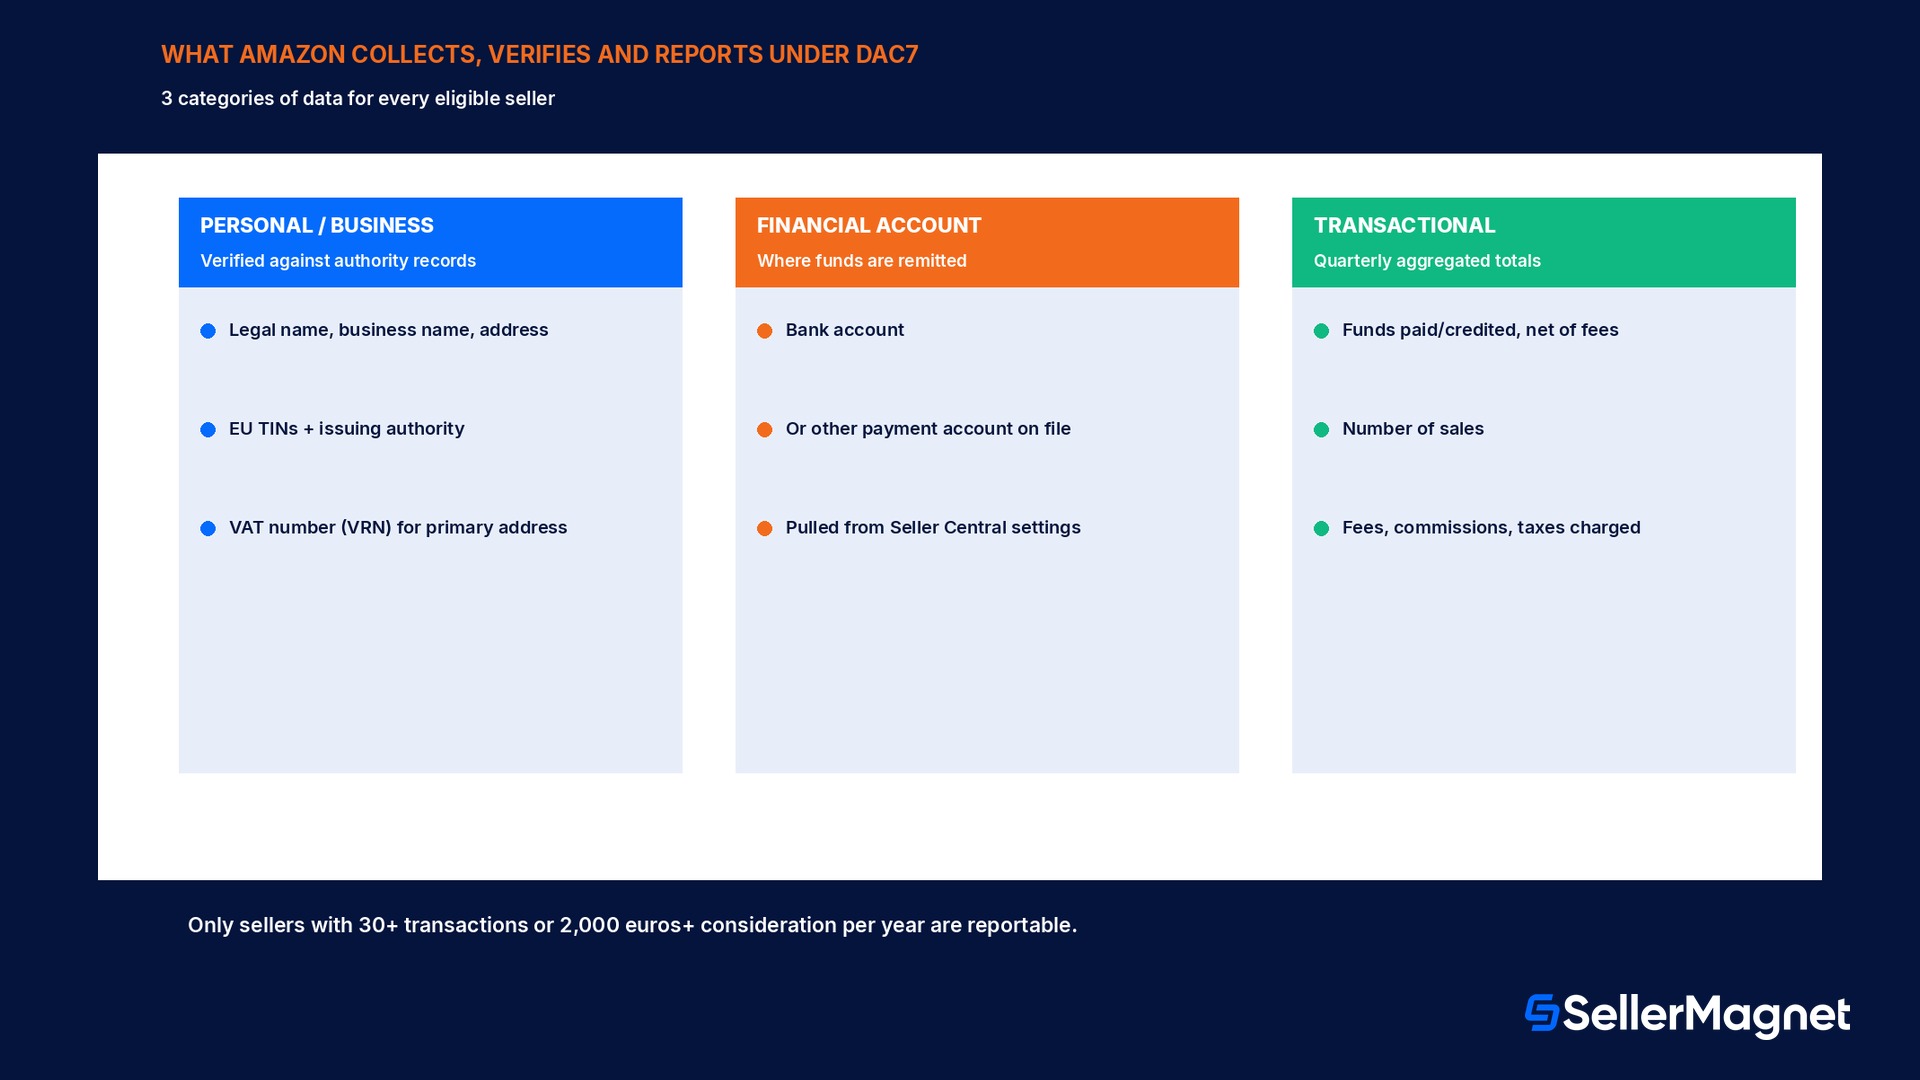
DAC7, formellt det sjunde tillägget till direktivet om administrativt samarbete, är ett EU-direktiv som behandlar en marknadsplats online som förmedlar försäljning för EU-baserade säljare som en rapporterande mellanhand i skattehänseende, samma roll som en bank redan har för ränteintäkter. För varje säljare som bedöms omfattas måste Amazon göra tre distinkta saker, var och en ett separat efterlevnadssteg snarare än ett enda formulär: samla in ytterligare information som skatteregistreringsnummer (TIN), organisationsnummer och en lista över fasta driftställen inom EU; verifiera den informationen, vilket innebär att kontrollera den mot den utfärdande myndighetens egna register snarare än att bara ta säljarens ord för det; och rapportera säljarens uppgifter, intjänat ersättningsbelopp, debiterade avgifter och relevanta bankuppgifter till de behöriga skattemyndigheterna. Inget av detta är valfritt för Amazon när en säljare väl överskrider tröskelvärdet: direktivet ålägger Amazon att inaktivera ett konto som inte uppfyller kraven om den nödvändiga informationen inte lämnas in och verifieras inom 60 dagar från första meddelandet, vilket är varför DAC7 dyker upp som en deadline på kontonivå snarare än en tyst bakgrundsprocess.
Kategori
Vad Amazon rapporterar
Varifrån det kommer
Privatperson / företag
Juridiskt namn eller företagsnamn, adress, alla EU-TIN med utfärdande myndighet, VAT-registreringsnummer (VRN) för primäradressen, födelsedatum där tillämpligt
Seller Central-konto och skatteinställningar, verifierat mot myndigheternas register
Finansiellt konto
Bankkonto eller annat betalningskonto som medel betalas ut till
Seller Centrals betalningsinställningar
Transaktionsrelaterat
Kvartalsvis totalsumma av utbetalda eller krediterade medel (netto efter avgifter), antal försäljningar, avgifter/provisioner/skatter som debiterats
Amazons egna transaktionsuppgifter för kontot
Vem omfattas egentligen: tröskelvärdet på 30 transaktioner och 2 000 euro
Inte alla EU-säljare rapporteras under DAC7, och gränsen är specifik snarare än en generell regel som gäller för alla konton: Amazons egen vägledning anger att endast säljare med minst 30 transaktioner eller ett totalt ersättningsbelopp på 2 000 euro eller mer under ett kalenderår är aktuella för rapportering. En säljare som ligger under båda gränsvärdena, få transaktioner och ett lågt totalt ersättningsbelopp, rapporteras inte för det året, och Amazon anger detta tydligt snarare än att lämna det öppet för tolkning. Det betyder inte nödvändigtvis att DAC7-portalen försvinner från Seller Central; en säljare under tröskelvärdet kan fortfarande se den, och att fylla i den proaktivt är uttryckligen valfritt för den säljaren om inget förändras, en ny adress, ett byte av företagsform, en uppdatering av skatteregistreringsnummer, eller det periodiska omkonfirmationsfönstret på 36 månader, vilket återaktiverar kravet oavsett transaktionsvolym. Den praktiska slutsatsen för de flesta små eller säsongsbetonade EU-säljare är att kontrollera båda talen för kalenderåret snarare än att anta att ett tyst konto automatiskt är undantaget, eftersom tröskelvärdet bedöms per år, inte permanent.
Under tröskelvärdet betyder inte att DAC7 aldrig gäller igen
En säljare som låg under 30 transaktioner och 2 000 euro detta år rapporteras inte detta år, men samma konto bedöms på nytt mot båda talen varje år. Ett lugnare år följt av ett mer aktivt år kan föra samma konto tillbaka inom ramen, utan separat varning utöver den vanliga DAC7-aviseringen.
Vad innebär 60-dagarsfristen, och vad händer om den missas?
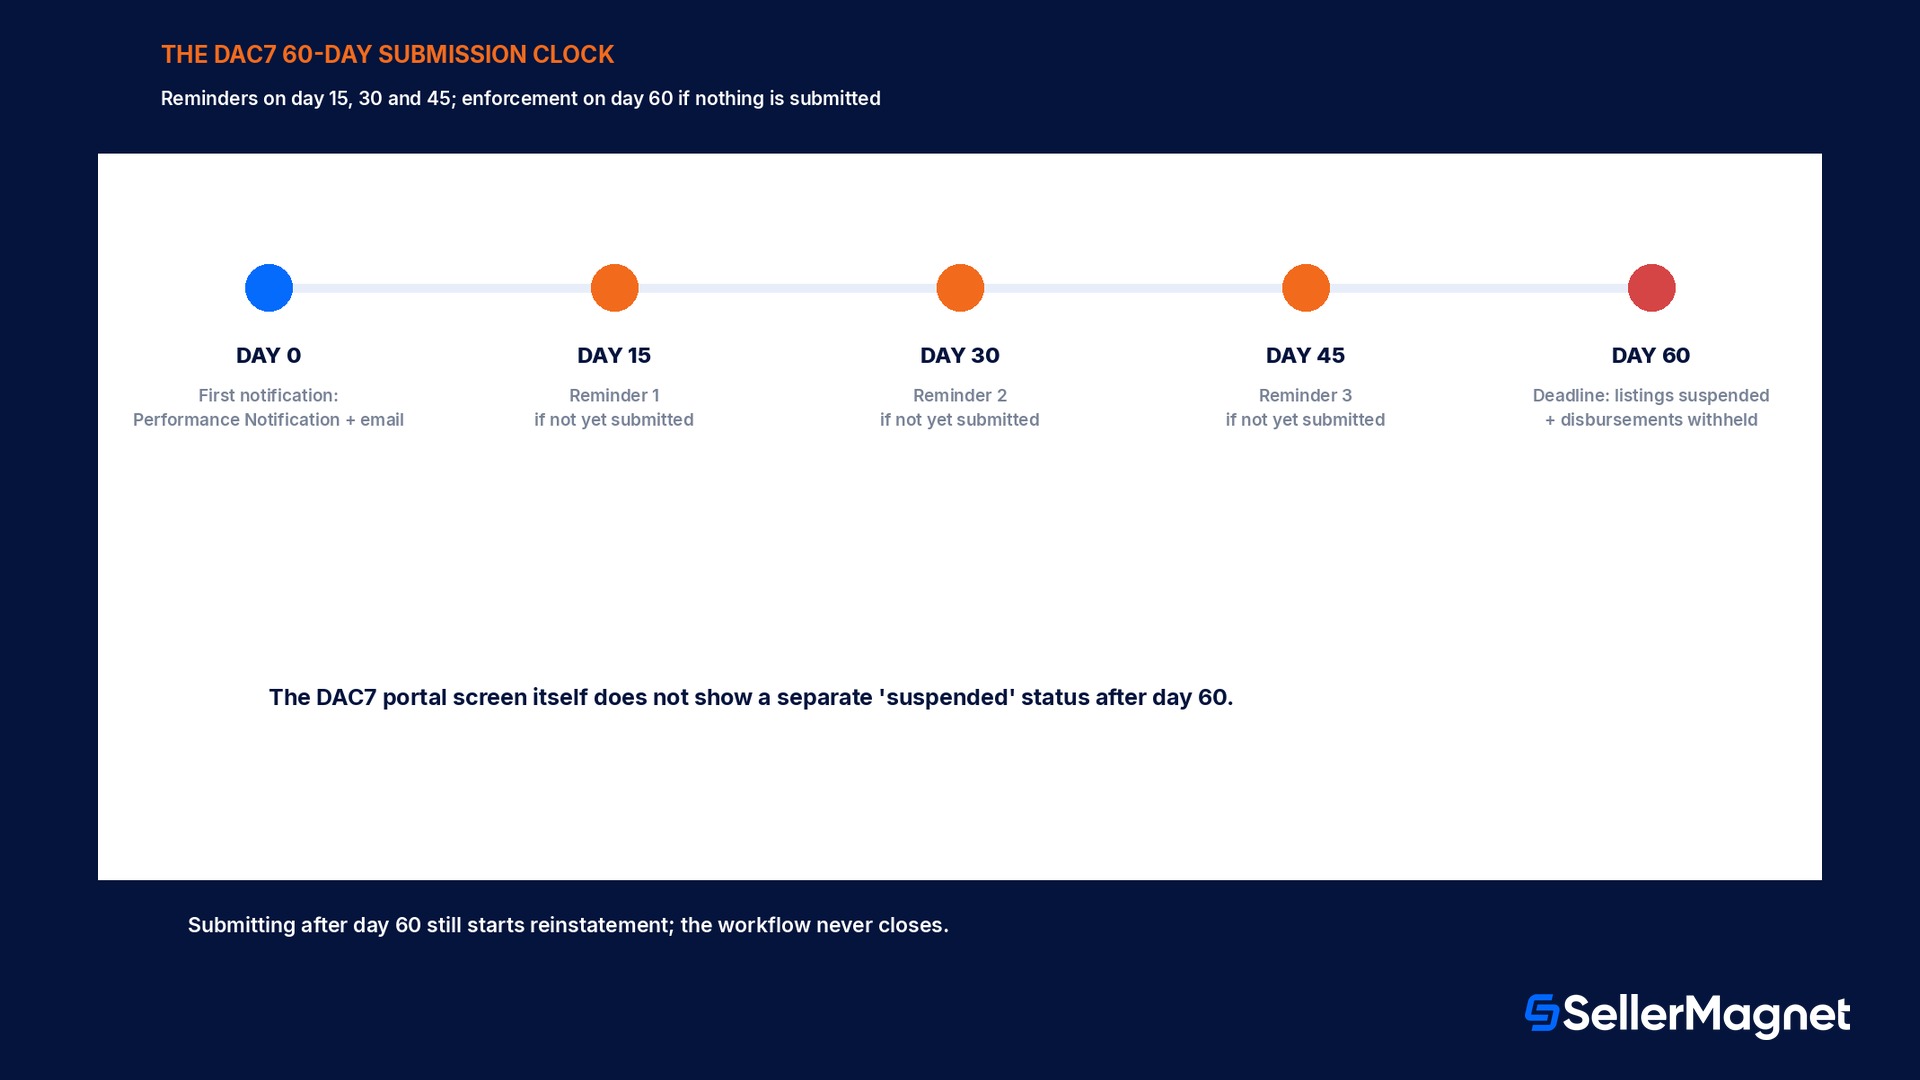
Amazons egen DAC7-tidslinje följer en fast klocka snarare än ett löst riktmärke. Dag 0 är den första aviseringen, som levereras både som en Performance Notification på sidan Account Health och som ett e-postmeddelande; från det datumet har säljaren 60 dagar på sig att slutföra hela arbetsflödet i DAC7-portalen och få inlämningen verifierad. Amazon väntar inte tyst däremellan: påminnelseaviseringar skickas ut på dag 15, dag 30 och dag 45, med en sista påminnelse strax före gränsen på dag 60. Om dag 60 passeras utan en genomförd inlämning vidtar Amazon två åtgärder på kontot samtidigt, inte bara en: annonser pausas, så att kontot inte kan sälja, och utbetalningar hålls inne, så att befintliga medel innehålls istället för att betalas ut. Det finns en detalj i Amazons egen vägledning som är värd att ta på allvar: portalen i sig visar ingen separat pausad status; DAC7-statusen förblir helt enkelt riskmarkerad och arbetsflödet är fortsatt öppet, vilket innebär att en säljare som bara kontrollerar DAC7-skärmen efter en synlig varningssignal kan missa att pausningen av annonser och innehållandet av utbetalningar redan har trätt i kraft på andra håll i kontot. Att slutföra inlämningen efter dag 60 startar fortfarande återställningsprocessen, eftersom arbetsflödet aldrig stängs, men pausningen och de innehållna medlen är det läge kontot befinner sig i tills det sker.
Dag
Vad händer
Dag 0
Första DAC7-aviseringen: Performance Notification + e-post
Dag 15
Påminnelseavisering om ej inlämnat ännu
Dag 30
Påminnelseavisering om ej inlämnat ännu
Dag 45
Påminnelseavisering om ej inlämnat ännu
Strax före dag 60
Sista påminnelsen
Dag 60
Deadline: annonser pausas + utbetalningar hålls inne om ej inlämnat och verifierat
Hur beräknas egentligen det rapporterade ersättningsbeloppet?
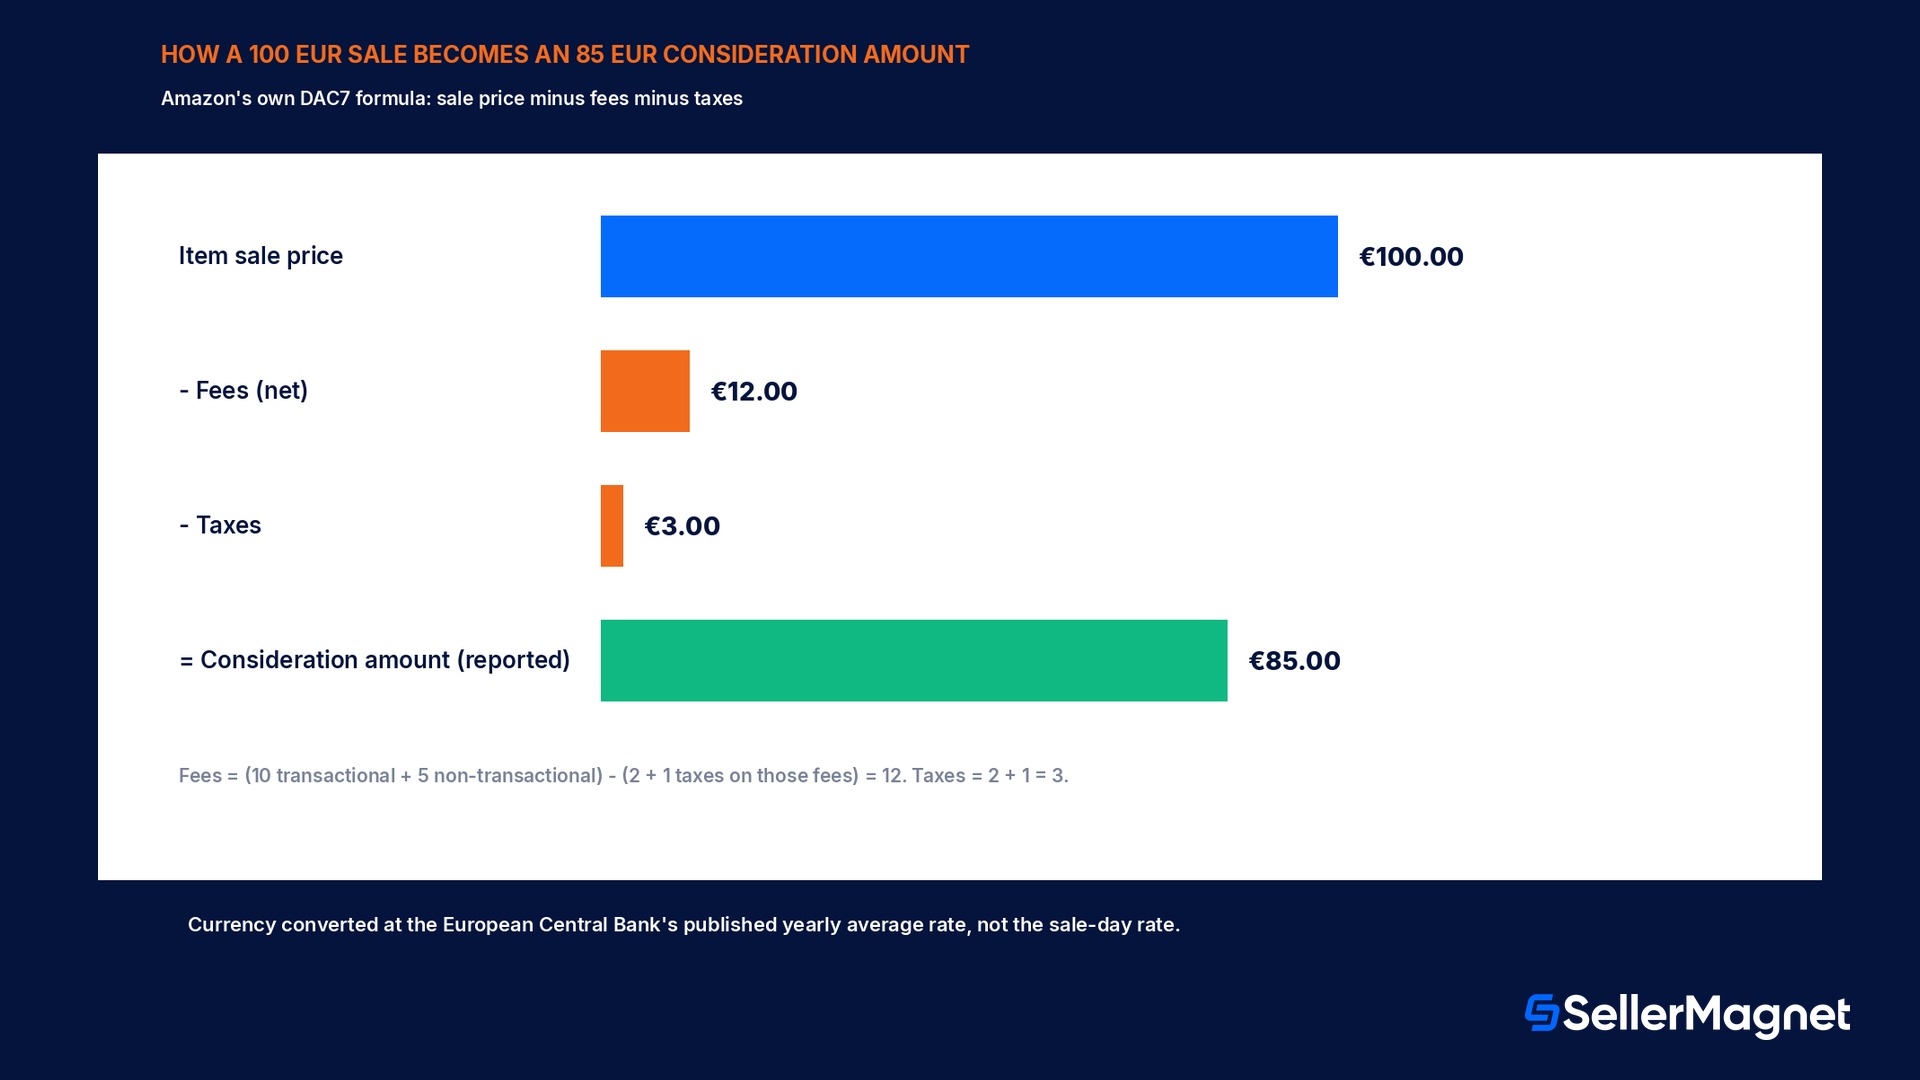
Talet som DAC7 rapporterar till en skattemyndighet är inte det nominella försäljningspriset som köparen betalade; det är ett ersättningsbelopp beräknat med en specifik formel som nettar ut avgifter och skatter i två separata steg. Amazons egen publicerade beräkning är: ersättningsbeloppet är lika med artikelns försäljningspris minus avgifter minus skatter, där avgifter är lika med summan av transaktionsrelaterade och icke-transaktionsrelaterade avgifter minus summan av transaktionsrelaterade och icke-transaktionsrelaterade skatter på dessa avgifter, och skatter är lika med transaktionsrelaterade skatter plus icke-transaktionsrelaterade skatter. Att räkna igenom en verklig försäljning med den formeln gör den tvåstegsnettning tydlig snarare än abstrakt. Ta ett artikelförsäljningspris på 100 euro, med transaktionsrelaterade avgifter (inklusive skatter på dessa avgifter) på 10 euro och skattedelen av det beloppet, 2 euro, särredovisad, plus icke-transaktionsrelaterade avgifter (inklusive skatter på dessa avgifter) på 5 euro där 1 euro av detta är skatt. Avgifter i DAC7-meningen blir 15 euro i sammanlagda avgifter minus 3 euro i sammanlagd avgiftsskatt, vilket ger netto 12 euro; skatter blir 2 euro plus 1 euro, det blir 3 euro; och det rapporterade ersättningsbeloppet är 100 minus 12 minus 3, vilket är 85 euro. En säljare som stämmer av sina egna uppgifter mot DAC7-rapporten, eller mot SellerMagnets egna marginalsiffror, måste använda samma ersättningsbelopp, inte det råa försäljningspriset, annars kommer de två talen aldrig att stämma. För försäljningar gjorda i en annan valuta än euro omvandlar Amazon med Europeiska centralbankens publicerade årsgenomsnittliga växelkurser, inte kursen på dagen för den enskilda försäljningen.
Att sälja i flera EU-butiker, och utanför EU
DAC7 bygger på ett redan existerande EU-regelverk, OECD:s bredare modellregler för digitala plattformar som flera länder utanför EU har infört i liknande form, vilket är en del av förklaringen till att en säljare som är aktiv på flera marknadsplatser samtidigt ser jämförbara förfrågningar från mer än en butik snarare än en enskild EU-särlösning. En säljare som driver annonser på flera EU-marknadsplatser, Tyskland, Frankrike, Italien, Spanien, Nederländerna, Sverige, Polen, Belgien och Irland, slutför inte DAC7 separat i var och en av dem. Amazons vägledning är tydlig med att EU räknas som en enda butik för DAC7-ändamål: tröskelvärdet på 30 transaktioner och 2 000 euro bedöms utifrån det sammanlagda totalbeloppet över samtliga EU-marknadsplatser, och säljaren slutför inlämningen en gång, i valfritt EU-konto i Seller Central, för att täcka alla dessa. Den sammanslagningen upphör vid EU:s egen gräns. En säljare som även uppnår tröskelvärdet i en butik utanför EU, USA, Kanada, Mexiko eller Brasilien bland andra, har en separat efterlevnadsskyldighet i varje sådan butiks egen portal, bedömd enbart utifrån den butikens egna transaktioner; att slutföra EU-inlämningen gör ingen skillnad för dessa konton, och en säljare som är aktiv på flera marknadsplatser utanför EU kan behöva upprepa processen mer än en gång utanför EU, även efter att den enskilda EU-inlämningen är klar. Momsdetaljen i portalen är mer begränsad än säljare ibland förväntar sig: DAC7-portalen visar endast det momsregistreringsnummer som är kopplat till säljarens primära adressland, även när säljaren har ytterligare EU-momsnummer registrerade på andra håll; de övriga numren förblir lagrade i Seller Centrals skatteinställningar och visas helt enkelt inte på DAC7-skärmen. En säljare som helt saknar EU-momsnummer måste fortfarande deklarera detta uttryckligen i portalen istället för att lämna fältet tomt, eftersom ett tomt fält inte behandlas som likvärdigt med en medveten deklaration om att momsnummer saknas.
Ändrade förhållanden och 36-månadersbekräftelsen
En slutförd DAC7-inlämning är inte en engångsregistrering som aldrig tas upp igen. Fyra specifika utlösande händelser öppnar på nytt verifieringsflödet på ett konto som redan har slutfört inlämningen. En adressändring, det vill säga att uppdatera den primära adressen i Seller Central, startar om verifieringen mot den nya adressens skattemyndighet. En ändring av företagstyp fungerar bara i en riktning i detta avseende: att byta från ett individuellt säljarkonto till en registrerad juridisk person (exempelvis en enskild näringsidkare som ombildar sin verksamhet till bolag) utlöser DAC7 på nytt, medan att byta åt andra hållet, från en juridisk person tillbaka till en privatperson, uttryckligen inte stöds av flödet och kräver en annan väg. En ändring av skattenummer, det vill säga att lägga till, ta bort eller redigera ett TIN eller momsnummer, öppnar också verifieringen på nytt, eftersom den tidigare verifierade uppgiften inte längre stämmer med vad kontot nu anger. Oberoende av något av detta kräver Amazon att varje säljare bekräftar sin DAC7-deklaration på nytt var 36:e månad, oavsett om något förändrats eller inte, och behandlar en inaktuell men i sak fortfarande korrekt inlämning på samma sätt som en som genuint behöver uppdateras. Ingen av dessa fyra utlösande händelser går att hoppa över: en säljare som uppdaterar en adress eller ett skattenummer i Seller Central utan att slutföra den efterföljande DAC7-ombekräftelsen befinner sig funktionellt i samma overifierade läge som en säljare som aldrig lämnade in något från början, med samma 60-dagarsfrist och samma konsekvens i form av avstängning och innehållna medel om fristen löper ut.
Meddelandemailet, och vad Amazon faktiskt gör med uppgifterna
En säljare som slutför DAC7 framgångsrikt slutar inte bara höra talas om det efteråt. Amazons egen vägledning beskriver hur ett separat meddelandemail skickas innan den faktiska rapporten går till skattemyndigheterna, med de specifika uppgifter som är på väg att delas, så att säljaren kan granska dem och utöva eventuella rättigheter enligt tillämplig dataskyddslagstiftning innan rapporten skickas iväg. Den underliggande personliga och finansiella informationen hämtas från vad säljaren har angett i Seller Central vid ett fast årsslutsdatum, den 31 december, där de sammanlagda transaktionstotalerna kommer från Amazons egna transaktionsregister snarare än något säljaren lämnar in separat för rapporteringsändamål. En ändring som görs före detta datum, den 31 december, hamnar i det aktuella årets rapport; en ändring som görs efter det förs istället vidare till nästa rapporteringsperiod, vilket spelar roll för en säljare som uppdaterar en adress eller ett skattenummer sent på året och förväntar sig att det ska synas omedelbart. Amazons vägledning är också tydlig med att DAC7:s specifika krav kan ändras över tid i takt med att det underliggande EU-direktivet ändras på nytt, och att säljare kommer att informeras om varje förändring som påverkar dem, snarare än att de nuvarande reglerna behandlas som permanent fastställda.
De specifika avvikelser som får en DAC7-inlämning att fastna
Ett namn eller en adress som inte stämmer exakt. Amazons egen felsökningsvägledning anger detta som det vanligaste verifieringsfelet: det juridiska företagsnamnet och den primära adressen i Seller Central måste stämma exakt med skattemyndighetens uppgifter, inklusive skiljetecken, förkortningar och specialtecken, inte bara till innebörden.
Att behandla identitetsverifiering (KYC) och DAC7 som samma krav. Det är separata, fristående system som båda måste vara uppfyllda för att ett konto ska bli fullt aktivt; en säljare som åtgärdar sin DAC7-inlämning medan ett orelaterat KYC-problem fortfarande är öppet kommer inte att se kontot friges.
Att lämna fältet för 'inget EU-momsnummer' tomt istället för att deklarera det. En säljare som verkligen saknar ett EU-momsnummer måste fortfarande ange detta uttryckligen i portalen; ett tomt fält tolkas inte som en medveten deklaration och kan göra att verifieringen fastnar.
Att anta att en genomförd EU-inlämning täcker en butik utanför EU. En säljare som når tröskeln i USA eller i en annan butik utanför EU måste fortfarande göra en separat inlämning i den butikens egen portal för regelefterlevnad; EU-konsolideringen gäller bara inom EU.
Att inte slutföra den nya verifieringen efter en ändring av adress, juridisk enhet eller skatteregistreringsnummer. Att uppdatera det underliggande fältet i Seller Central är inte samma åtgärd som att slutföra det DAC7-flöde som ändringen utlöser på nytt; kontot kan förbli overifierat tills det andra steget är klart.
Att bara titta på DAC7-portalens skärm efter tecken på problem. Portalen visar ingen separat status för avstängning efter dag 60; läget med spärrade annonser och innehållna utbetalningar kan redan gälla på andra ställen i kontot medan DAC7-skärmen i sig fortfarande bara visar 'riskstatus'.
Vad SellerMagnet kan och inte kan göra åt detta
Att slutföra och verifiera en DAC7-inlämning sker helt och hållet inne i Seller Centrals egen portal för regelefterlevnad, direkt mellan säljaren och Amazon; inget tredjepartsverktyg, inklusive SellerMagnet, skickar in skatteuppgifter å en säljares vägnar eller har någon roll i Amazons verifiering av dem. Det som SellerMagnets avgiftskalkylator och analysverktyg hjälper med är att stämma av siffrorna när en DAC7-rapport redan finns: avgiftskalkylatorn bryter ner en försäljning i samma komponenter för förmedlingsavgift och FBA-avgift som utgör Amazons egen avgiftssiffra i ersättningsbeloppsformeln ovan, och analysverktyget ger säljaren en egen löpande summa av transaktioner och nettointäkter att kontrollera mot tröskeln på 30 transaktioner eller 2 000 euro gott i förväg, i stället för att få reda på var räkningen hamnade först när Amazons egen avisering kommer.
DAC7 omfattar EU-säljares skatteuppgifter som rapporteras till EU-myndigheter; amerikanska säljare, eller EU-säljare som även säljer i den amerikanska butiken, möter en separat rapporteringsmekanism som beskrivs i SellerMagnets guide om 1099-K-skatterapportering, som i stället förklarar den amerikanska tröskeln och blanketten. De två hanteras av olika skattemyndigheter under olika regler och är inte utbytbara.
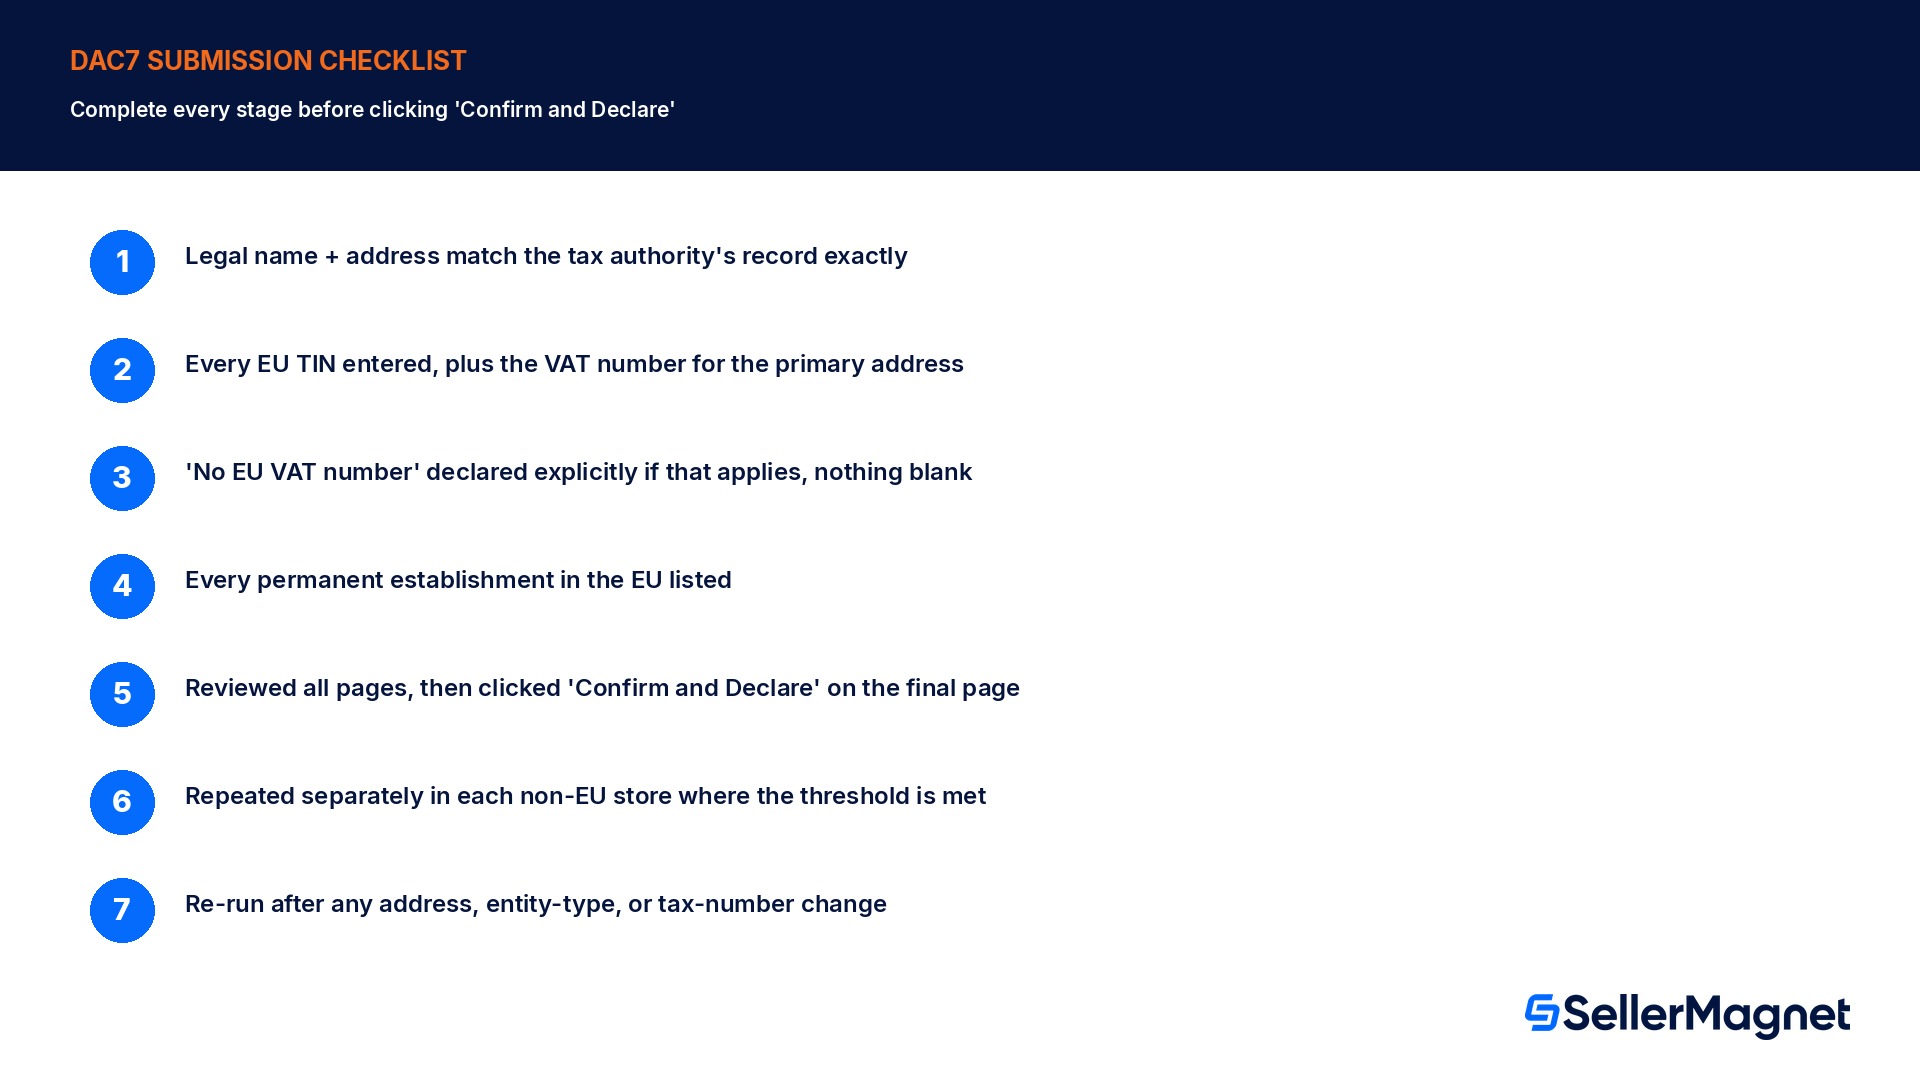
Checklista innan DAC7-klockan rinner ut
Så rensar du en DAC7-avisering innan 60-dagarsfristen löper ut
Bekräfta att det juridiska namnet och adressen stämmer exakt med skattemyndighetens uppgifter - Inklusive skiljetecken, förkortningar och specialtecken, inte bara samma information formulerad på ett annat sätt.
Ange varje EU-TIN och momsregistreringsnumret för huvudadressen - Portalen visar bara det VAT-nummer som är kopplat till huvudadressen; övriga EU-momsnummer finns kvar i Seller Centrals skatteinställningar.
Deklarera uttryckligen om det inte finns något EU-momsnummer alls - Lämna inget fält tomt; ett tomt fält tolkas inte som en medveten deklaration om 'inget momsnummer'.
Lista varje fast etableringsställe inom EU - Krävs innan det sista bekräftelsesteget, inte valfri detaljinformation.
Granska varje sida och klicka sedan på 'Bekräfta och deklarera' på den sista sidan - Att spara förloppet på enskilda sidor räknas inte som en inlämning, bara den slutgiltiga deklarationen gör det.
Upprepa separat i varje icke-EU-butik där tröskeln uppnås. - EU-inlämningen täcker alla EU-marknadsplatser på en gång, men den täcker inte USA, Kanada, Mexiko, Brasilien eller andra icke-EU-butiker.
Kör om arbetsflödet efter varje ändring av adress, juridisk form eller skattenummer. - Att enbart uppdatera fältet i Seller Central slutför inte den omverifiering som ändringen utlöser.
Vad är DAC7, i klartext?
DAC7 är ett EU-direktiv (rådets direktiv 2021/514) som kräver att Amazon, i egenskap av marknadsplats, samlar in, verifierar och rapporterar EU-baserade säljares skatteidentifiering och kvartalsvisa försäljningsdata till EU:s skattemyndigheter. Det är Amazons efterlevnadsskyldighet, som utlöses när en säljare passerar en rapporteringströskel.
Vem blir egentligen rapporterad enligt DAC7?
Endast säljare med minst 30 transaktioner eller ett totalt ersättningsbelopp på 2 000 euro eller mer per kalenderår. Säljare under båda gränsvärdena rapporteras inte för det året, även om DAC7-portalen fortfarande kan vara synlig.
Vad händer om jag missar DAC7:s 60-dagarsfrist?
Amazon stänger av kontots annonser (ingen försäljning) och håller inne utbetalningar (medlen spärras) tills den begärda informationen har lämnats in och verifierats. DAC7-portalen själv visar ingen separat avstängningsstatus.
Är det ersättningsbelopp som DAC7 rapporterar samma som mitt försäljningspris?
Nej. Det är försäljningspriset minus avgifter minus skatter, enligt Amazons egen formel som nettar transaktionsrelaterade och icke-transaktionsrelaterade avgifter och skatter separat. En försäljning på 100 euro med de avgifter och skatter som anges i Amazons eget räkneexempel rapporteras som ett ersättningsbelopp på 85 euro.
Måste jag slutföra DAC7 separat för varje EU-land jag säljer i?
Nej. EU räknas som en enda butik för DAC7: att slutföra det en gång i valfritt EU-konto i Seller Central täcker alla EU-marknadsplatser. Icke-EU-butiker kräver var sin separat inlämning i respektive butiks egen efterlevnadsportal.
Jag har redan slutfört DAC7. Varför blir jag tillfrågad igen?
En adressändring, byte från enskild firma till ett företag, ett ändrat skattenummer eller den obligatoriska omkonfirmeringen var 36 månader utlöser alla på nytt verifieringsflödet, även om den ursprungliga inlämningen godkändes.
Är DAC7 och Amazons identitetsverifiering av säljare (KYC) samma sak?
Nej, det är två separata, oberoende krav. Båda måste uppfyllas för att ett konto ska vara fullt aktivt, att lösa det ena löser inte det andra.
Stop Juggling Tools. SellerMagnet Combines Everything You Need.