Un e-mail arrive d'Amazon avec un objet mentionnant le DAC7, et la première réaction du vendeur est généralement de penser à une nouvelle notification Account Health et de la mettre de côté. Ce n'est pas le cas : le DAC7 est une directive européenne qui oblige Amazon, en tant que place de marché, à collecter les informations d'identification fiscale des vendeurs éligibles, à les vérifier auprès de la base de données de l'autorité compétente, puis à transmettre les résultats, ainsi qu'une répartition trimestrielle de ce que ce vendeur a gagné, directement aux autorités fiscales de l'UE. Rater le délai qu'Amazon accorde pour s'en acquitter n'entraîne pas une simple lettre d'avertissement : le compte est suspendu et les versements sont bloqués, déclenché automatiquement une fois l'échéance fixe dépassée, sans notification distincte confirmant que cela s'est bien produit. Ce guide détaille les informations réellement exigées par le DAC7, qui est concerné (le seuil des 30 transactions et des 2 000 euros que la plupart des vendeurs n'ont jamais lu attentivement), le délai exact de 60 jours et ce qui se passe à chaque relance, la façon dont la formule d'Amazon pour le montant de la contrepartie transforme un prix de vente en chiffre transmis aux autorités fiscales, et les anomalies précises et documentées qui bloquent le plus souvent une soumission qui semblait pourtant complète.
Le DAC7 est une directive européenne (directive du Conseil 2021/514) qui oblige Amazon à collecter les numéros d'identification fiscale, les informations d'entreprise et les informations relatives aux établissements permanents des vendeurs dont l'adresse principale se trouve dans l'UE, à vérifier ces informations auprès des services fiscaux compétents, puis à les transmettre, avec les ventes, frais et taxes trimestriels du vendeur, aux autorités fiscales de l'UE. Seuls les vendeurs réalisant au moins 30 transactions ou 2 000 euros de contrepartie déclarable par an sont concernés. Amazon accorde 60 jours à compter de la première notification pour soumettre les informations requises dans le portail DAC7 au sein de Seller Central ; manquer ce délai suspend les annonces du compte et bloque ses versements jusqu'à ce que les informations soient soumises et vérifiées.
Que doit réellement collecter et déclarer Amazon dans le cadre du DAC7 ?
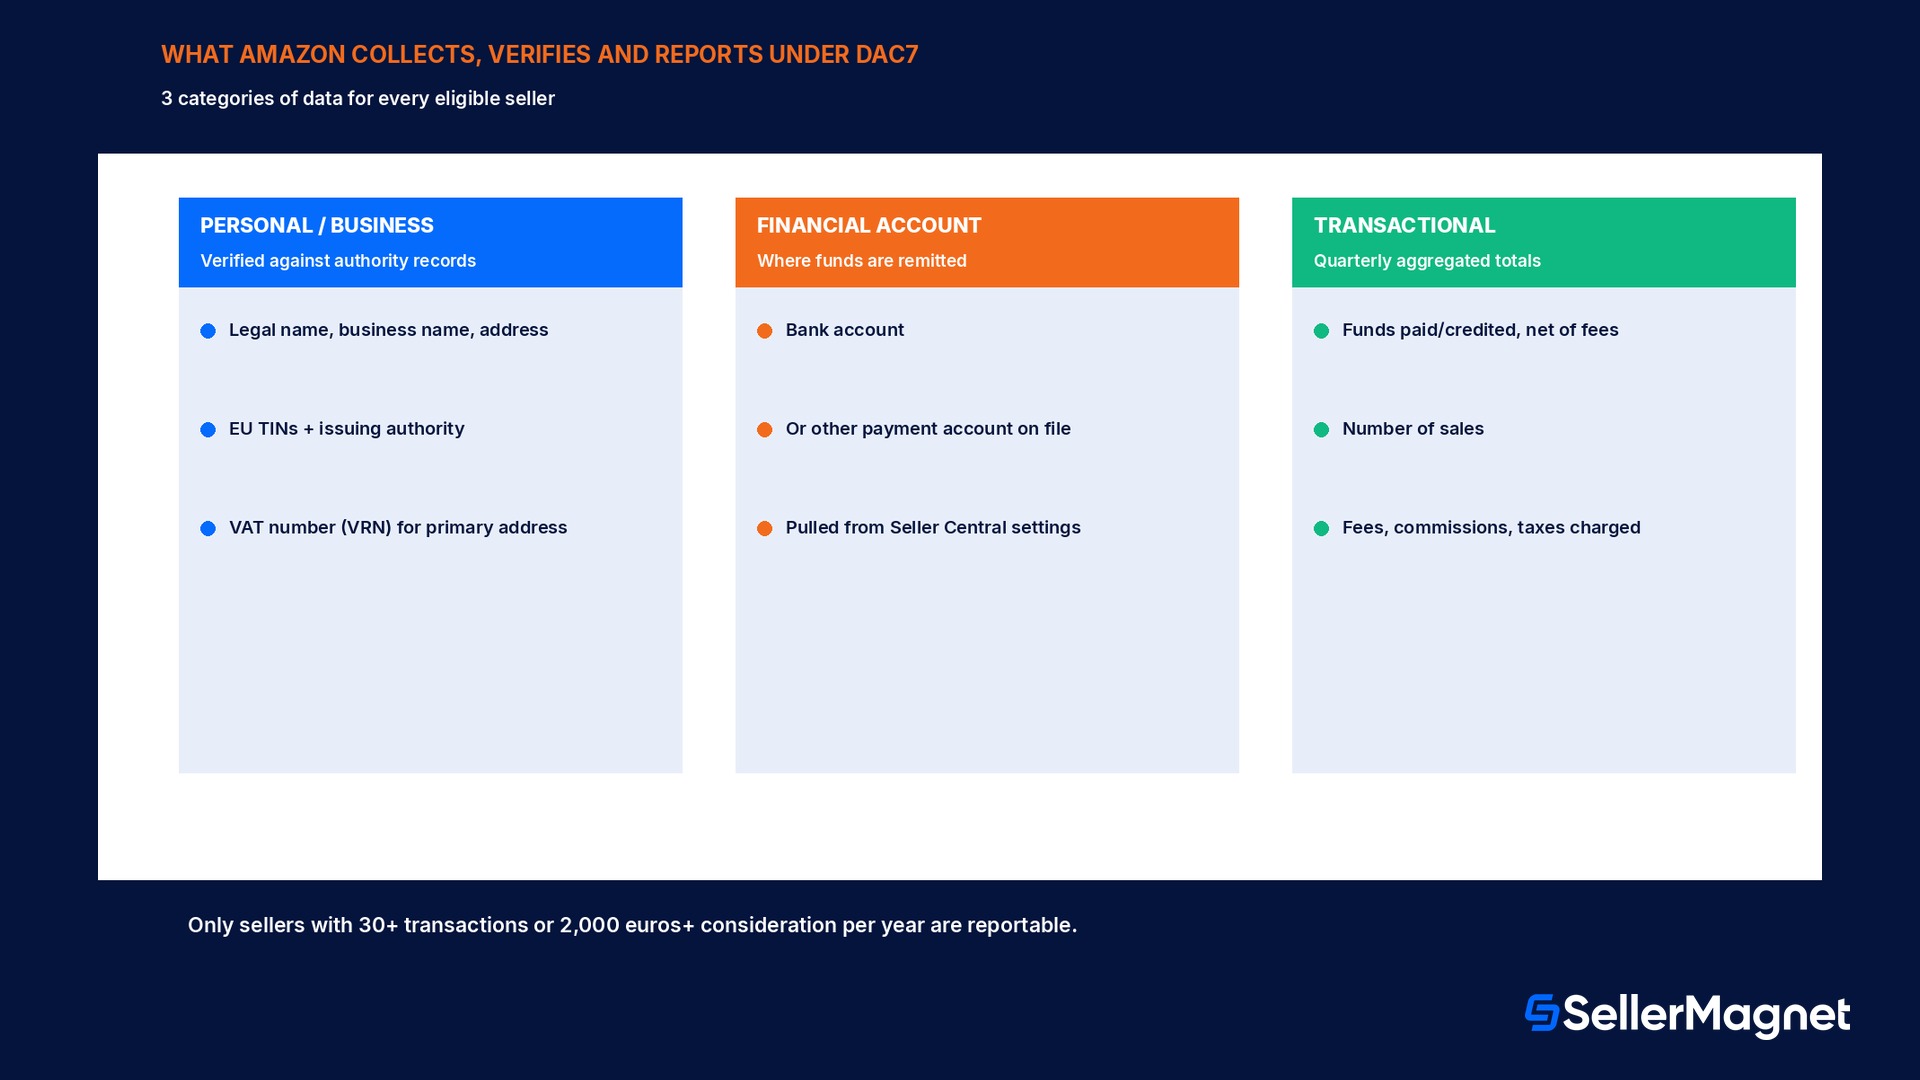
Le DAC7, officiellement le 7e amendement de la directive sur la coopération administrative, est une directive européenne qui traite une place de marché en ligne facilitant les ventes de vendeurs basés dans l'UE comme un intermédiaire déclarant à des fins fiscales, le même rôle qu'une banque joue déjà pour les revenus d'intérêts. Pour chaque vendeur qu'il considère comme concerné, Amazon doit accomplir trois actions distinctes, chacune constituant une étape de conformité à part entière plutôt qu'un simple formulaire : collecter des informations supplémentaires telles que les numéros d'identification fiscale (TIN), les numéros d'immatriculation d'entreprise, et une liste des établissements permanents dans l'UE ; vérifier ces informations, ce qui implique de les confronter aux registres de l'autorité émettrice plutôt que de se fier à la simple déclaration du vendeur ; et déclarer les données du vendeur, la contrepartie perçue, les frais facturés et les coordonnées bancaires pertinentes aux autorités fiscales compétentes. Rien de tout cela n'est optionnel du côté d'Amazon une fois que le vendeur franchit le seuil : la directive oblige Amazon à désactiver un compte non conforme si les informations requises ne sont pas fournies et vérifiées dans les 60 jours suivant la première notification, ce qui explique pourquoi le DAC7 se présente comme une échéance au niveau du compte plutôt que comme un processus discret en arrière-plan.
Catégorie
Ce qu'Amazon déclare
Origine de l'information
Personnel / professionnel
Nom légal ou nom de l'entreprise, adresse, tous les TIN européens avec l'autorité émettrice, numéro de TVA (VRN) pour l'adresse principale, date de naissance le cas échéant
Compte Seller Central et paramètres fiscaux, vérifiés auprès des registres des autorités compétentes
Compte financier
Compte bancaire ou autre compte de paiement vers lequel les fonds sont versés
Paramètres de paiement de Seller Central
Transactionnel
Total trimestriel des fonds versés ou crédités (net des frais), nombre de ventes, frais / commissions / taxes facturés
Les propres registres de transactions d'Amazon pour le compte
Qui est réellement concerné : le seuil des 30 transactions et des 2 000 euros
Tous les vendeurs européens ne sont pas déclarés au titre du DAC7, et le seuil appliqué est précis plutôt qu'une règle générale appliquée à tous les comptes : les indications d'Amazon précisent que seuls les vendeurs ayant réalisé un minimum de 30 transactions ou un montant de la contrepartie total de 2 000 euros ou plus sur une année civile sont concernés par la déclaration. Un vendeur situé sous ces deux seuils, à la fois peu de transactions et un montant de la contrepartie total faible, n'est pas déclaré pour cette année, et Amazon l'indique clairement plutôt que de le laisser à l'interprétation. Cela ne signifie pas pour autant que le portail DAC7 disparaît de Seller Central : un vendeur sous le seuil peut tout de même le voir apparaître, et le remplir de manière proactive est explicitement facultatif pour ce vendeur, sauf si un changement survient (une nouvelle adresse, un changement de type d'entreprise, une mise à jour du numéro fiscal, ou la fenêtre périodique de reconfirmation tous les 36 mois) qui réactive l'obligation, quel que soit le volume de transactions. En pratique, pour la plupart des petits vendeurs européens ou des vendeurs saisonniers, il est conseillé de vérifier les deux chiffres pour l'année civile plutôt que de supposer qu'un compte peu actif est automatiquement exempté, puisque le seuil est évalué chaque année, et non de façon permanente.
Être sous le seuil ne signifie pas que le DAC7 ne s'appliquera plus jamais
Un vendeur resté sous les 30 transactions et les 2 000 euros cette année n'est pas déclaré cette année, mais ce même compte est réévalué selon ces deux chiffres chaque année. Une année plus calme suivie d'une année plus active peut faire basculer à nouveau ce compte dans le périmètre de déclaration, sans avertissement distinct autre que la notification DAC7 habituelle.
Qu'est-ce que le délai de 60 jours, et que se passe-t-il s'il n'est pas respecté ?
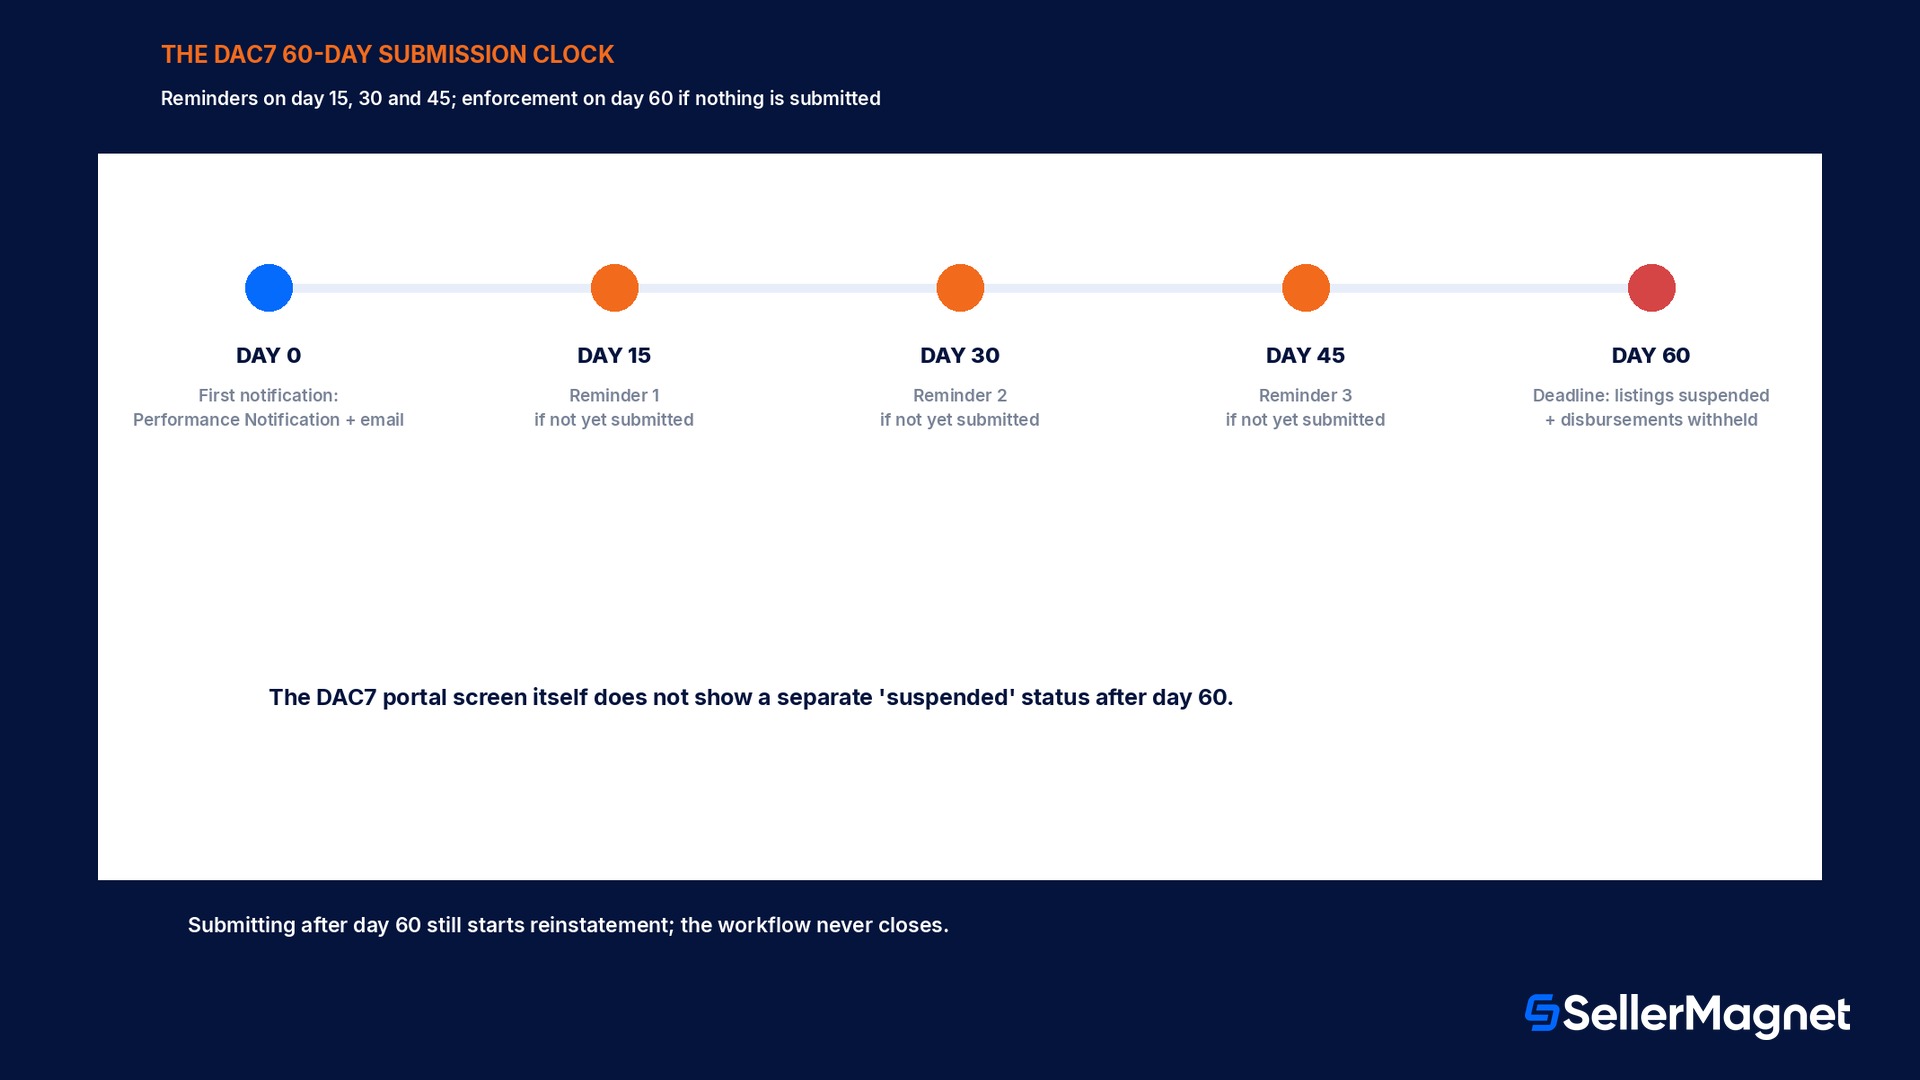
Le calendrier DAC7 défini par Amazon suit une horloge fixe plutôt qu'un objectif indicatif. Le jour 0 correspond à la première notification, envoyée à la fois comme Performance Notification sur la page Account Health et par e-mail ; à partir de cette date, le vendeur dispose de 60 jours pour compléter l'intégralité du parcours sur le portail DAC7 et faire vérifier sa soumission. Amazon n'attend pas en silence entre-temps : des notifications de rappel sont envoyées au jour 15, au jour 30 et au jour 45, avec un dernier rappel juste avant l'échéance du jour 60. Si le jour 60 arrive sans soumission validée, Amazon applique deux mesures sur le compte en même temps, pas une seule : les annonces sont suspendues, ce qui empêche le compte de vendre, et les versements sont retenus, ce qui signifie que les fonds existants sont bloqués plutôt que versés. Un détail des indications d'Amazon mérite d'être pris au pied de la lettre : le portail lui-même n'affiche pas de statut de suspension distinct ; le statut DAC7 reste simplement « à risque » et le parcours demeure ouvert, ce qui signifie qu'un vendeur qui ne consulte que l'écran DAC7 à la recherche d'un signal visible peut ne pas remarquer que la suspension des annonces et le blocage des versements ont déjà pris effet ailleurs dans le compte. Compléter la soumission après le jour 60 déclenche toujours le processus de réactivation, puisque le parcours ne se referme jamais, mais la suspension et les fonds retenus restent l'état du compte jusqu'à ce que cela se produise.
Jour
Ce qui se passe
Jour 0
Première notification DAC7 : Performance Notification + e-mail
Jour 15
Notification de rappel si la soumission n'a pas encore été effectuée
Jour 30
Notification de rappel si non encore soumis
Jour 45
Notification de rappel si non encore soumis
Juste avant le jour 60
Dernier rappel
Jour 60
Date limite : annonces suspendues + versements retenus si non soumis et vérifié
Comment le montant de la contrepartie déclaré est-il réellement calculé ?
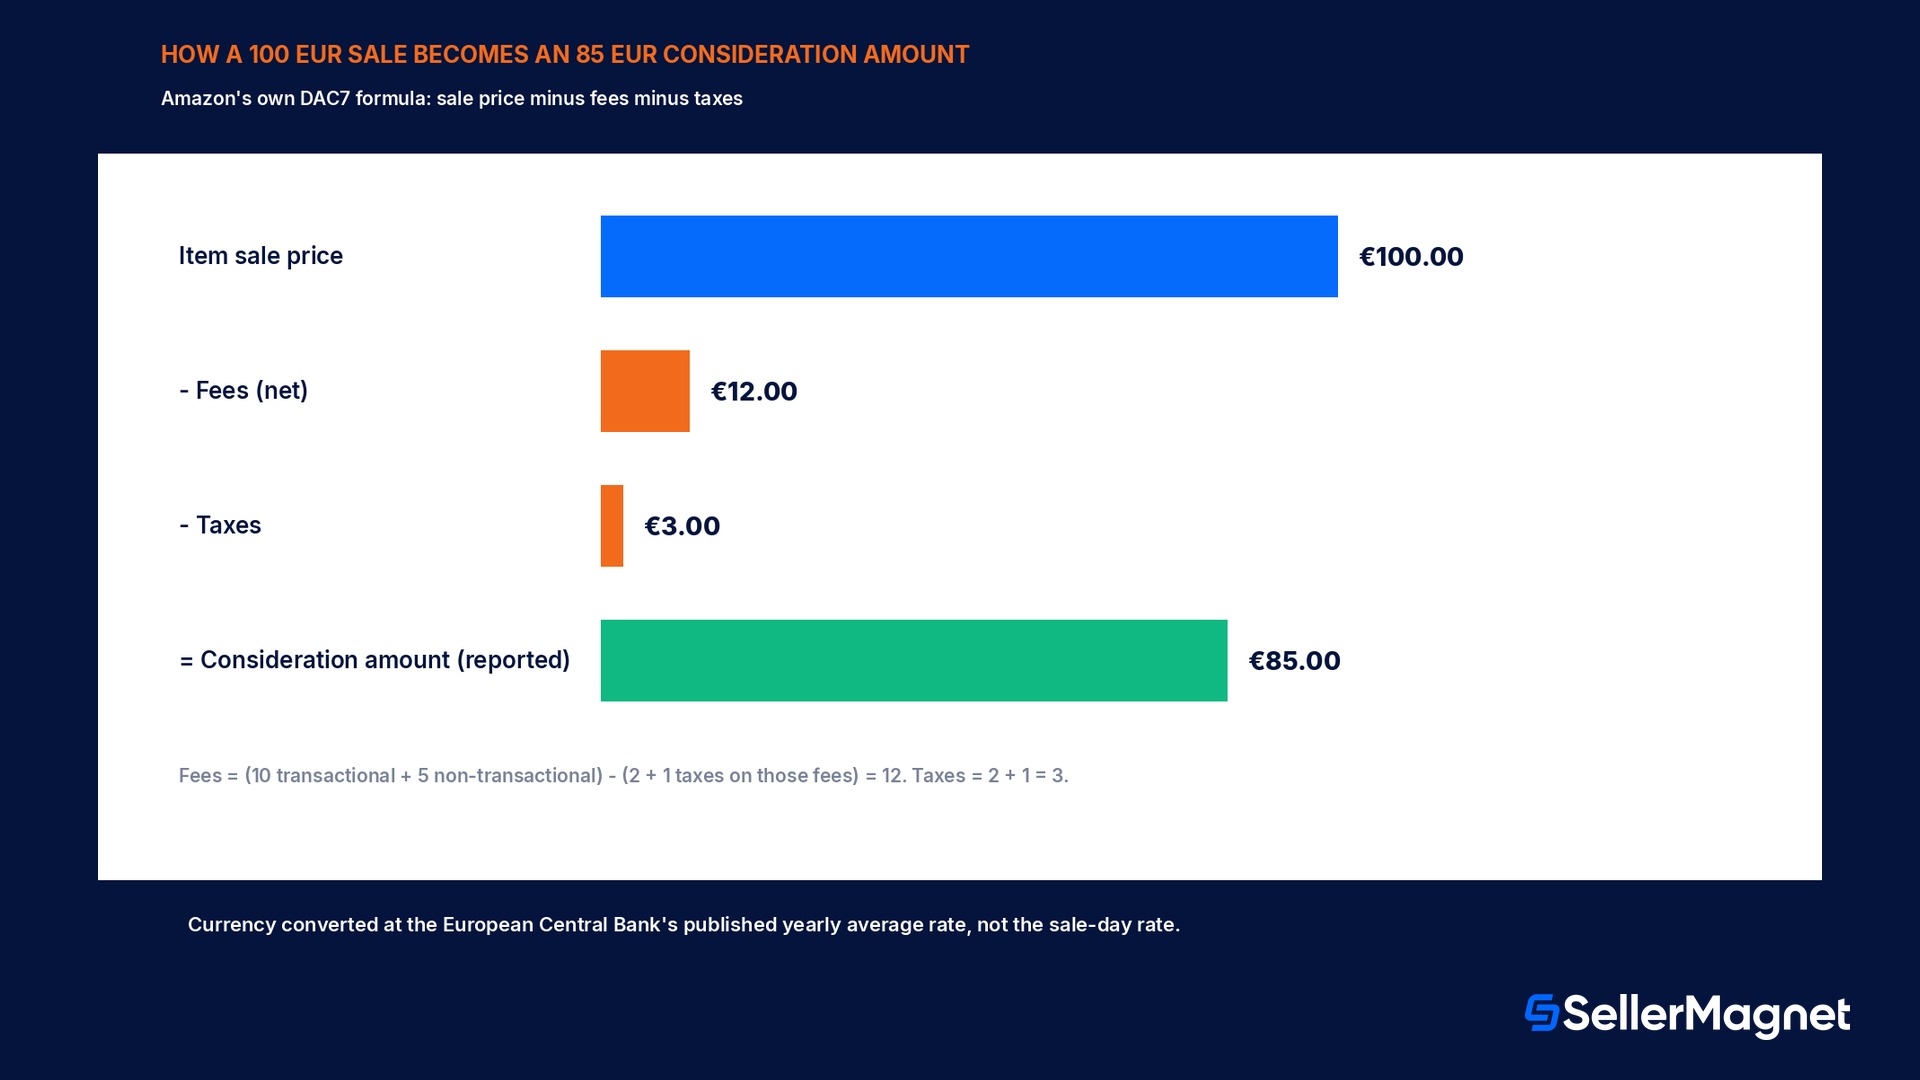
Le chiffre que le DAC7 transmet à une administration fiscale n'est pas le prix de vente affiché payé par l'acheteur : il s'agit d'un montant de la contrepartie calculé selon une formule précise, qui déduit les frais et les taxes selon deux volets distincts. Le calcul publié par Amazon lui-même est le suivant : le montant de la contrepartie est égal au prix de vente de l'article moins les frais moins les taxes, où les frais correspondent à la somme des frais transactionnels et non transactionnels moins la somme des taxes transactionnelles et non transactionnelles appliquées à ces frais, et où les taxes correspondent aux taxes transactionnelles plus les taxes non transactionnelles. Faire passer une vente réelle par cette formule rend la double déduction concrète plutôt qu'abstraite. Prenons un prix de vente d'article de 100 euros, avec des frais transactionnels (taxes sur ces frais incluses) de 10 euros dont la part fiscale, 2 euros, est isolée séparément, plus des frais non transactionnels (taxes sur ces frais incluses) de 5 euros dont 1 euro correspond à la taxe. Les frais au sens du DAC7 s'élèvent à 15 euros de frais combinés moins 3 euros de taxes combinées sur ces frais, soit un net de 12 euros ; les taxes s'élèvent à 2 euros plus 1 euro, soit 3 euros ; et le montant de la contrepartie déclaré est de 100 moins 12 moins 3, soit 85 euros. Un vendeur qui rapproche ses propres relevés du rapport DAC7, ou des chiffres de marge de SellerMagnet, doit utiliser ce même montant de la contrepartie, et non le prix de vente brut, sous peine de ne jamais faire correspondre les deux chiffres. Pour les ventes réalisées dans une devise autre que l'euro, Amazon effectue la conversion à l'aide des taux de change moyens annuels publiés par la Banque centrale européenne, et non du taux en vigueur le jour de la vente concernée.
Vendre dans plusieurs boutiques de l'UE, et hors de l'UE
Le DAC7 s'appuie sur un cadre européen déjà existant, les règles modèles plus larges de l'OCDE pour les plateformes numériques, que plusieurs juridictions hors UE ont adoptées sous une forme similaire, ce qui explique en partie pourquoi un vendeur actif sur plusieurs places de marché à la fois reçoit des demandes globalement comparables de plus d'une boutique, et pas seulement une particularité propre à l'UE. Un vendeur qui gère des annonces sur plusieurs places de marché de l'UE, Allemagne, France, Italie, Espagne, Pays-Bas, Suède, Pologne, Belgique et Irlande, ne remplit pas le DAC7 séparément dans chacune d'elles. Les consignes d'Amazon sont explicites : l'UE compte comme une seule boutique pour les besoins du DAC7, le seuil de 30 transactions et de 2 000 euros est évalué sur le total combiné de toutes les places de marché de l'UE, et le vendeur effectue la déclaration une seule fois, dans le compte Seller Central de l'UE de son choix, pour couvrir l'ensemble de ces places de marché. Cette consolidation s'arrête à la frontière propre de l'UE. Un vendeur qui atteint également le seuil dans une boutique hors UE, les États-Unis, le Canada, le Mexique ou le Brésil entre autres, a une obligation de conformité distincte dans le portail propre à chacune de ces boutiques, évaluée uniquement sur les transactions de cette boutique : effectuer la déclaration pour l'UE n'a aucun effet sur ces comptes, et un vendeur actif sur plusieurs places de marché hors UE peut devoir répéter la démarche plusieurs fois en dehors de l'UE, même une fois la déclaration unique de l'UE effectuée. Le détail de la TVA affiché dans le portail est plus restreint que ce à quoi les vendeurs s'attendent parfois : le portail DAC7 n'affiche que le numéro de TVA associé au pays d'adresse principale du vendeur, même lorsque celui-ci détient d'autres numéros de TVA de l'UE enregistrés ailleurs ; ces autres numéros restent stockés dans les paramètres fiscaux de Seller Central et n'apparaissent simplement pas sur l'écran du DAC7. Un vendeur qui ne possède aucun numéro de TVA de l'UE doit tout de même le déclarer explicitement dans le portail plutôt que de laisser le champ vide, car un champ vide n'est pas considéré comme équivalent à une déclaration volontaire d'« absence de numéro de TVA ».
Changement de situation et reconfirmation à 36 mois
Une déclaration DAC7 complétée n'est pas un dépôt ponctuel qu'on ne revoit plus jamais. Quatre déclencheurs précis réouvrent le processus de vérification sur un compte qui a déjà soumis sa déclaration avec succès. Un changement d'adresse, c'est-à-dire la mise à jour de l'adresse principale dans Seller Central, relance la vérification auprès de l'administration fiscale correspondant à la nouvelle adresse. Un changement de type d'entreprise ne fonctionne que dans un sens pour ce qui nous intéresse ici : passer d'un compte vendeur individuel à une entité commerciale enregistrée (par exemple un entrepreneur individuel qui se constitue en société) redéclenche le DAC7, alors que le sens inverse, passer d'une entité à un statut individuel, n'est explicitement pas pris en charge par ce processus et nécessite une autre démarche. Un changement de numéro fiscal, qu'il s'agisse d'ajouter, de supprimer ou de modifier un TIN ou un numéro de TVA, rouvre également la vérification, puisque le dossier précédemment vérifié ne correspond plus à ce que le compte indique désormais. Indépendamment de ces trois cas, Amazon exige de chaque vendeur qu'il reconfirme sa déclaration DAC7 tous les 36 mois, que quoi que ce soit ait changé ou non, traitant une déclaration ancienne mais techniquement toujours exacte de la même façon qu'une déclaration qui a réellement besoin d'être mise à jour. Aucun de ces quatre déclencheurs ne peut être ignoré : un vendeur qui met à jour une adresse ou un numéro fiscal dans Seller Central sans mener à terme la nouvelle vérification DAC7 qui en résulte se retrouve, dans les faits, exactement dans la même situation non vérifiée qu'un vendeur qui n'aurait jamais soumis sa déclaration, avec le même délai de 60 jours et les mêmes conséquences de suspension et de fonds retenus si ce délai expire.
L'e-mail de notification, et ce qu'Amazon fait réellement de ces données
Un vendeur qui complète son DAC7 avec succès n'entend pas simplement plus parler du sujet par la suite. Les instructions d'Amazon elles-mêmes décrivent l'envoi d'un e-mail de notification distinct avant l'envoi effectif du rapport aux autorités fiscales, contenant les données précises qui vont être partagées, afin que le vendeur puisse les vérifier et exercer les droits applicables au titre de la législation sur la protection des données concernée avant que le rapport ne soit transmis. Les informations personnelles et financières sous-jacentes sont elles-mêmes extraites de ce que le vendeur a renseigné dans Seller Central à une date de fin d'année fixe, le 31 décembre, les totaux transactionnels agrégés provenant quant à eux des propres registres de transactions d'Amazon plutôt que de tout élément que le vendeur soumettrait séparément à des fins de déclaration. Une modification effectuée avant cette date butoir du 31 décembre s'applique au rapport de l'année en cours ; une modification effectuée après cette date est quant à elle reportée à la période de déclaration suivante, ce qui compte pour un vendeur qui met à jour une adresse ou un numéro fiscal tardivement dans l'année et s'attend à ce que cela apparaisse immédiatement. Les instructions d'Amazon précisent également clairement que les exigences spécifiques du DAC7 peuvent évoluer dans le temps, au fur et à mesure des modifications apportées à la directive européenne sous-jacente, et que les vendeurs seront informés de tout changement les concernant, les règles actuelles n'étant donc pas à considérer comme définitivement figées.
Les incohérences précises qui bloquent une soumission DAC7
Un nom ou une adresse qui ne correspond pas exactement. Les instructions de dépannage d'Amazon désignent ceci comme l'échec de vérification le plus courant : le nom légal de l'entreprise et l'adresse principale dans Seller Central doivent correspondre exactement à l'enregistrement de l'autorité fiscale, y compris la ponctuation, les abréviations et les caractères spéciaux, et pas seulement sur le fond.
Confondre la vérification d'identité (KYC) et le DAC7. Ce sont deux systèmes distincts et indépendants, qui doivent chacun être satisfaits pour qu'un compte soit pleinement actif ; un vendeur qui corrige sa soumission DAC7 alors qu'un problème KYC sans rapport reste ouvert ne verra pas son compte se débloquer.
Laisser le champ « pas de numéro de TVA intracommunautaire » vide au lieu de le déclarer. Un vendeur qui ne possède réellement pas de numéro de TVA intracommunautaire doit tout de même le déclarer explicitement dans le portail ; un champ vide n'est pas interprété comme une déclaration volontaire et peut bloquer la vérification.
Penser qu'une soumission UE complète couvre aussi un store hors UE. Un vendeur qui atteint le seuil aux États-Unis ou dans un autre store hors UE doit tout de même effectuer une soumission distincte dans le portail de conformité propre à ce store; la consolidation à l'échelle de l'UE ne s'étend pas au-delà de l'UE.
Ne pas terminer la revérification déclenchée par un changement d'adresse, d'entité ou de numéro fiscal. Mettre à jour le champ correspondant dans Seller Central n'équivaut pas à terminer le parcours DAC7 que ce changement redéclenche; le compte peut rester non vérifié jusqu'à ce que cette seconde étape soit accomplie.
Se fier uniquement à l'écran du portail DAC7 pour repérer un problème. Le portail n'affiche pas de statut « suspendu » distinct après le jour 60; l'état de suspension des annonces et de blocage des versements peut déjà s'appliquer ailleurs sur le compte alors que l'écran DAC7 lui-même indique encore simplement « à risque ».
Ce que SellerMagnet peut faire, et ce qu'il ne peut pas faire, sur ce sujet
Compléter et vérifier une soumission DAC7 se fait entièrement dans le portail de conformité propre à Seller Central, directement entre le vendeur et Amazon; aucun outil tiers, y compris SellerMagnet, ne soumet d'informations fiscales au nom d'un vendeur ni n'intervient dans la vérification de celles-ci par Amazon. Là où l'aide du calculateur de frais et des Analytics de SellerMagnet entre en jeu, c'est dans la réconciliation des chiffres une fois qu'un rapport DAC7 existe : le calculateur de frais décompose une vente selon les mêmes composantes de frais de référencement et de frais FBA qui alimentent le chiffre des frais Amazon dans la formule du montant de la contrepartie ci-dessus, et les Analytics donnent à un vendeur son propre total cumulé de transactions et de produit net, pour vérifier la cohérence par rapport au seuil des 30 transactions ou 2 000 euros bien avant la fin de l'année, plutôt que de découvrir où en est le compte seulement à la réception de la notification d'Amazon.
Le DAC7 concerne les données fiscales des vendeurs de l'UE déclarées aux autorités de l'UE; les vendeurs américains, ou les vendeurs de l'UE qui vendent aussi sur le store américain, relèvent d'un mécanisme de déclaration distinct, traité dans le guide de déclaration fiscale 1099-K de SellerMagnet, qui explique le seuil et le formulaire américains. Les deux dispositifs sont gérés par des autorités fiscales différentes selon des règles différentes et ne sont pas interchangeables.
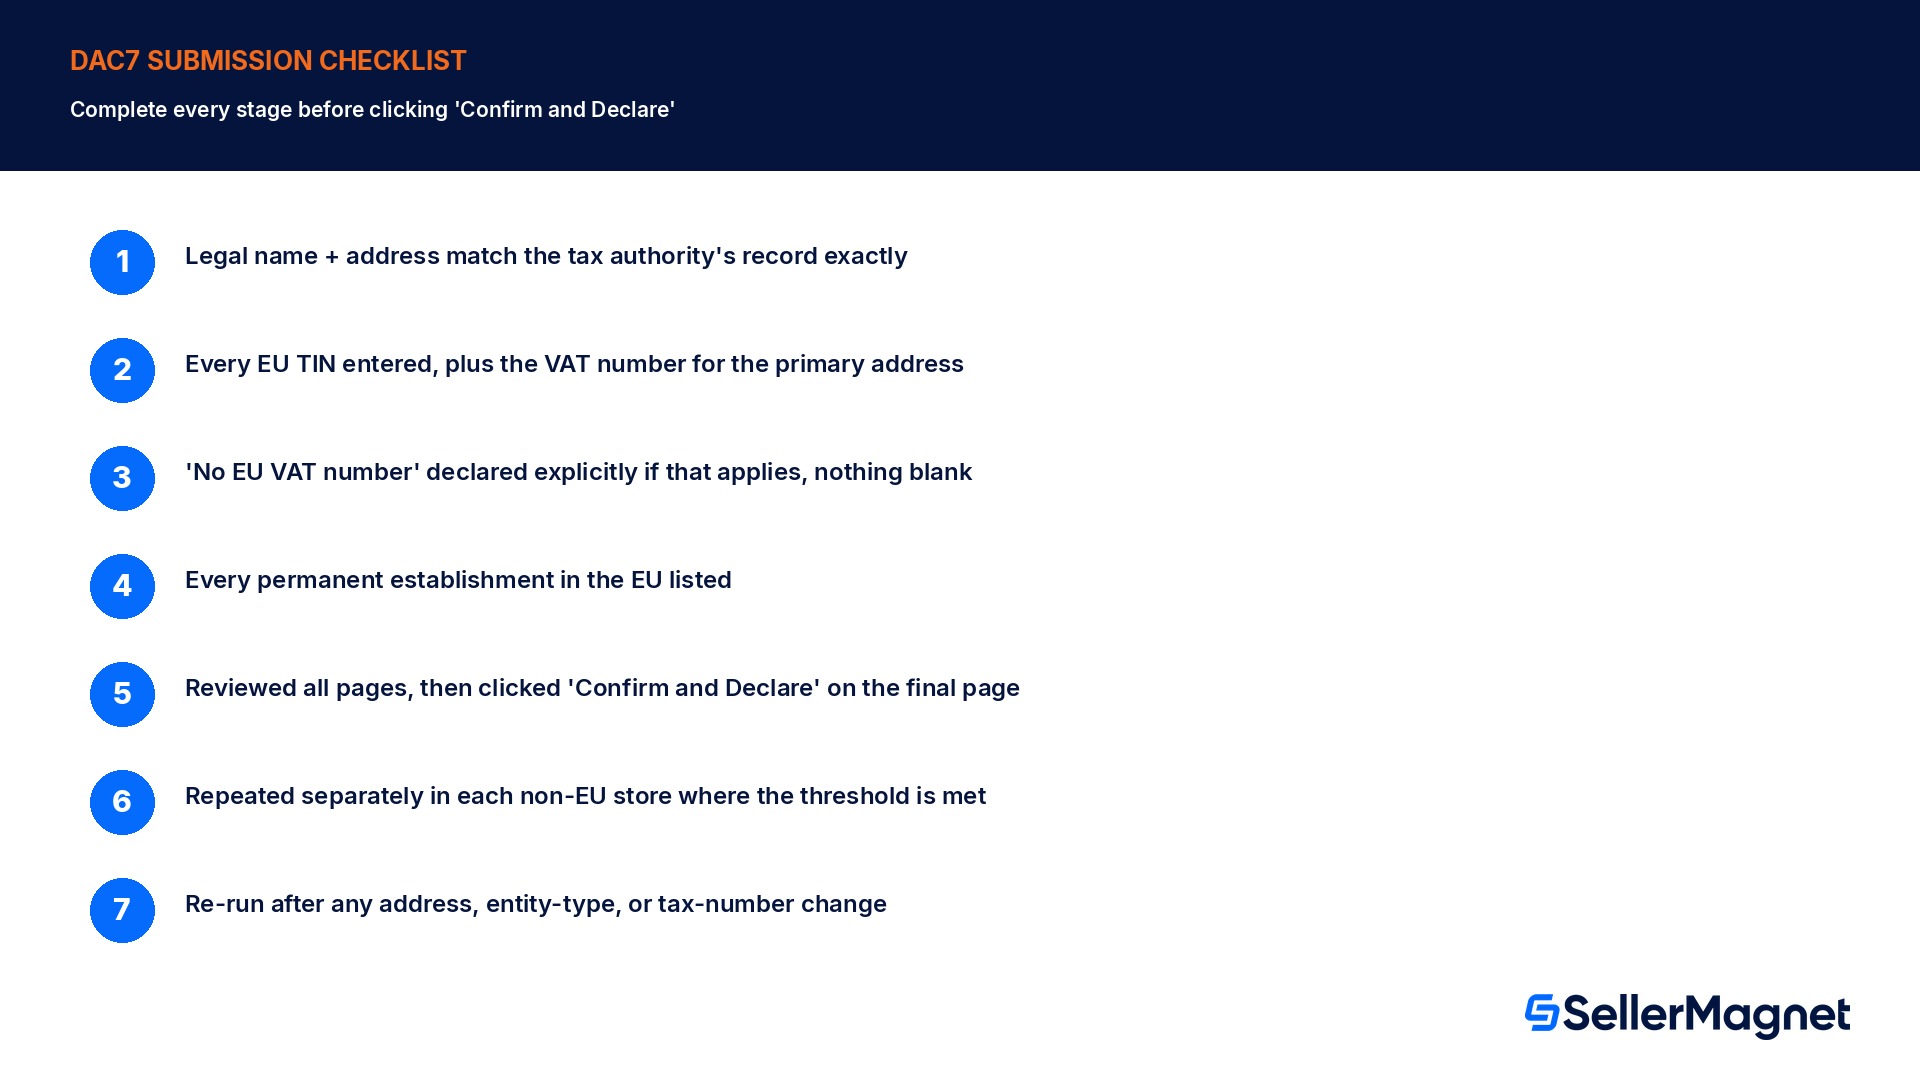
Checklist avant l'expiration du délai DAC7
Comment résoudre une notification DAC7 avant le délai de 60 jours
Vérifier que le nom légal et l'adresse correspondent exactement au dossier de l'autorité fiscale - Y compris la ponctuation, les abréviations et les caractères spéciaux, pas seulement la même information formulée différemment.
Saisir chaque TIN européen ainsi que le numéro de TVA de l'adresse principale - Le portail n'affiche que le numéro de TVA (VRN) lié à l'adresse principale; les autres numéros de TVA européens restent dans les paramètres fiscaux de Seller Central.
Déclarer explicitement l'absence de numéro de TVA européen, s'il n'y en a aucun - Ne rien laisser vide; un champ vide n'est pas interprété comme une déclaration volontaire d'« absence de numéro de TVA ».
Lister tous les établissements permanents dans l'UE - Obligatoire avant l'étape de confirmation finale, ce n'est pas un détail facultatif.
Relire chaque page, puis cliquer sur « Confirmer et déclarer » sur la dernière page - Enregistrer la progression sur chaque page ne constitue pas une soumission; seule la déclaration finale en vaut une.
Répéter la démarche séparément dans chaque store hors UE où le seuil est atteint - La soumission UE couvre toutes les places de marché de l'UE à la fois, mais elle ne couvre pas les États-Unis, le Canada, le Mexique, le Brésil ni les autres stores hors UE.
Refaire le parcours après tout changement d'adresse, d'entité ou de numéro fiscal - Mettre à jour seul le champ dans Seller Central ne suffit pas à terminer la revérification que ce changement redéclenche.
Qu'est-ce que le DAC7, en termes simples ?
Le DAC7 est une directive de l'UE (directive du Conseil 2021/514) qui impose à Amazon, en tant que place de marché, de collecter, vérifier et déclarer aux autorités fiscales de l'UE les données d'identification fiscale et les données de ventes trimestrielles des vendeurs basés dans l'UE. C'est une obligation de conformité d'Amazon, déclenchée lorsqu'un vendeur franchit un seuil de déclaration.
Qui est réellement concerné par une déclaration au titre du DAC7 ?
Seuls les vendeurs ayant réalisé au moins 30 transactions, ou un montant total de contrepartie d'au moins 2 000 euros sur l'année civile. Les vendeurs en dessous de ces deux seuils ne sont pas déclarés pour cette année, même si le portail DAC7 peut rester visible.
Que se passe-t-il si je manque le délai de 60 jours pour le DAC7 ?
Amazon suspend les annonces du compte (impossibilité de vendre) et bloque les versements (fonds retenus) jusqu'à ce que les informations requises soient soumises et vérifiées. Le portail DAC7 lui-même n'affiche pas de statut « suspendu » distinct.
Le montant de la contrepartie déclaré au titre du DAC7 correspond-il à mon prix de vente ?
Non. Il s'agit du prix de vente moins les frais moins les taxes, selon la formule propre à Amazon qui compense séparément les frais et taxes transactionnels et non transactionnels. Une vente de 100 euros, avec les frais et taxes de l'exemple chiffré d'Amazon, est déclarée comme un montant de contrepartie de 85 euros.
Dois-je compléter le DAC7 séparément pour chaque pays de l'UE où je vends ?
Non. L'UE compte comme un seul store pour le DAC7 : le compléter une fois dans n'importe quel compte Seller Central de l'UE couvre toutes les places de marché européennes. Les stores hors UE nécessitent chacun leur propre soumission distincte dans le portail de conformité propre à ce store.
J'ai déjà complété le DAC7. Pourquoi me le redemande-t-on ?
Un changement d'adresse, le passage d'un compte individuel à une entité professionnelle, un changement de numéro fiscal, ou la reconfirmation obligatoire tous les 36 mois, redéclenchent tous le parcours de vérification, même si la soumission initiale avait été acceptée.
Le DAC7 et la vérification d'identité des vendeurs d'Amazon (KYC) sont-ils la même chose ?
Non, ce sont des exigences distinctes et indépendantes. Les deux doivent être satisfaites pour qu'un compte soit pleinement actif; résoudre l'une ne résout pas l'autre.
Stop Juggling Tools. SellerMagnet Combines Everything You Need.