Rozliczenie podatkowe Amazon 1099-K w 2026 roku: co faktycznie obowiązuje
R
RenéFreelance Amazon Editor
|
15 min czytania
Ostatnia aktualizacja: 02.11.2026
Przez trzy kolejne lata w każdym wątku o podatkach dla sprzedawców Amazon powtarzało się to samo ostrzeżenie: od następnego roku każdy, kto przekroczy 600 USD, otrzyma formularz 1099-K. Na poziomie federalnym nigdy do tego nie doszło. W lipcu 2025 roku ustawa One, Big, Beautiful Bill Act (OBBBA) retroaktywnie zniosła wdrażany stopniowo próg 600 USD i przywróciła oryginalny próg 20 000 USD oraz 200 transakcji, z mocą obowiązującą od roku podatkowego 2022. W związku z tym, wchodząc w sezon rozliczeń podatkowych 2026, większość małych i średnich sprzedawców Amazon nie otrzyma od Amazon formularza 1099-K wcale, i to jest aktualna, obowiązująca zasada, nie żadna furtka prawna. Ten przewodnik wyjaśnia dokładnie, jak Amazon wylicza ten próg, gdzie znaleźć formularz, jeśli go przekroczysz, dlaczego podana w nim kwota prawie nigdy nie zgadza się z wpłatami na Twoje konto bankowe, które stany wciąż wymagają 1099-K przy znacznie niższym progu, i co uruchamia jedyną realną pułapkę w całym tym systemie: 24% podatek pobierany u źródła od każdej wypłaty.
Amazon jest zobowiązany wysłać Ci formularz 1099-K tylko wtedy, gdy Twoje niekorygowane przychody brutto przekroczą 20 000 USD i miałeś ponad 200 transakcji w roku kalendarzowym; oba warunki muszą być spełnione jednocześnie. Ustawa One Big Beautiful Bill Act przywróciła ten próg w lipcu 2025 roku, odwołując niższy, stopniowo wdrażany próg 600 USD, o którym szeroko informowały media w związku z rokiem 2026. Raportowana kwota to Twoje niekorygowane przychody brutto (to, co zapłacili kupujący, wraz z podatkiem i wysyłką, przed odliczeniem opłat i zwrotów), a nie wpłata na Twoje konto bankowe czy zysk. Niektóre stany, takie jak Massachusetts i Illinois, wymagają 1099-K przy niższym, stanowym progu, niezależnie od zasady federalnej.
Czy otrzymam 1099-K? Próg, który faktycznie obowiązuje
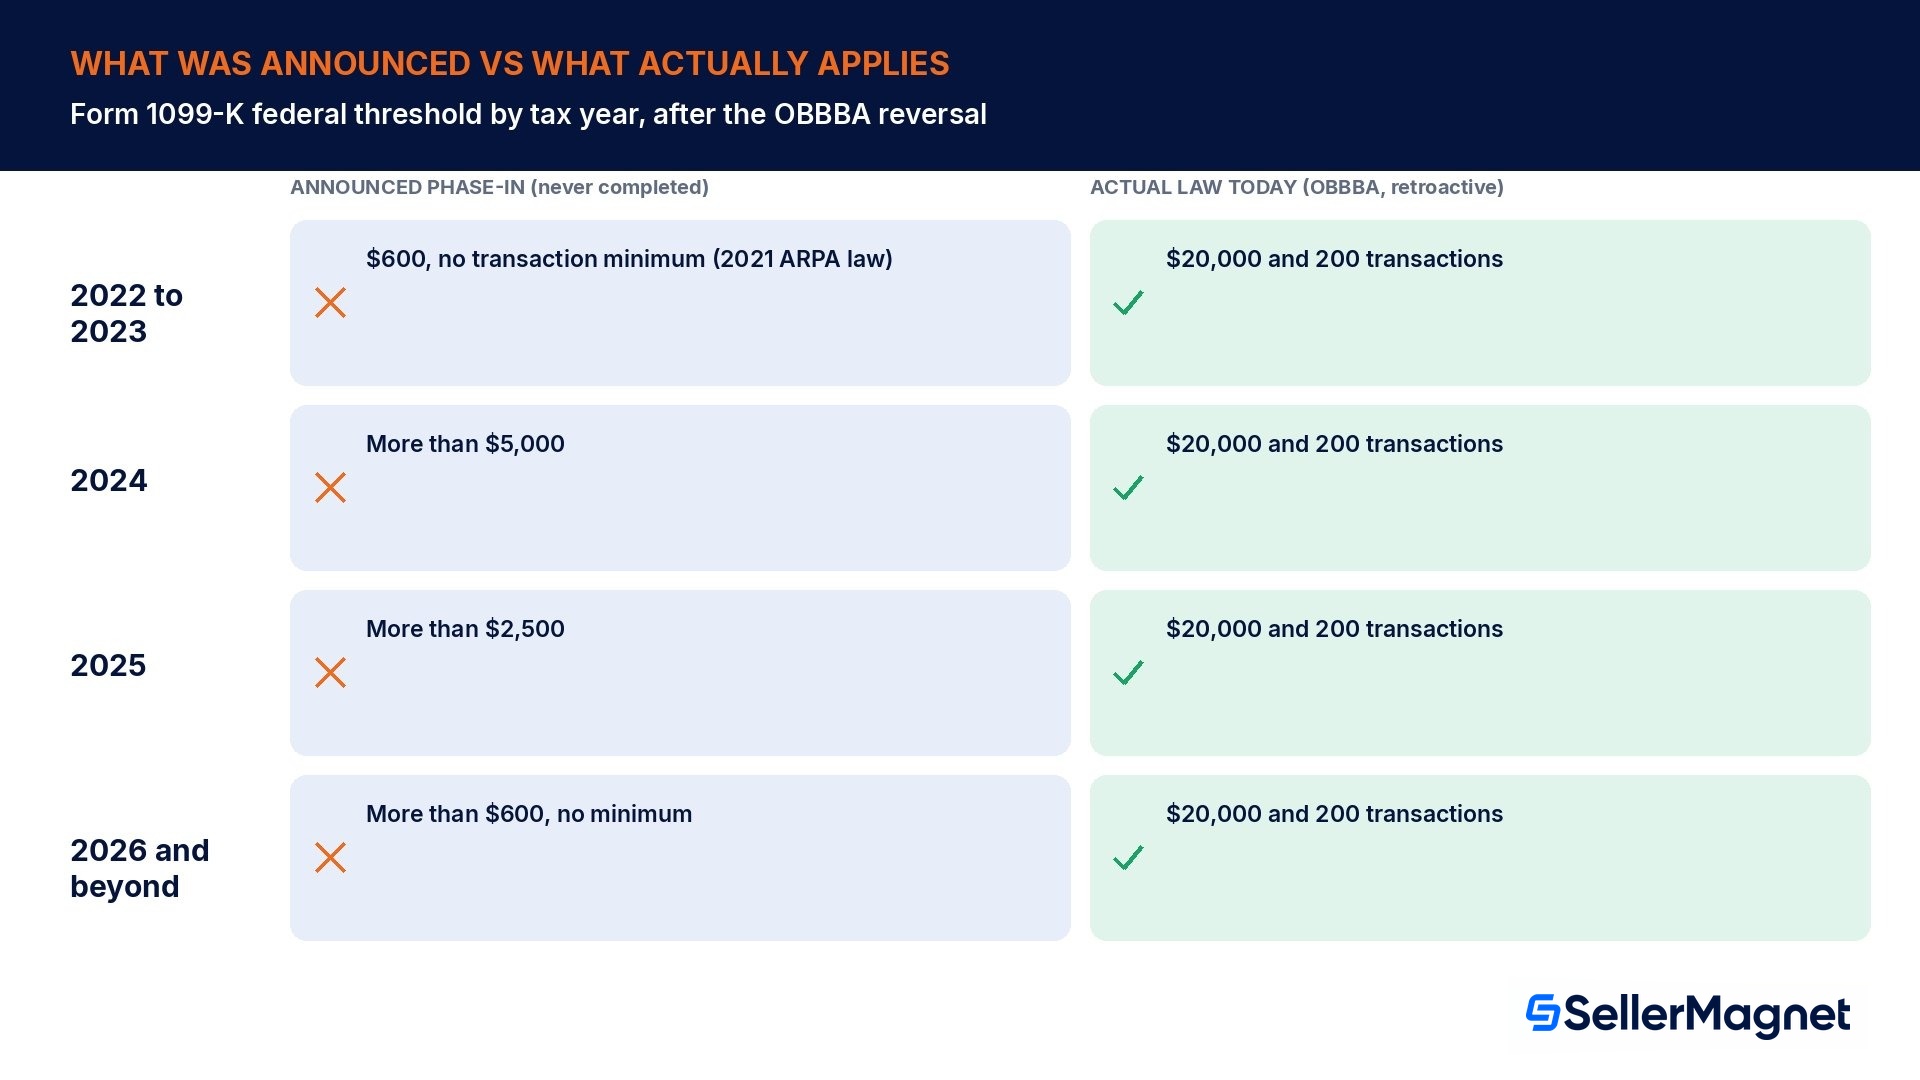
Formularz 1099-K istnieje od 2011 roku, przy stałym progu 20 000 USD i 200 transakcji. W 2021 roku ustawa American Rescue Plan Act (ARPA) całkowicie zniosła ten próg i ustaliła go na poziomie 600 USD bez minimalnej liczby transakcji, co miało wejść w życie od roku podatkowego 2022. IRS dwukrotnie odkładał tę zmianę, a następnie w listopadzie 2024 roku ogłosił rozwiązanie kompromisowe, wdrażane etapami: ponad 5 000 USD za rok 2024, ponad 2 500 USD za rok 2025 i ponad 600 USD za rok 2026 i każdy kolejny. Każdy poradnik podatkowy dla sprzedawców opublikowany między 2022 a połową 2025 roku powtarza jakąś wersję tej tabeli wdrożenia, a większość z nich jest już nieaktualna.
4 lipca 2025 roku weszła w życie ustawa One, Big, Beautiful Bill Act. Sekcja 70432 całkowicie uchyliła zmianę wprowadzoną przez ARPA i przywróciła oryginalny próg 20 000 USD i 200 transakcji, stosowany "jak gdyby był zawarty" w oryginalnej ustawie z 2021 roku, co IRS potwierdził w arkuszu informacyjnym Fact Sheet 2025-08 (23 października 2025), czyniąc tę zmianę retroaktywną dla roku podatkowego 2022. W praktyce oznacza to, że etapy wdrożenia 5 000 USD na 2024 rok i 2 500 USD na 2025 rok nigdy faktycznie nie zaczęły obowiązywać w sposób, jaki zapowiadano sprzedawcom, a etap 600 USD na 2026 rok, który wiele artykułów wciąż opisuje jako aktualne prawo, został odwołany, zanim jakikolwiek rok podatkowy zdążył go zastosować.
Rok podatkowy
Co mówiło ogłoszenie o wdrożeniu progu 2 024
Co faktycznie obowiązuje po OBBBA
2 022 i 2 023
600 USD bez minimalnej liczby transakcji (zgodnie z oryginalną ustawą ARPA 2 021)
20 000 USD i ponad 200 transakcji (OBBBA, retroaktywnie)
2 024
Ponad 5 000 USD
20 000 USD i ponad 200 transakcji
2 025
Ponad 2 500 USD
20 000 USD i ponad 200 transakcji
2 026 i później
Ponad 600 USD bez minimalnej liczby transakcji
20 000 USD i ponad 200 transakcji, bez korekty o inflację
Oba warunki muszą być spełnione, nie tylko jeden
Instrukcje IRS dla formularza 1099-K jasno określają warunek ORAZ, nie ALBO: organizacja rozliczająca płatności strony trzeciej musi zgłosić dane, "jeśli w roku kalendarzowym spełnione są oba poniższe warunki: 1. Ponad 20 000 USD w łącznej kwocie płatności. 2. Ponad 200 w łącznej liczbie transakcji." Sprzedawca z przychodem brutto 45 000 USD przy 60 zamówieniach nie przekracza progu. Sprzedawca z przychodem brutto 8 000 USD przy 260 małych zamówieniach również go nie przekracza. Amazon może nadal zdecydować się na wysłanie formularza przy niższych kwotach, ale nie jest do tego zobowiązany.
Co właściwie liczy Amazon? Niekorygowane przychody brutto
Liczba, która ma znaczenie dla progu, i liczba, która trafia do pola 1a, jeśli już otrzymasz formularz, to nieskorygowana sprzedaż brutto. Własne FAQ podatkowe Amazona definiuje to precyzyjnie: "całkowita sprzedaż, nieskorygowana o opłaty czy zwroty... kwota, którą zapłacił kupujący za zamówienie, nawet jeśli zamówienie zostało później zwrócone", oraz odrębnie: "Nieskorygowana sprzedaż brutto to kwota zapłacona przez kupującego za zamówienie, obejmująca wpływy ze sprzedaży, podatek od sprzedaży oraz opłaty za pakowanie prezentowe i wysyłkę". Instrukcje IRS dotyczące formularza 1099-K używają praktycznie identycznego języka w odniesieniu do pola 1a: "całkowita kwota w dolarach wszystkich raportowanych transakcji płatniczych dla każdego uczestniczącego odbiorcy płatności, bez uwzględnienia jakichkolwiek korekt z tytułu kredytów, ekwiwalentów pieniężnych, rabatów, opłat, zwróconych kwot, kosztów wysyłki czy jakichkolwiek innych kwot".
Ta jedna definicja wyjaśnia większość nieporozumień sprzedawców dotyczących tego formularza. To nie jest przychód w sensie księgowym i w żadnym razie nie jest to kwota wpływająca na konto bankowe. W kwocie brutto zaszyte są cztery kategorie środków, których sprzedawca nigdy faktycznie nie zatrzymuje: podatek od sprzedaży pobrany i odprowadzony przez Amazon w imieniu kupującego, opłaty za pakowanie prezentowe, koszty wysyłki poniesione przez kupującego oraz pełna cena sprzedaży każdego zamówienia, które zostało później zwrócone. Żadna z tych kwot nie jest odliczana przed sprawdzeniem progu ani przed wpisaniem liczby na formularzu.
Gdzie znajdę swój formularz 1099-K w Seller Central?
Jeśli przekroczysz próg, Amazon udostępnia formularz najpóźniej do 31 stycznia następnego roku, zarówno pocztą na adres podany w wywiadzie podatkowym, jak i elektronicznie, jeśli zgodziłeś się na doręczenie elektroniczne. Aby pobrać go samodzielnie: zaloguj się do Seller Central jako główny użytkownik konta (tylko główny użytkownik ma dostęp do Biblioteki Dokumentów Podatkowych), otwórz menu Raporty (zobacz nasz przewodnik gdzie przeniosły się wszystkie narzędzia w nowym Seller Central, jeśli menu wygląda nieznajomo), wybierz Bibliotekę Dokumentów Podatkowych, wskaż odpowiedni rok podatkowy, a następnie wybierz Formularz 1099-K i Pobierz PDF. Pobrany plik PDF jest zabezpieczony hasłem; strony pomocy Amazona podają format hasła w tym samym procesie pomocy. Jeśli zarządzasz wieloma kontami sprzedawcy, pamiętaj, że Amazon łączy nieskorygowaną sprzedaż brutto i liczbę transakcji z różnych kont w ramach tej samej tożsamości podatkowej, a nie dla każdego pojedynczego logowania do Seller Central, więc grupa małych kont przypisanych do jednego numeru EIN może łącznie przekroczyć próg, nawet jeśli żadne z nich samodzielnie go nie przekracza.
Brak formularza nie oznacza braku obowiązku raportowania
IRS mówi o tym jasno w swoich wytycznych dla konsumentów: "Niezależnie od kwoty zgłoszonych płatności, jeśli otrzymujesz płatności za sprzedaż towarów lub usług, musisz zgłosić cały dochód w swoim zeznaniu podatkowym", oraz odrębnie: "Niezależnie od tego, czy otrzymasz formularz 1099-K, musisz zgłosić wszelki dochód w swoim zeznaniu podatkowym". Formularz 1099-K jest deklaracją informacyjną, która pomaga IRS weryfikować zgłoszony dochód; nigdy nie był podstawą prawną do opodatkowania tego dochodu.
Różnica między kwotą brutto a wpływem na konto: rozpisana rekonstrukcja
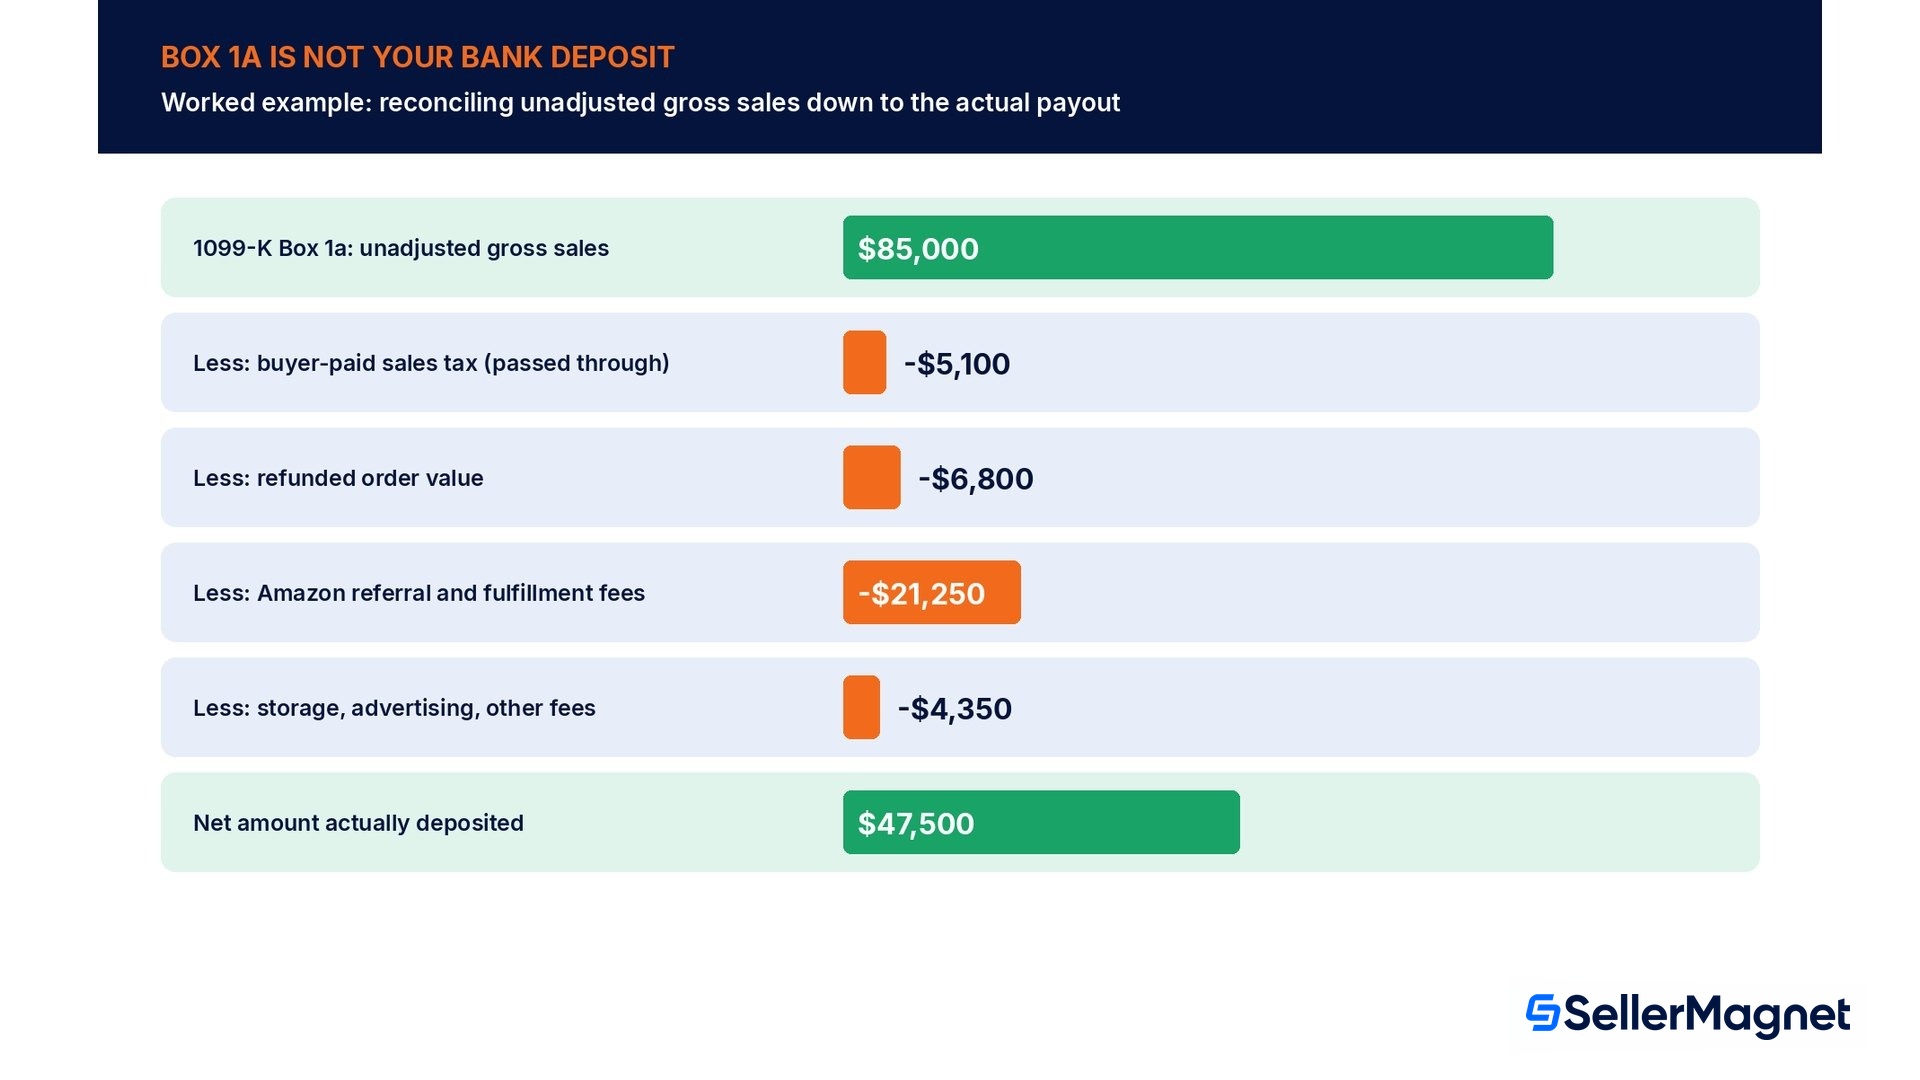
Wyobraź sobie sprzedawcę, u którego pole 1a za dany rok wynosi 85 000 USD. Ta liczba to pełna nieskorygowana sprzedaż brutto: suma zapłacona przez kupującego za każde zamówienie, wraz z podatkiem i wysyłką, bez odliczenia zwrotów, opłat czy czegokolwiek, co Amazon odjął przed wypłatą. Przejście od tej liczby do kwoty, która faktycznie wpłynęła na konto bankowe sprzedawcy w tym samym okresie, wygląda zupełnie inaczej niż jednolite, procentowe odcięcie.
Pozycja
Kwota
Dlaczego nie wchodzi do wpłaty na konto
1 099-K, pole 1a: nieskorygowana sprzedaż brutto
85 000,00 USD
Pełna kwota zapłacona przez kupującego za każde zamówienie, zwrócone lub nie
Minus: podatek od sprzedaży zapłacony przez kupującego (pobrany i odprowadzony przez Amazon)
-5 100,00 USD
Nigdy nie należał do sprzedawcy; przechodzi dalej do urzędu stanowego
Minus: wartość zwróconych zamówień (pełna cena zamówień zwróconych/odwołanych)
-6 800,00 USD
Kupujący zapłacił, a potem otrzymał zwrot; pole 1a nigdy nie jest o to korygowane
Minus: opłaty Amazona za polecenie i realizację FBA
-21 250,00 USD
Odliczane przed wypłatą, nigdy nie trafiają na konto bankowe sprzedawcy
Minus: magazynowanie FBA, reklama i inne opłaty pokrywane przez sprzedawcę
-4 350,00 USD
Również odliczane w ramach rozliczenia, przed wpłatą
Kwota netto faktycznie wpłacona za dany rok
47 500,00 USD
To jest liczba, która powinna zgadzać się z własną księgowością sprzedawcy
Kwota 85 000 USD na formularzu jest prawidłowa, i kwota 47 500 USD, którą sprzedawca faktycznie wpłacił na konto, jest również prawidłowa; po prostu odpowiadają na dwa różne pytania. Formularz 1099-K odpowiada na pytanie "ile kupujący zapłacili przez tę platformę", czyli liczbę, którą IRS wykorzystuje do weryfikacji zgłoszonych wpływów brutto. Własne zestawienie zysków i strat sprzedawcy, czyli rodzaj rekonstrukcji stojący za naszym kalkulatorem marży zysku FBA, odpowiada na pytanie "ile faktycznie zatrzymałem", po tym jak księgowość sprzedawcy prawidłowo usunie przechodzący podatek od sprzedaży, uwzględni zwroty i odliczy każdą opłatę Amazona jako koszt prowadzenia działalności. Przekazanie księgowemu lub doradcy podatkowemu samej liczby z formularza 1099-K, bez takiej rekonstrukcji, to prosta droga do zgłoszenia sprzedaży brutto jako dochodu podlegającego opodatkowaniu i do przepłacenia podatku.
Czy próg w Twoim stanie może być niższy niż federalny?
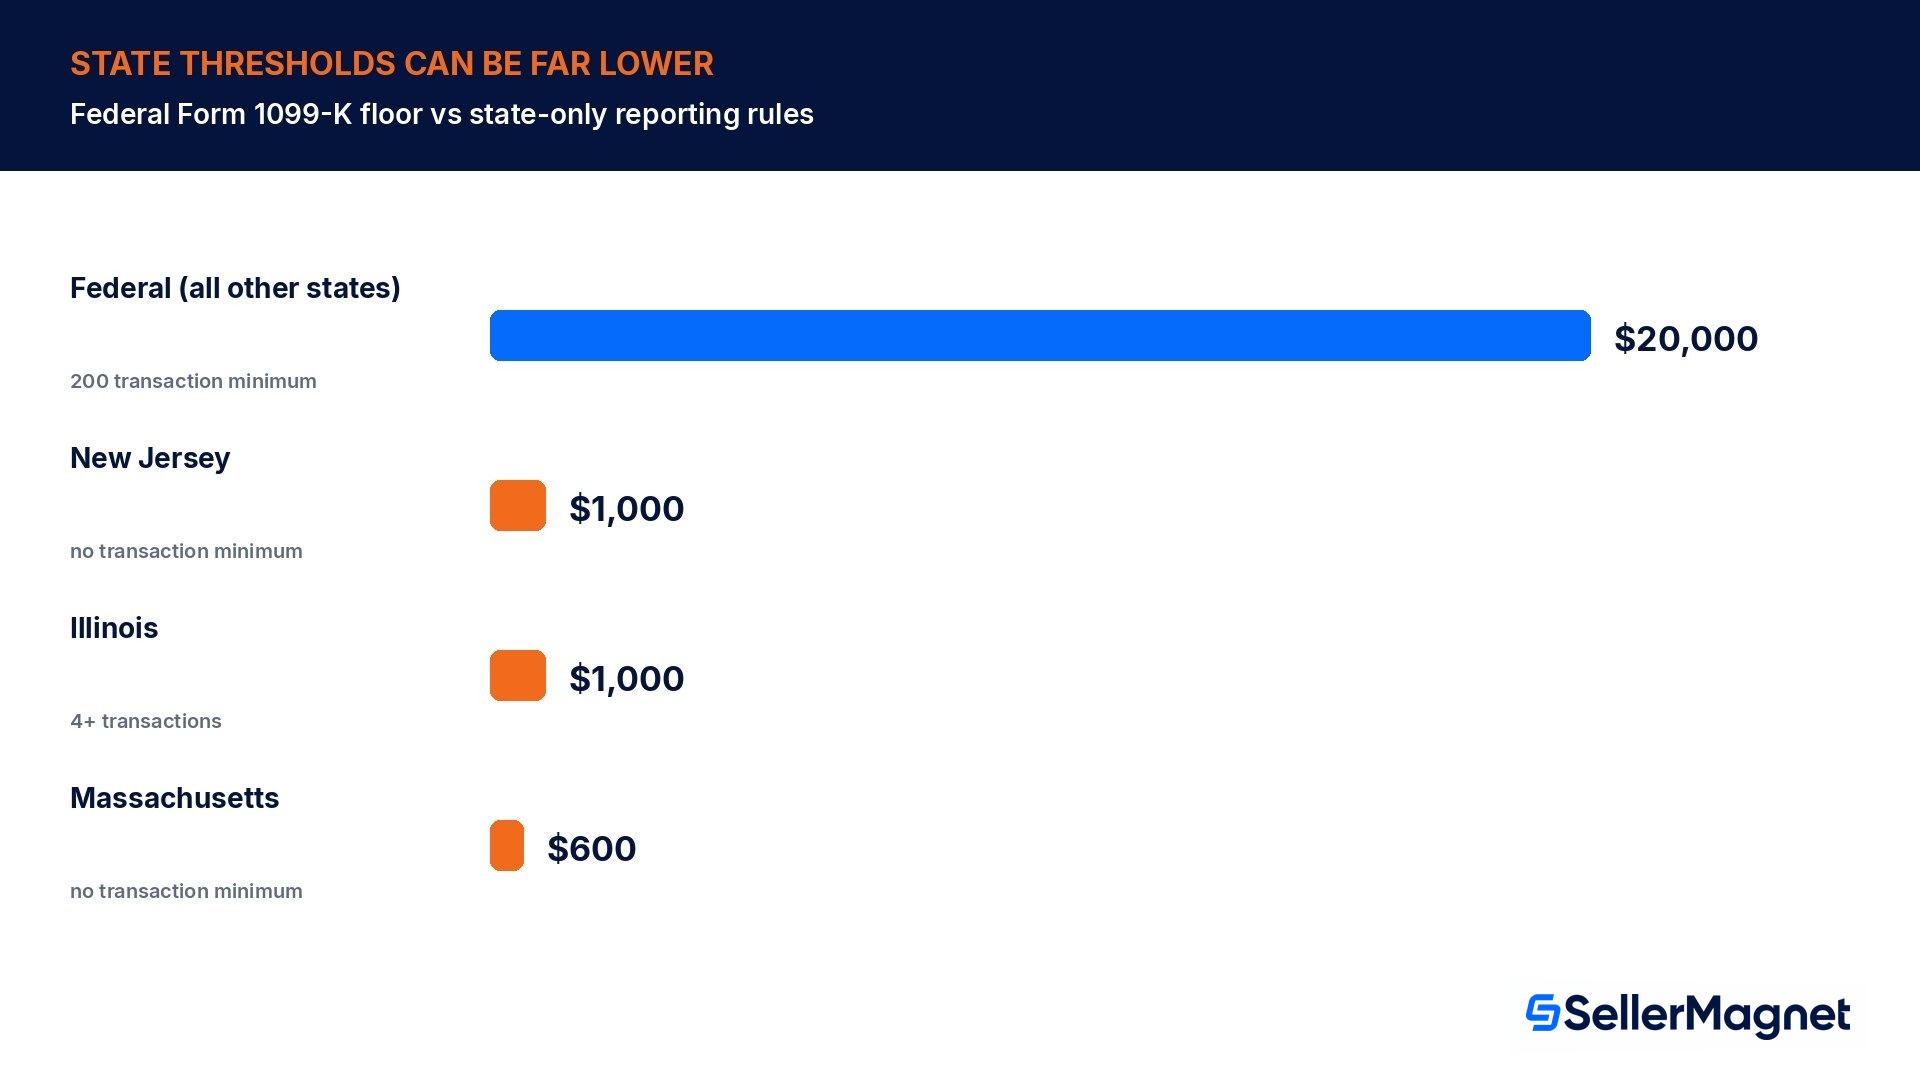
Federalna zasada 20 000 USD i 200 transakcji wyznacza jedynie minimalny poziom, od którego TPSO, taki jak Amazon, musi wysłać formularz 1099-K na podstawie prawa federalnego. Stany mogą ustalać własne, odrębne progi dla raportowania informacji na poziomie stanowym, i kilka z nich zrobiło to na poziomach znacznie niższych niż federalna granica. Własny biuletyn informacyjny IRS z października 2025 roku potwierdza to bezpośrednio: "Twój stan może mieć niższy próg raportowania dla TPSO, co może skutkować otrzymaniem formularza 1099-K, nawet jeśli łączne płatności brutto i liczba transakcji nie przekroczyły federalnego progu raportowania".
Stan
Próg 1 099-K tylko na poziomie stanowym
Minimalna liczba transakcji
Massachusetts
600 USD
Brak
Illinois
więcej niż 1 000 USD
4 lub więcej transakcji
New Jersey
1 000 USD lub więcej (ogólna zasada składania formularza 1 099)
Brak
Wszystkie inne stany
Zgodnie z progiem federalnym
20 000 USD i 200 transakcji
Sprawdź przepisy swojego stanu, zanim uznasz, że jesteś zwolniony
Ta tabela obejmuje najbardziej jednoznaczne i konsekwentnie udokumentowane przypadki. W wielu innych stanach progi są niższe lub prawnie niejednoznaczne i są na bieżąco reinterpretowane w związku ze zmianami innych federalnych kwot raportowania. Traktuj więc każdą liczbę, którą znajdziesz w internecie, w tym te podane w tej tabeli, jako punkt wyjścia i zawsze zweryfikuj aktualną wartość na stronie urzędu skarbowego (department of revenue) swojego stanu, zanim zdecydujesz, że formularz 1099-K Cię nie dotyczy.
Czemu Amazon mógłby zatrzymać 24% mojej wypłaty?
Niezależnie od tego, czy przekraczasz próg raportowania, każde konto sprzedawcy musi przejść weryfikację tożsamości podatkowej Amazon: nazwa prawna, klasyfikacja podmiotu oraz numer identyfikacji podatkowej (EIN, SSN lub ITIN) muszą dokładnie zgadzać się z danymi IRS. Własne FAQ Amazon dotyczące tożsamości podatkowej jasno określa konsekwencje błędu: "Jeśli Twoje dane tożsamości podatkowej okazały się nieprawidłowe, masz 30 dni od daty e-maila od Amazon na ich poprawienie. Jeśli nie przekażesz poprawionych danych w ciągu 30 dni, uprawnienia Twojego konta Amazon zostaną zawieszone". Niezgodność najczęściej wynika z błędnie wpisanej nazwy prawnej, nazwy niezgodnej dokładnie z EIN w formie wydanej przez IRS, lub statusu REGISTRATION_INCOMPLETE, gdy kombinacja numeru TIN i nazwy prawnej nie przeszła weryfikacji IRS.
Odpowiednikiem tego problemu po stronie IRS jest tak zwane backup withholding, uregulowane w sekcji 3406 kodeksu IRC. Jeśli płatnik, taki jak Amazon, nie ma w swojej dokumentacji prawidłowego numeru TIN, albo IRS oznaczy posiadany numer TIN jako nieprawidłowy, płatnik jest zobowiązany zatrzymać 24% każdej podlegającej raportowaniu płatności i przekazać tę kwotę do IRS, od razu i do momentu, aż odbiorca płatności dostarczy prawidłowy, certyfikowany numer TIN. To nie jest kara nałożona po fakcie: to środki zatrzymane z własnej wypłaty sprzedawcy, przy każdej pojedynczej wypłacie, tak długo, jak niezgodność nie zostanie usunięta. Wytyczne IRS dotyczące zatrzymania tego procesu są równie jednoznaczne: prawidłowe zatrzymanie środków zwykle ustaje w ciągu 30 dni kalendarzowych od otrzymania przez płatnika prawidłowego, certyfikowanego formularza W-9 lub potwierdzenia TIN.
Uzgadnianie pola Box 1a z rzeczywistymi wpłatami to właśnie ten rodzaj obliczeń na podstawie raportów rozliczeniowych, który łatwo pomylić, robiąc to ręcznie.Analityka pobiera dane bezpośrednio z raportów rozliczeń i płatności Amazon, dzięki czemu podatek od sprzedaży, zwroty i każda opłata Amazon są już wyodrębnione i odliczone od sprzedaży brutto, zanim przekażesz jakiekolwiek dane księgowemu, zamiast ręcznie uzgadniać jedną zbiorczą kwotę brutto z 1099-K z wpłatami bankowymi, pozycja po pozycji.
Przykład rozpisany krok po kroku: czy ten sprzedawca przekracza próg?
Sprzedawca prowadzi dwa sklepy na Amazon w ramach tego samego numeru EIN: amerykański sklep z nieskorygowaną sprzedażą brutto w wysokości 18 400 USD przy 340 zamówieniach w ciągu roku oraz sklep brytyjski, którego nieskorygowana sprzedaż brutto przeliczona wynosi około 9 100 USD przy 85 zamówieniach. Rozpatrywane osobno, żaden ze sklepów nie wydaje się przekraczać 20 000 USD. Jednak Amazon agreguje nieskorygowaną sprzedaż brutto oraz liczbę transakcji według tożsamości podatkowej, nie według poszczególnego konta Seller Central, dlatego łączna suma wynosi 27 500 USD sprzedaży brutto przy 425 transakcjach. Oba federalne progi zostają przekroczone (ponad 20 000 USD i ponad 200 transakcji), więc Amazon jest zobowiązany wystawić jeden formularz 1099-K odzwierciedlający łączną kwotę sprzedaży brutto, a nie dwa odrębne formularze dla każdego sklepu. Gdyby zarejestrowany adres tego sprzedawcy znajdował się w Massachusetts, stanowy próg 600 USD bez minimalnej liczby transakcji sam w sobie uczyniłby formularz obowiązkowym, na długo przed tym, zanim federalne sumy z któregokolwiek ze sklepów miałyby jakiekolwiek znaczenie.
Najczęstsze błędy sprzedawców dotyczące tego formularza
Zakładanie, że próg 600 USD ogłoszony na 2026 rok wciąż jest aktualnym prawem; został on uchylony przez OBBBA w lipcu 2025 roku, jeszcze przed tym, jak zaczął obowiązywać dla jakiegokolwiek faktycznego roku podatkowego.
Traktowanie pola Box 1a jako dochodu podlegającego opodatkowaniu lub zysku, podczas gdy w rzeczywistości jest to nieskorygowana kwota sprzedaży brutto, która wciąż obejmuje podatek od sprzedaży, koszty wysyłki, opłaty za pakowanie prezentów oraz zrefundowane zamówienia.
Sprawdzanie sumy tylko jednego konta Seller Central względem progu, gdy wiele kont współdzieli tę samą tożsamość podatkową; Amazon agreguje dane z kont przypisanych do jednego numeru EIN lub SSN.
Zakładanie, że brak 1099-K oznacza brak obowiązku raportowania; każdy dolar przychodu z działalności gospodarczej podlega wykazaniu w zeznaniu podatkowym, niezależnie od tego, czy formularz został wystawiony.
Ignorowanie statusu REGISTRATION_INCOMPLETE lub odrzuconej weryfikacji podatkowej po upływie 30-dniowego terminu, co grozi jednocześnie zawieszeniem konta i zatrzymaniem 24% z każdej wypłaty.
Pominięcie sprawdzenia progu stanowego; sprzedawca zarejestrowany w Massachusetts, Illinois lub New Jersey może być prawnie zobowiązany do otrzymania i wykazania 1099-K już przy znacznie niższej kwocie niż próg federalny.
Lista kontrolna przed złożeniem deklaracji na 2026 rok
Pobierz swoją nieskorygowaną sprzedaż brutto oraz liczbę transakcji za cały rok z Tax Document Library lub raportów Date Range Reports w Seller Central, uwzględniając wszystkie konta przypisane do Twojej tożsamości podatkowej, a nie tylko jeden sklep.
Sprawdź to względem 20 000 USD i 200 transakcji; oba warunki muszą zostać spełnione, aby próg federalny miał zastosowanie.
Sprawdź osobno próg 1099-K obowiązujący w Twoim stanie; nie zakładaj, że liczba federalna jest jedyną istotną wartością.
Jeśli oczekujesz lub otrzymujesz 1099-K, uzgodnij pole Box 1a z rzeczywistymi wpłatami na konto bankowe, zanim coś zgłosisz, odliczając podatek od sprzedaży, zwroty i wszystkie opłaty Amazon.
Potwierdź, że status Twojej weryfikacji podatkowej nie wykazuje żadnego oczekującego lub odrzuconego oznaczenia; niezgodność grozi zarówno zawieszeniem konta, jak i zatrzymaniem 24% z każdej wypłaty.
Wykazuj cały przychód z działalności gospodarczej w swoim zeznaniu podatkowym, niezależnie od tego, czy otrzymasz 1099-K; formularz jest dla IRS narzędziem kontrolnym, a nie źródłem samego obowiązku jego złożenia.
Jak sprawdzić status swojego 1099-K przed końcem roku
Sprawdź, czy przekroczysz próg 1099-K, a jeśli tak, uzgodnij tę wartość z własnymi danymi
Pobierz łączną wartość sprzedaży brutto - W Seller Central przejdź do Raportów, a następnie do Biblioteki dokumentów podatkowych (lub Raportów z zakresu dat dla niestandardowego okresu) i zsumuj nieskorygowaną sprzedaż brutto oraz liczbę transakcji za rok kalendarzowy, uwzględniając wszystkie konta powiązane z Twoją tożsamością podatkową.
Zastosuj oba federalne warunki - Zweryfikuj, czy łączna suma przekracza 20 000 USD ORAZ czy liczba transakcji przekracza 200; formularz jest wymagany na poziomie federalnym tylko wtedy, gdy obie te wartości są przekroczone.
Sprawdź próg obowiązujący w Twoim stanie - Sprawdź aktualny próg dolarowy 1099-K obowiązujący w Twoim stanie; kilka stanów, w tym Massachusetts i Illinois, ustala go znacznie niżej niż przepisy federalne.
Potwierdź status wywiadu podatkowego - W Ustawieniach, w sekcji Informacje o koncie, Informacje o firmie, Podmiot prawny, zweryfikuj, czy Twoja nazwa prawna i numer TIN nie mają statusu oczekującego lub odrzuconego podczas weryfikacji.
Uzgodnij pole 1a, jeśli formularz zostanie wystawiony - Odejmij od wartości brutto podatek od sprzedaży zapłacony przez kupującego, wartość zwróconych zamówień oraz wszystkie opłaty Amazon, aby uzyskać łączną sumę wpłat, którą powinny wykazywać Twoje własne księgi.
Zgłaszaj dochód niezależnie od okoliczności - Zgłoś dochód z działalności w swoim zeznaniu podatkowym niezależnie od tego, czy formularz 1099-K został wystawiony; obowiązek raportowania nie zależy od otrzymania formularza.
Czy otrzymam 1099-K od Amazon, jeśli sprzedaję za mniej niż 600 USD rocznie?
Zgodnie z obowiązującymi obecnie przepisami federalnymi po wejściu w życie OBBBA: nie. Federalny próg to 20 000 USD nieskorygowanej sprzedaży brutto ORAZ więcej niż 200 transakcji; oba warunki muszą zostać przekroczone. Wartość 600 USD była elementem nigdy niedokończonego etapu wprowadzania zmian, który OBBBA uchyliła w lipcu 2025 roku. W zależności od stanu rejestracji może jednak obowiązywać niższy próg stanowy.
Czy kwota z 1099-K odpowiada mojemu dochodowi do opodatkowania?
Nie. Pole 1a to nieskorygowana sprzedaż brutto, czyli pełna kwota zapłacona przez kupujących, łącznie z podatkiem od sprzedaży, opakowaniem na prezent i wysyłką, bez odliczenia zwrotów czy opłat Amazon. Twój rzeczywisty dochód do opodatkowania wynika z Twoich własnych ksiąg, po odliczeniu tych kwot oraz wszystkich uzasadnionych kosztów działalności.
Jeśli mam dwa konta Amazon, czy Amazon sprawdza próg dla każdego z nich odrębnie?
Nie. Amazon łączy nieskorygowaną sprzedaż brutto i liczbę transakcji ze wszystkich kont powiązanych z tą samą tożsamością podatkową (EIN, SSN lub ITIN), więc łączne sumy z kilku kont mogą przekroczyć próg, nawet jeśli żadne konto samodzielnie go nie przekracza.
Co się stanie, jeśli wcale nie otrzymam formularza 1099-K?
Nic się nie zmienia w zakresie Twojego obowiązku podatkowego. IRS wymaga zgłoszenia całego dochodu z działalności w zeznaniu podatkowym niezależnie od tego, czy formularz 1099-K został wystawiony; formularz ma pomóc IRS w weryfikacji zgłoszonego dochodu, a nie tworzyć sam obowiązek raportowania.
Czym jest zaliczkowe potrącenie podatku (backup withholding) i dlaczego Amazon mógłby zatrzymać 24% mojej wypłaty?
Zaliczkowe potrącenie podatku ma zastosowanie, gdy płatnik nie ma w swojej dokumentacji prawidłowego numeru TIN odbiorcy płatności, zgodnego z danymi IRS. Amazon musi potrącić 24% każdej płatności podlegającej raportowaniu i przekazać tę kwotę do IRS, aż do podania poprawnego, potwierdzonego numeru TIN; potrącenie zazwyczaj ustaje w ciągu 30 dni kalendarzowych od otrzymania poprawki.
Mój stan ma niższy próg 1099-K niż ten federalny. Czy to znaczy, że jestem winny podatek federalny, którego wcześniej nie musiałem płacić?
Nie. Próg 1099-K obowiązujący wyłącznie na poziomie stanowym wpływa tylko na to, czy formularz jest wystawiany i raportowany na poziomie stanu; nie zmienia on Twojego podstawowego zobowiązania podatkowego na poziomie federalnym, które zawsze opierało się na Twoim rzeczywistym dochodzie, niezależnie od jakiegokolwiek formularza.
Gdzie dokładnie mogę pobrać swój formularz 1099-K w Seller Central?
Zaloguj się jako główny użytkownik konta, otwórz Raporty, wybierz Bibliotekę dokumentów podatkowych, wybierz rok podatkowy, a następnie wybierz Formularz 1099-K i Pobierz PDF. Dostęp do Biblioteki dokumentów podatkowych ma tylko główny użytkownik konta.
Czy próg 20 000 USD i 200 transakcji jest corocznie korygowany o inflację?
Nie. Według Publikacji 1099 IRS na rok 2026, próg dla formularza 1099-K jest ustalony na poziomie 20 000 USD i 200 transakcji i nie podlega rocznej korekcie o inflację, która obejmuje kilka innych progów dla formularzy informacyjnych.
Stop Juggling Tools. SellerMagnet Combines Everything You Need.